大数跨境

税眼看股权(中)

税眼看股权(中) 行云民教财税
2022-04-04
2

-今日必读-

税眼看股权

(中)


行/云/税/务

股权,凝结着股东对公司“管理控制”和“利益分配”的权利,是成立公司时应当重点关注和认真筹划的问题。今天,我们就从税收的角度,来谈一谈各种持股方式优缺点。

02

运用公司间接持股

PART 2


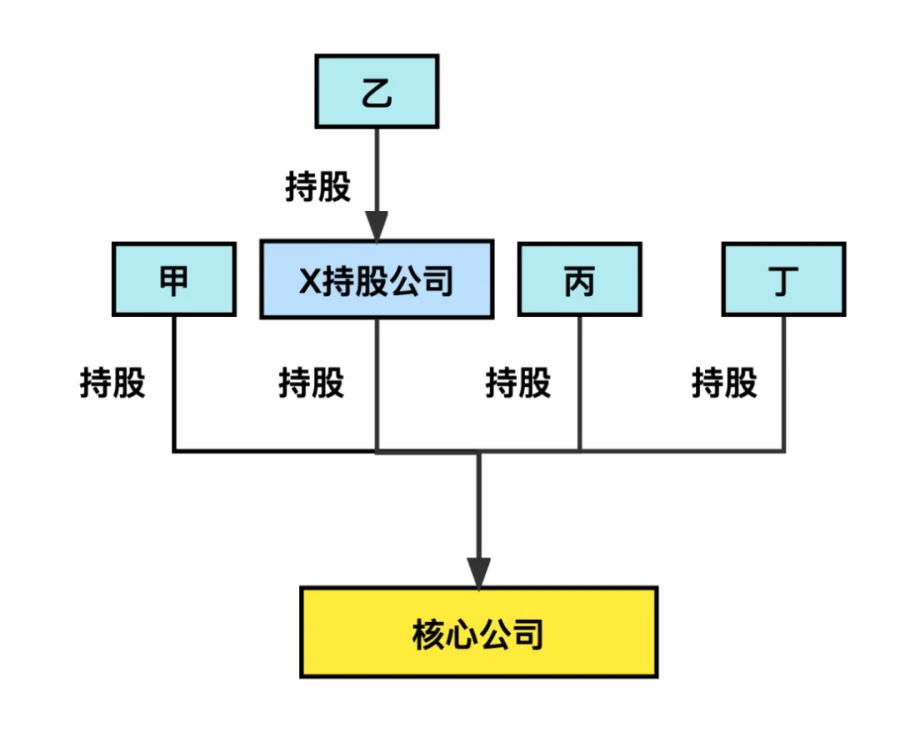
上图乙的持股方式即为运用公司间接持股,不是像甲、丙、丁那样直接持有核心公司的股权,而是由其掌控的X持股公司来持有核心公司的股权。其优点也就是自然人直接持股的缺点所在:

1

获得公司分红无需纳税

根据现行税收政策,境内企业接受境内企业支付的股息红利,不需要缴纳企业所得税,只有企业再向自然人股东分配时才需要代扣代缴个人所得税。也就是说,核心公司向X持股公司分红,X公司不需要缴任何税,只有当X公司向乙分红时,才需要代扣代缴乙20%的个人所得税。但对于乙而言,X公司是自己所掌控的公司,资金完全就可以放在X公司帐上,再用于投资也很方便,只有需要用于个人消费的支出,才需要从X公司分红回到个人账户上。

2

转增注册资本无需纳税

当核心公司要用未分配利润转增注册资本时,所有股东都要视同“分红后再投资”,此时甲、丙、丁等自然人股东都需要缴纳20%的个人所得税,只有X公司无需纳税,因为X公司即使收到核心公司分红也无需纳税,“分红再投资”的过程也就不会产生任何税收,这也使得间接持有核心公司股权的乙避免了纳税义务。

2

投资损失可以弥补抵扣

如果X持股公司持有的不仅仅是一个公司,或者该公司还有其他经营业务,那么当对核心公司的投资出现损失时,这些损失就可以用X公司在其他方面的盈利来弥补,从而降低X公司整体企业所得税的税负。自然人股东甲、丙、丁则无法运用该亏损进行弥补和抵扣。
这么一看,运用公司间接持股比自然人直接持股优势太明显了,是不是它就没什么缺点呢?不是的。当乙准备卖掉核心公司的股权套现时,首先X持股公司需要就卖股所得缴纳一次税率25%的企业所得税,其次乙从X公司套现时还需要再缴纳一次20%的个人所得税,税负变得更沉重了。而甲、丙、丁出售核心公司股权时,则只需要缴纳一次20%的个人所得税。
因此,运用公司间接持股的方式,适用于规划长期持股的实业家,不适合准备短期套现的财务投资人。


未完待续


点分享

点点赞

点在看

【声明】内容源于网络
0
0
行云民教财税
1234
内容 308
粉丝 0
行云民教财税 1234
总阅读5
粉丝0
内容308