


1
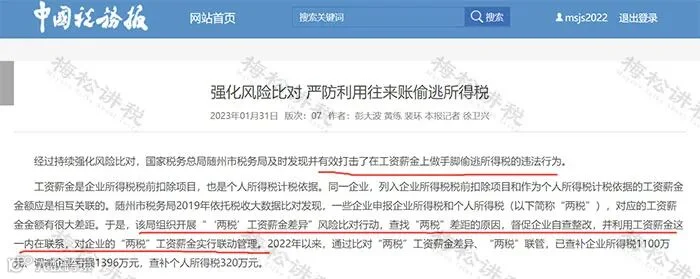
随州市税务局对企业的工资薪金税前扣除金额与个税申报金额进行了比对,开展“‘两税’工资薪金差异”风险比对行动,对企业的“两税”工资薪金实行联动管理。具体查处了以下违法行为:
2
企税和个税的工资薪金是怎么做比对的?
两者差异的原因有哪些?
一、两者稽核比对的数据来源
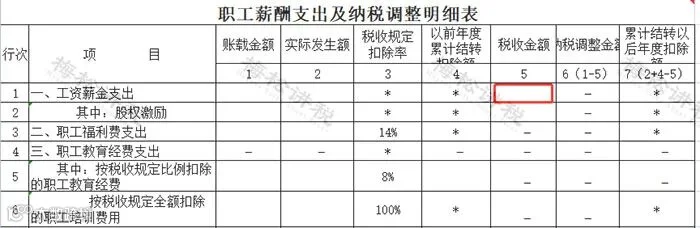
1、企业所得税税前扣除的工资薪金
企业所得税税年度纳税申报表中《职工薪酬支出及纳税调整明细表》
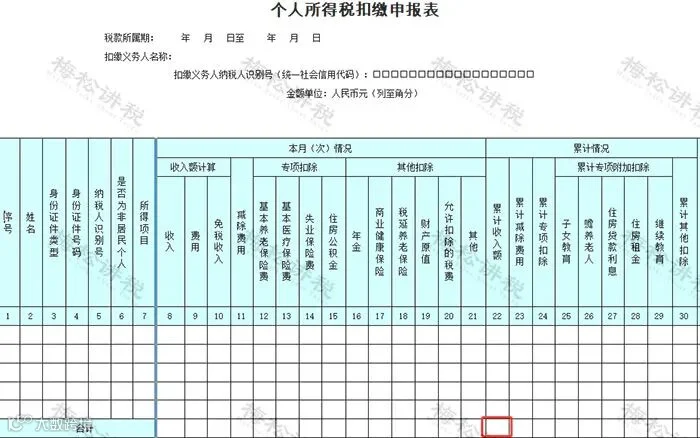
2、个人所得税的工资薪金所得
个人所得税扣缴申报表中的全年累计收入额
二、两者差异的原因有哪些?
1、正常的、合理的原因
(1)计提了年终奖
企业当年预提的年终奖在次年5月31日之前发放的, 可以在当年税前扣除,但个税是实际发放时(次年)才扣缴,形成了差异。
(2)拖延了员工的工资
企业账面上计提了员工的工资,但拖延至次年5月31日之前发放,个税在次年实际发放时才扣缴,形成了差异。
2、不合理的原因
(1)多列工资薪金支出
比如,企业伪造了工资发放明细表虚列成本以及工资薪金的核算范围不正确等
(2)少申报工资薪金收入
主要有以下情形:
a.员工发放了工资,但未申报个税,或者按照较低的收入申报个税;
b.企业多数员工的工资薪金收入常年处于5000元以下,其他收入通过报销形式发放;
c.部分员工现金发放工资,不申报个税;
3
税务局怎么查工资?
一般从这4个方面入手!
税务局稽查工资,一般会从以下4个方面入手:

4
注意了,这8个风险点
赶紧对照自查!
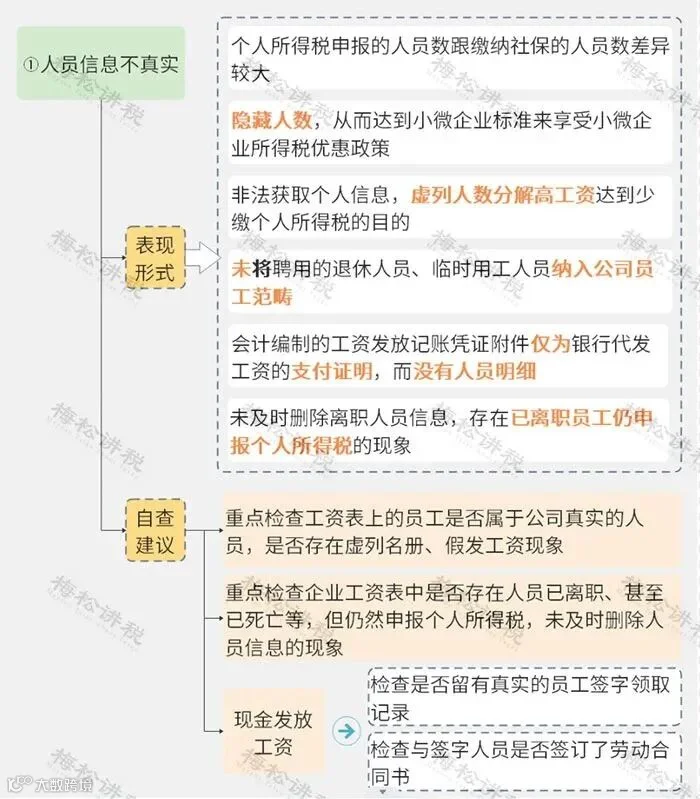
1、虚列人员
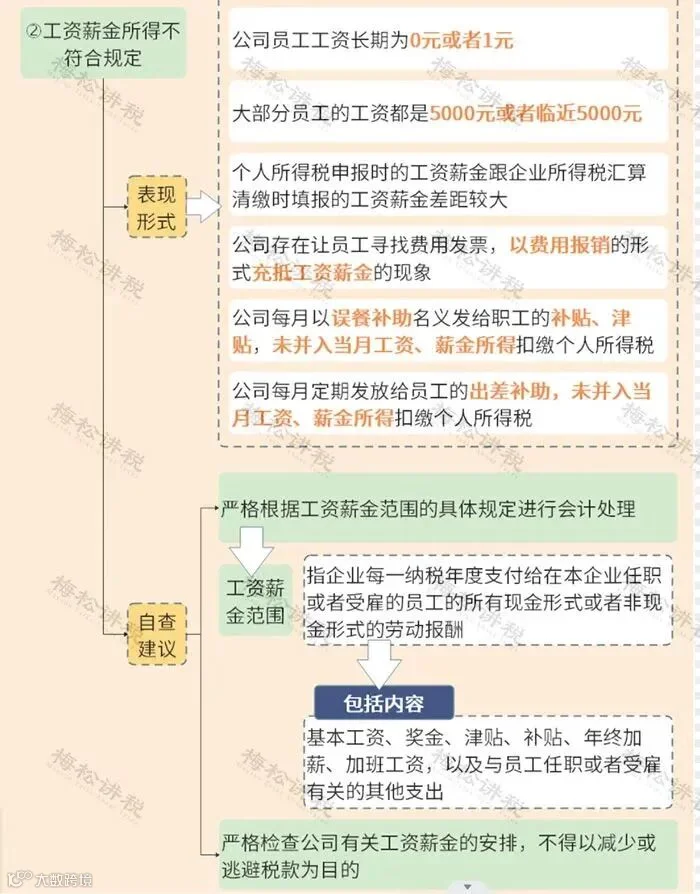
2、工资发放不符合规定
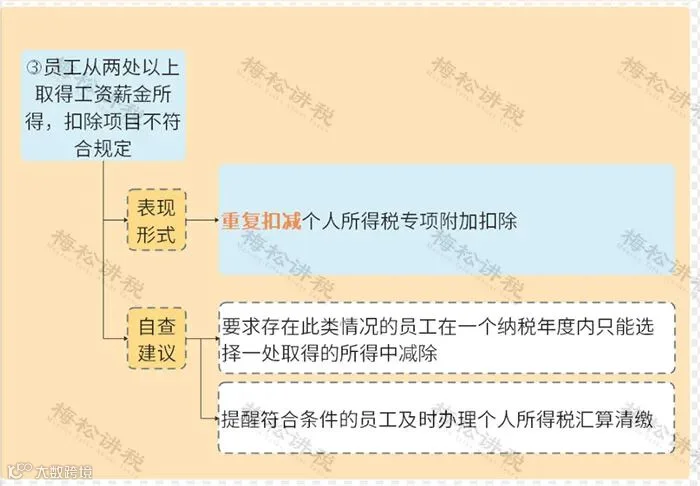
3、重复扣减专项附加扣除
4、故意或非主观计算有误

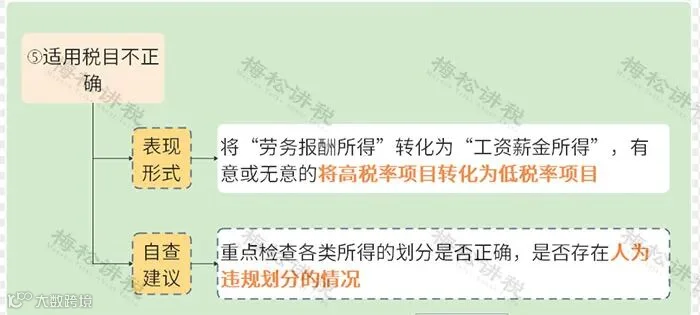
5、随意变更适用税目
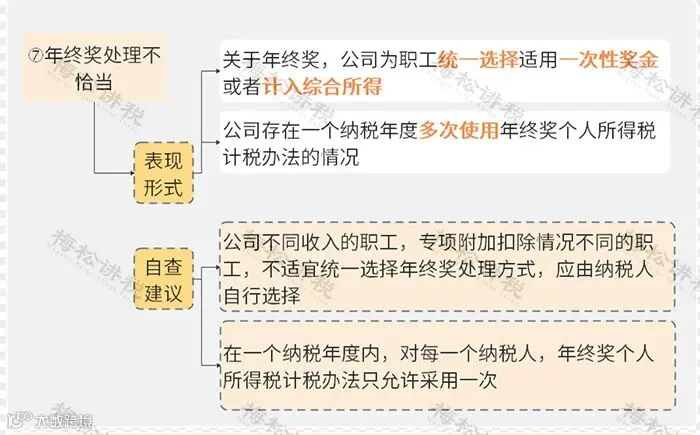
6、未依法代扣代缴个税

来源:会计网(文字、图片版权属于原作者,转载仅供大家学习和交流,本公众号不承担由此造成的任何法律责任。如果侵害了您的合法权益,请及时与我们联系删除。)

认知行云
上海行云税务师事务所,由同时具有注册会计师、税务师、律师资格的“三证”专家牵头,同时具有法律、会计、审计、税务全领域知识的专业性复合型服务团队。与全国知名律师事务所、会计师事务所强强联合,自成立以来已服务全国客户200余家,涵盖教育、医疗、农产品、房地产等多个行业。行云税务旨在最大程度打破财务、税务、法律专业壁垒,形成多维聚合,为企业和企业主提供法、财、税一体化全方位专业服务。
专业服务

点分享

点点赞

点在看