点击蓝字,关注我们
2023年个税汇缴已经开始!今天起,个税汇算这些“红线”千万别碰,个税汇算清缴就按这个来!
1
突发!个税汇缴被查!
有不少税务局曝出许多个人因个税汇缴而被处罚的案例!
一、虚假填报专项附加扣除,少缴个税
违法事实:
办理2021年度个人所得税综合所得汇算清缴时,通过虚假填报免税收入、大病医疗专项附加扣除等方式,少缴个人所得税。
处罚:
追缴税款、加收滞纳金并处罚款共计63205.88元。
二、两处以上取得所得,未办理汇算
处罚书文号 常税稽罚[2022]24号
违法事实:
2019年—2021年,取得两处以上所得,合计收入505140元,合计已代扣代缴个人所得税4370.65元,经计算:2019年少缴个人所得税1981.9元;2020年少缴个人所得税4797.03元;2021年少缴个人所得税4229.24元,合计少申报缴纳个人所得税11008.17元。
处罚:
对你处以少申报个人所得税税款60%的罚款,计罚款6604.9元。
三、未及时办理汇算清缴
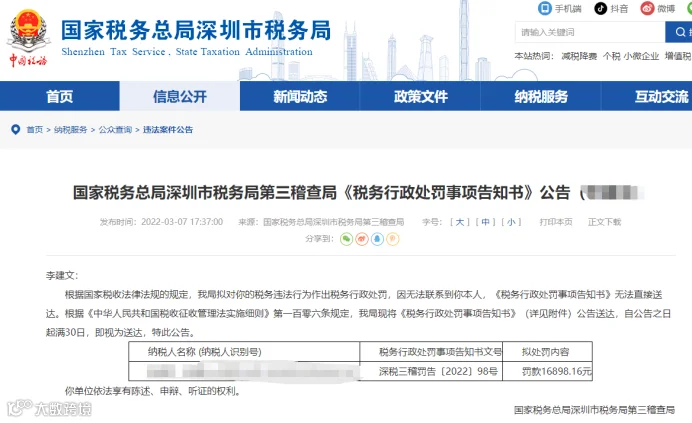
处罚书文号:深税三稽税通[2022]15号
违法事实:
经通知申报而拒不完成2020年度个人所得税汇算清缴,造成2020年度少缴个人所得税33796.31元。
处罚:
处少缴税款百分之五十的罚款16898.16元。
2
千万别碰!个税汇缴5条“红线”
一、通过报销发放工资
很多企业为了给员工 “谋福利”,通过报销形式变相发工资。殊不知,通过大数据对比,很容易检查到企业费用异常,从而带来税务风险。
二、分解工资
企业中高层为少缴个税,将奖金、工资等调整到工资较低的员工身上,再通过银行转账、支付宝等方式转回自己。这样做无疑会导致资金流异常。
2021年,苏州某税务局就侦破一起分解工资发放奖金的案件,补税+罚款将近35万元!(苏州税一稽罚[2021]116号 )
三、转换收入性质
前几年流行的“灵工平台”“税收洼地”等, 将工资薪金转换成经营所得、劳务报酬的“筹划”,在目前来说就是一种偷税漏税的行为。没有真实业务支撑,虚开发票,不仅给个人带来风险,也会给企业带来风险。
四、借款长期挂账
根据相关税法规定,股东长期挂账的借款,年底应按照“利息、股息、红利所得”缴纳个税,员工长期挂账的借款,年底需按照“工资薪金所得 ”缴纳个税。未及时进行申报的,一旦被检查,将要面对的就是“补缴税款 +罚款+滞纳金”!
五、“友情价”转让股权等
2017年8月,肖某等7人分别向吴某转让各自持有的“西安华东万和城项目”相关股权,为降低双方股权转让价款的税费负担,登记转让价款按照注册认缴资金等额转让,但双方实际转让价款按照实际转让协议约定的溢价款为准。
最终,吴某因未申报印花税及少缴个税,最终被处罚逾4600万元。(陕税稽罚告〔2020〕3号)
且不说“假友情价”,就算是“真友情价”,也存在涉税问题!税务局会根据照独立第三方出具的企业价值评估报告来决定股权的价格,友情价转让税款一分也别想逃!
3
2023年个税汇缴常见问题解答
一、哪些人需要办理汇算清缴?

二、哪些人无需办理汇算清缴?

三、纳税人汇缴有哪些办理方式?
1.自己办
纳税人可优先通过手机个人所得税APP、自然人电子税务局网站,自行办理年度汇算,税务机关将提供“申报表项目预填”服务(不方便通过上述方式办理的,也可以通过邮寄方式或到办税服务厅办理)。

2.单位办
即通过任职受雇单位(含按累计预扣法预扣预缴其劳务报酬所得个人所得税的单位)代为办理。纳税人提出代办要求的,单位应当代为办理,或者培训、辅导纳税人完成年度汇算申报和退(补)税。

3.委托办
即委托受托人(含涉税专业服务机构或其他单位及个人)办理,纳税人需与受托人签订授权书。单位或受托人为纳税人办理年度汇算后,应当及时将办理情况告知纳税人。纳税人发现年度汇算申报信息存在错误的,可以要求单位或受托人更正申报,也可自行更正申报。
四、哪些收入额需要办理汇算清缴?
需要办理汇算清缴的所得有以下4类:
(1)工资薪金:以取得的全部所得作为收入额;
(2)劳务报酬所得:以收入减除20%费用后的余额为收入额;
(3)特许权使用费所得:以收入减除20%费用后的余额为收入额;
(4)稿酬所得:以收入减除20%的费用后的余额为收入额,同时,收入额减按70%计算,即稿酬所得收入额=稿酬所得×(1-20%)×70%。
五、纳税人可以扣除的费用有哪些?
纳税人可以扣除的费用主要包括以下5大类:
1.基本减除费用
|
扣除项目 |
扣除内容 |
扣除标准 |
|
基本减除费用 |
为维持基本生计而发生的支出 |
60000/年 |
2.专项扣除
|
扣除项目 |
扣除内容 |
扣除标准 |
|
基本养老保险 |
社会保险个人 负担部分 |
国家或省(自治区、直辖市)人民政府规定的缴费比例或实际交付的金额 |
|
基本医疗保险 |
||
|
失业保险费 |
||
|
住房公积金 |
个人缴存的住房 公积金 |
≤(工作地所在设区城市上年月均工资)×3×12% |
3.专项附加扣除
|
扣除项目 |
扣除内容 |
扣除标准 |
|
|
子女教育 |
子女接受全日制学历教育和学前教育 |
每个子女每月定额1000元 |
|
|
继续教育 |
学历教育 |
学历教育每月定额400元 |
|
|
职业资格教育 |
职业资格教育在取得证书当年定额扣除3600元 |
||
|
大病医疗 |
与基本医疗相关的医疗费扣除医保报销后个人负担累计大于15000元的部分 |
办理汇算清缴时在80000元限额内据实扣除 |
|
|
住房贷款 利息 |
本人或其配偶购买中国境内住房,发生的首套住房贷款利息 |
每月1000元定额扣除 |
|
|
住房租金 |
在主要工作城市没有自有住房而发生的住房租金支出 |
直辖市、省会城市、计划单列市以及国务院确定的其他城市 |
每月1500元 |
|
其他城市 |
市辖区户籍人口>100万 每月1100元 |
||
|
市辖区户籍人口≤100万 |
|||
|
赡养老人 |
赡养老人支出 |
独生子女,每月定额2000元 |
|
|
非独生子女每人分摊额度≤1000元/月 |
|||
|
3岁以下婴幼儿照护支出 |
照护3岁以下婴幼儿子女的相关支出 |
每个婴幼儿每月1000元定额扣除 |
|
4.其他扣除
|
扣除项目 |
扣除内容 |
扣除标准 |
|
企业年金 |
个人负担部分 |
≤本人缴费工资计税基础×4% |
|
符合国家规定的商业健康保险 |
保险公司参照个人税收优惠型健康保险产品指引框架及示范条款开发的符合规定条件的健康保险产品 |
2400元/年 |
|
税收递延型商业养老保险 |
有保险公司承保的一种商业养老年金保险,主要面向缴纳个人所得税的社会公众 |
按当月(年)工资薪金、连续性劳务报酬收入、经营收入的6%和1000元(12000元/年)孰低计算 |
|
个人养老金 |
自2022年1月1日起,试点地区纳税人按照要求缴纳的个人养老金 |
12000元/年 |
|
国务院规定可以扣除的其他项目 |
||
5.公益性捐赠
|
扣除项目 |
扣除内容 |
扣除标准 |
|
公益性捐赠 |
通过境内公益性社会组织、县级以上人民政府及其部门等国家机关,向教育、扶贫、济困等公益行慈善事业捐赠 |
一般情况:应纳税所得额30%限额内 |
|
特殊情况:全额扣除 |
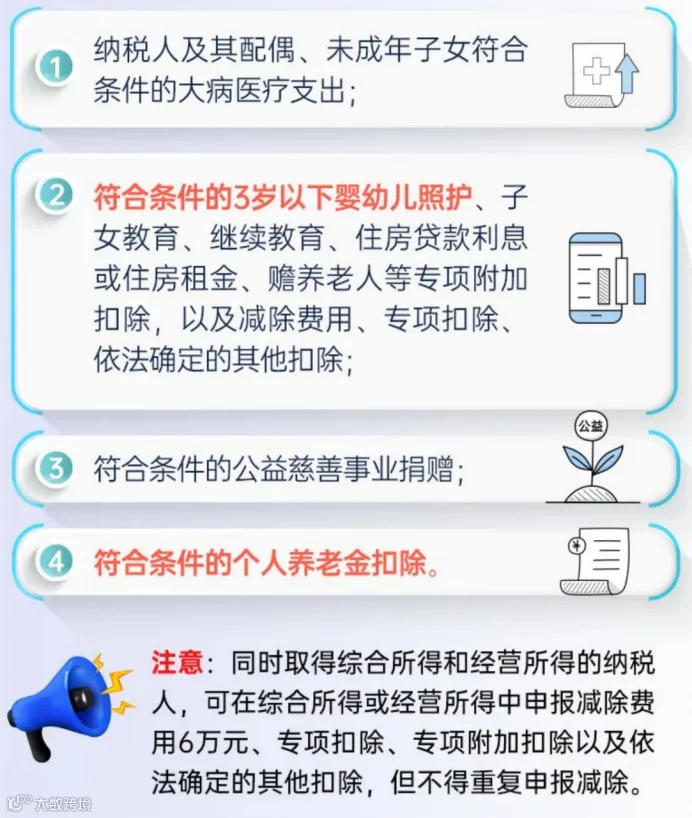
六、哪些费用可以在汇缴期间补充扣除?
下列在2022年发生的税前扣除,纳税人可以在年度汇算期间填报或补充扣除:
4
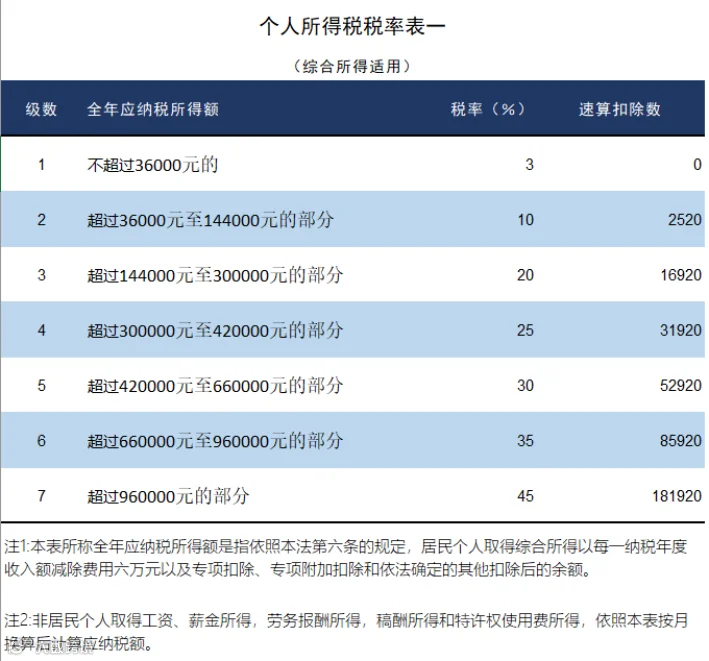
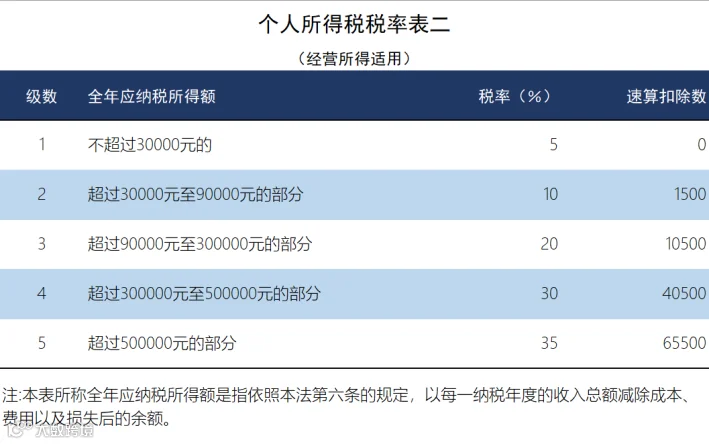
2023年最新最全个人所得税税率表




来源:会计网(文字、图片版权属于原作者,转载仅供大家学习和交流,本公众号不承担由此造成的任何法律责任。如果侵害了您的合法权益,请及时与我们联系删除。)
认知行云
上海行云税务师事务所,由同时具有注册会计师、税务师、律师资格的“三证”专家牵头,同时具有法律、会计、审计、税务全领域知识的专业性复合型服务团队。与全国知名律师事务所、会计师事务所强强联合,自成立以来已服务全国客户200余家,涵盖教育、医疗、农产品、房地产等多个行业。行云税务旨在最大程度打破财务、税务、法律专业壁垒,形成多维聚合,为企业和企业主提供法、财、税一体化全方位专业服务。
专业服务
致企业:股权架构设计、交易架构搭建、治理架构优化、风险识别与合规应对、财税合规优化、涉税专项优化、涉案企业合规管理、财税管家、财税顾问等专业化服务。
致企业主:家企风险隔离、投资人权益保障、法财税沟通协调、私人财富管理、高净值客户税收合规优化。