


1
个体户注销
实控人被追罚

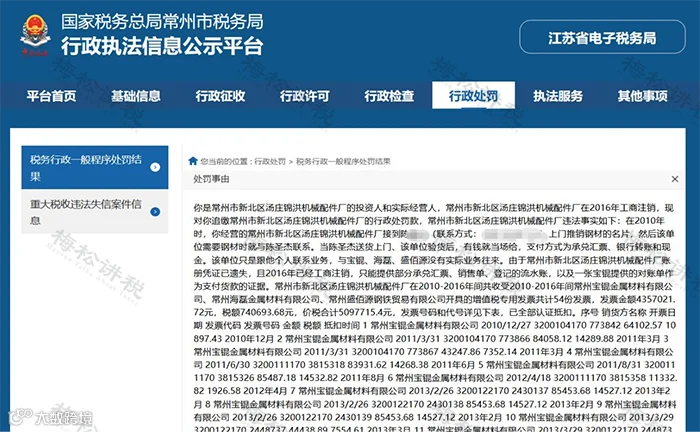
违法事实:
对该个体户虚开发票罚款122万元,但由于其已在2016年工商注销,民事主体资格已经消灭,谢某作为该个体户的投资者和实际经营人,故对实控人谢某追缴罚款122万元。
2
真的万事大吉了?

根据《税收征收管理法》规定,纳税人存在偷税、抗税、骗税情形的,将会无限期追查!
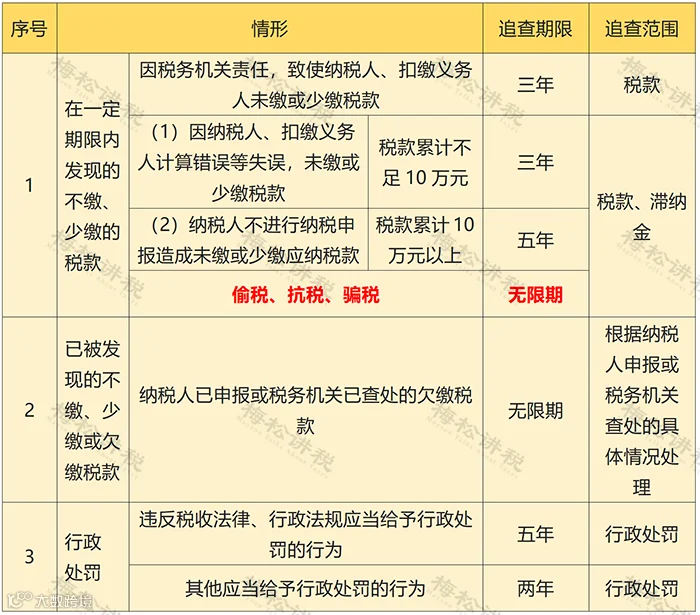
除此之外,根据《中华人民共和国民法典》第五十六条规定,“个体工商户的债务,个人经营的,以个人财产承担;家庭经营的,以家庭财产承担;无法区分的,以家庭财产承担。”简单来说,就是个体工商户的实控人,承担的是无限连带责任。
3
警惕!今天起,
个体户必备的8个“有”!

税务局对发票背后业务实质的关注远远大于发票本身,发票仅仅是一个表象而已,因此业务真实为第一前提。
因为没有人员就没有相应的业务能力!个体户的负责人不要进入黑名单,需要具有完全民事行为能力的,避免用60岁以上的人员,预留负责人电话必须为有效电话!
比如一份咨询费的发票,是否有咨询专家的专业资质、人员专业能力及简介等证明资料;同时要关注咨询事项与本企业生产经营的直接相关性。
再次,企业要将咨询事项、签订的合同、完成项目计划、时间、人员安排,支付款项方式、成果体现方式(如方案、报告等资料)的存放地点和保管人,以及后续针对咨询事项的实施、调整、效果等情况资料,进行统一收集保管和存档。
若是大部分个体户、个人独资企业集中在税收洼地注册,就会成为稽查的重点区域。
2023年,利用税收洼地进行恶意的税收筹划是税务严查的重点!
不管是提供了服务还是销售了货物,是否收取了款项?是否公对公转账了?是否存在资金回流现象?
不要简单地以为只要签订了合同的发票,就是没有问题的发票。
合同仅仅是次要证据之一,签订合同时更多关注内容细节、时间点、程序、流程、成果展现、所达目标等。
合同切记不要仅仅一页纸,一定要签订得真实全面。
切记不要仅仅为了开票而设立。
设立个体工商户,必须符合经营需求、更要符合集团战略发展的要求,将设立的每个经济实体融入到整个产业价值链中去,这才具有合理的商业目的。
价格明显偏高或者偏低都带有人为转移利润的嫌疑。
特别是与关联方之间的交易定价是否合理,因为这是税务机关检查时的重点关注事项。
4
与公司相比
个体户有8个“无”!

与公司的股东不同,个体工商户的投资人对于经营期间形成的债务要承担无限连带责任。
《民法典》第五十六条的规定: 个体工商户的债务,个人经营的,以个人财产承担;家庭经营的,以家庭财产承担;无法区分的,以家庭财产承担。
《个体工商户条例》第四条规定:国家对个体工商户实行市场平等准入、公平待遇的原则。 申请办理个体工商户登记,申请登记的经营范围不属于法律、行政法规禁止进入的行业的,登记机关应当依法予以登记。
个体工商户作为市场经济主体,与有限公司等企业主体的市场地位是平等的,其准入门槛在法律层面是一致的。
个体工商户可以不开设银行账户,而由投资人个人的银行账户进行收付款项。
个体工商户无法转让,只能注销;
也不能对外投资,成为公司的股东;
也不能设立分支机构。
1、针对个体工商户的增值税优惠政策

2、登记为小规模纳税人的增值税优惠
个体工商户可以申请成为一般纳税人,也可以作为小规模纳税人。
根据财税〔2016〕36号第三条的规定:“年应税销售额超过规定标准但不经常发生应税行为的单位和个体工商户可选择按照小规模纳税人纳税。”
个体工商户为小规模纳税人的,可以享受小规模纳税人的增值税优惠政策。
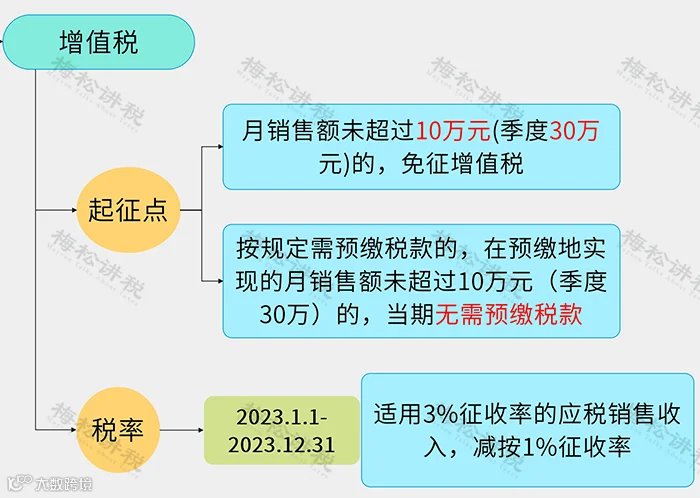
个体工商户不属于企业所得税纳税人,不需要缴纳企业所得税,也无需缴纳残疾人就业保证金。
《财政部 国家税务总局关于企业以售后回租方式进行融资等有关契税政策的通知》(财税〔2012〕82号)第六条规定:个体工商户的经营者将其个人名下的房屋、土地权属转移至个体工商户名下,或个体工商户将其名下的房屋、土地权属转回原经营者个人名下,免征契税。
5
全了!个体户常见涉税风险!
赶紧对照自查!

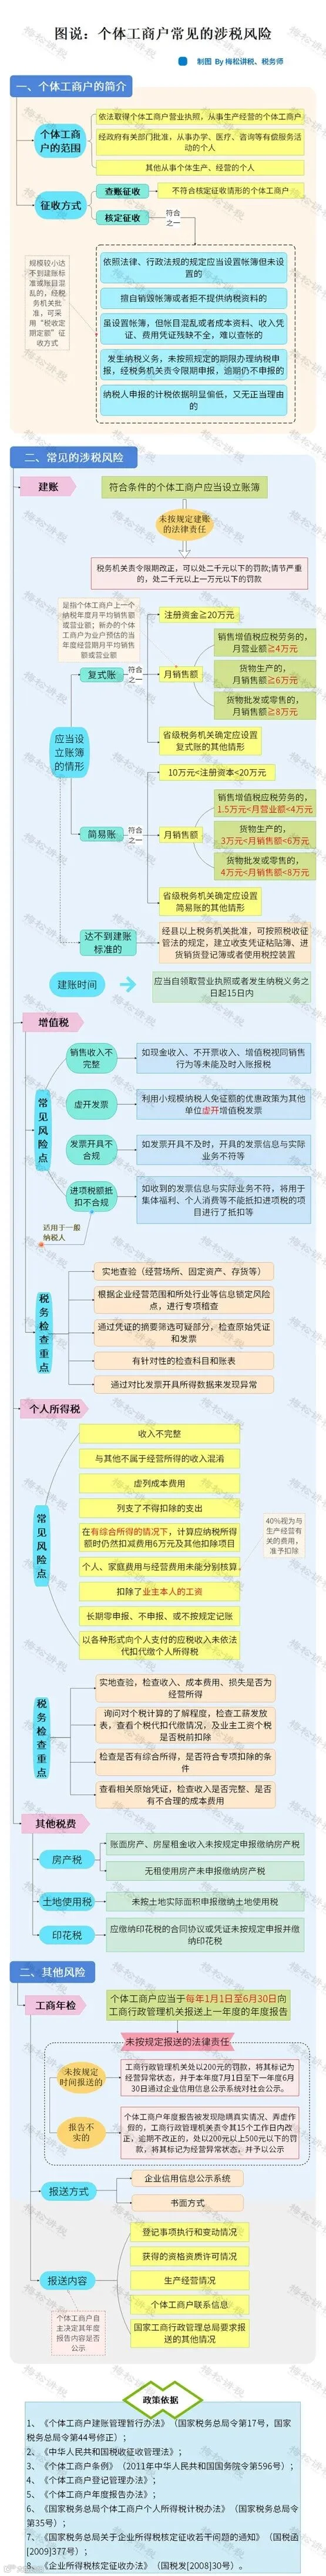
不少人对个体户存在一定的误解,觉得个体户如果不开发票,就不需要报税,这个说法当然不靠谱,个体工商户不仅需要报税,符合条件的还需要按照规定建账!
今天,给大家整理了个体工商户常见的涉税风险合集,个体工商户赶紧对照自查!

认知行云
上海行云税务师事务所,由同时具有注册会计师、税务师、律师资格的“三证”专家牵头,同时具有法律、会计、审计、税务全领域知识的专业性复合型服务团队。与全国知名律师事务所、会计师事务所强强联合,自成立以来已服务全国客户200余家,涵盖教育、医疗、农产品、房地产等多个行业。行云税务旨在最大程度打破财务、税务、法律专业壁垒,形成多维聚合,为企业和企业主提供法、财、税一体化全方位专业服务。
专业服务

点分享

点收藏

点点赞

点在看