导
读
你还在用私户收付款,私户避税吗?就在刚刚,某装饰设计工程公司私户收工程款被查!
现在,个人账户进账高于这个数,要严查了!
私户避税罚补近500万!
►
《税务处理决定书》(穗税一稽处
〔2023〕227号)
广州***装饰设计工程有限公司(纳税人识别号:9144***772P):
我局于2021年6月28日至2023年6月14日对你单位(地址:从化市***) 2014年1月1日至2019年12月31日的缴纳税费情况进行了检查,违法事实及处理决定如下:
一、违法事实
你单位通过罗***四个私人账户收取的工程款收入共计38,238,799.48元(含税),未按规定进行纳税申报,造成少缴所属期2014年1月1日至2019年12月31日营业税、增值税、城市维护建设税、教育费附加、地方教育附加、堤围防护费、企业所得税。涉及私人账户包括:中国农业银行账户6228***********4072、中国工商银行账户3602***********2431(卡号:6222**********4831)中国建设银行账户4405***********0887(卡号:6217***********9269)和中国银行账户710******432(卡号:6217***********3383)。
经我局发出《调取账簿资料通知书》(穗税一稽调〔2021〕29号)、《责令限期改正通知书》(穗税一稽限改〔2023〕11号)后,你单位未能在规定的期限内提供2014年1月1日至2019年12月31日的账簿凭证和其他有关资料。
上述违法事实有以下证据证明:(1)由广州市从化区人民法院提供的罗***与曹***离婚纠纷一案案卷复制件;(2)相关银行交易流水的查询结果;(3)你单位相关所属期纳税申报表;(4)企业提供的《情况说明》。
二、处理决定
(一)追征营业税、增值税及相关税费
根据《中华人民共和国营业税暂行条例》第一条、第二条、第四条、第十二条的规定,对你单位上述2014年1月至2016年4月期间未申报纳税收入,应追征营业税513,180.93元。
根据《中华人民共和国增值税暂行条例》第一条、第十一条、第十二条、第十九条第一款第(一)项、《中华人民共和国增值税暂行条例实施细则》第三十条、第三十八条的规定,对你单位上述2016年5月至2019年12月期间未申报收入,应追征增值税622,621.60元。
根据《中华人民共和国城市维护建设税暂行条例》(2011年1月8日修订)第二条、第三条、第四条、《广东省财政厅国家税务总局广东省税务局关于我省实施小微企业普惠性税收减免政策的通知》(粤财法〔2019〕6号)的规定,对你单位追征城市维护建设税75,193.51元。
根据《征收教育费附加的暂行规定》(2011年1月8日修订)第二条、第三条、《广东省财政厅国家税务总局广东省税务局关于我省实施小微企业普惠性税收减免政策的通知》(粤财法〔2019〕6号)的规定,对你单位追征教育费附加32,225.79元。
根据《关于贯彻落实广东省地方教育附加征收使用管理暂行办法的意见》(粤财综〔2011〕58号)和《广东省地方教育附加征收使用管理暂行办法》第六条、第十条、《广东省财政厅国家税务总局广东省税务局关于我省实施小微企业普惠性税收减免政策的通知》(粤财法〔2019〕6号)的规定,对你单位追征地方教育附加21,483.86元。
根据《印发广东省堤围防护费征收使用管理办法的通知》(粤府办〔2009〕29号)及《广州市地方税务局关于调整堤围防护费征收标准的公告》(广州市地方税务局2014年第5号)的规定,你单位属住宅装饰和装修行业,适用费率0.05%,应追征2014年堤围防护费4,381.51元。
(二)追征企业所得税
1、根据《中华人民共和国税收征收管理法》第三十五条第一款第(四)项、《中华人民共和国企业所得税法》第一条第一款、第二条第二款、第三条第一款、第六条、第二十二条、《国家税务总局关于印发<企业所得税核定征收办法>(试行)的通知》(国税发〔2008〕30号)第四条、第六条、第八条的规定,鉴于你单位无成本资料、费用凭证等资料,难以取证并正确核算,同时考虑到你单位原按核定征收方式申报2014至2017年度企业所得税应税所得率为10%:
对你单位2014年度企业所得税采用核定征收方式征收。你单位2014年度应税收入额为8,906,055.67元,应税所得率10%,应纳税所得额为890,605.57元,适用25%的税率,应缴纳2014年度企业所得税222,651.39元,已缴企业所得税1,430.31元,应追征2014年度企业所得税221,221.08元。
对你单位2015年度企业所得税采用核定征收方式征收。你单位2015年度应税收入额为6,496,849.10元,应税所得率10%,应纳税所得额为649,684.91元,适用25%的税率,应缴纳2015年度企业所得税162,421.23元,已缴企业所得税5.93元,应追征2015年度企业所得税162,415.30元。
对你单位2016年度企业所得税采用核定征收方式征收。你单位2016年度应税收入额为5,107,673.91元,应税所得率10%,应纳税所得额为510,767.39元,适用25%的税率,应缴纳2016年度企业所得税127,691.85元,已缴企业所得税1,070.97元,应追征2016年度企业所得税126,620.88元。
对你单位2017年度企业所得税采用核定征收方式征收。你单位2017年度应税收入额为6,469,757.18元,应税所得率10%,应纳税所得额为646,975.72元,适用25%的税率,应缴纳2017年度企业所得税161,743.93元,已缴企业所得税708.41元,应追征2017年度企业所得税161,035.52元。
2、根据《中华人民共和国税收征收管理法》第三十五条第一款第(四)项、《中华人民共和国企业所得税法》第一条第一款、第二条第二款、第三条第一款、第六条、第二十二条、第二十八条第一款、《国家税务总局关于印发<企业所得税核定征收办法>(试行)的通知》(国税发〔2008〕30号)第四条、第六条、第八条、《财政部、税务总局关于进一步扩大小型微利企业所得税优惠政策范围的通知》(财税〔2018〕77号)的规定,鉴于你单位无成本资料、费用凭证等资料,难以取证并正确核算,同时考虑到你单位原按核定征收方式申报2018年度企业所得税应税所得率为8%,对你单位2018年度企业所得税采用核定征收方式征收。你单位2018年度应税收入额为7,031,043.13元,应税所得率8%,应纳税所得额为562,483.45元,符合小型微利企业税收优惠政策,其所得减按50%计入应纳税所得额,适用20%的税率,应缴纳2018年度企业所得税56,248.35元,已缴企业所得税2.43元,应追征2018年度企业所得税56,245.92元。
3、根据《中华人民共和国税收征收管理法》第三十五条第一款第(四)项、《中华人民共和国企业所得税法》第一条第一款、第二条第二款、第三条第一款、第六条、第二十二条、第二十八条第一款、《国家税务总局关于印发<企业所得税核定征收办法>(试行)的通知》(国税发〔2008〕30号)第四条、第六条、第八条、《财政部 税务总局关于实施小微企业普惠性税收减免政策的通知》(财税〔2019〕13号)的规定,鉴于你单位无成本资料、费用凭证等资料,难以取证并正确核算,对你单位2019年度企业所得税采用核定征收方式征收。你单位2019年度应税收入额为4,114,423.18元,核定其应税所得率8%(你单位所属行业大类为建筑业),应纳税所得额为329,153.85元,符合小型微利企业税收优惠政策,其所得减按25%计入应纳税所得额,适用20%的税率,应缴纳2019年度企业所得税16,457.69元,已缴企业所得税658.21元,应追征2019年度企业所得税15,799.48元。
(三)加收滞纳金
根据《中华人民共和国税收征收管理法》第三十二条及《中华人民共和国税收征收管理法实施细则》第七十五条的规定,对你单位上述少缴的营业税513,180.93元、增值税622,621.60元、城市维护建设税75,193.51元和企业所得税743,338.18元,从税款滞纳之日起至实际缴纳之日止按日加收滞纳税款万分之五的滞纳金。
综上所述,你单位应补缴营业税513,180.93元、增值税622,621.60元、城市维护建设税75,193.51元、企业所得税743,338.18元、教育费附加32,225.79元、地方教育附加21,483.86元、堤围防护费4,381.51元,并从滞纳税款之日起,至实际缴纳或者解缴税款之日止,按日加收滞纳税款万分之五的滞纳金。
限你单位自收到本决定书之日起15日内到国家税务总局广州市从化区税务局将上述税款及滞纳金缴纳入库,并按照规定进行相关账务调整。逾期未缴清的,将依照《中华人民共和国税收征收管理法》第四十条规定强制执行。
……
特此公告。
国家税务总局广州市税务局第一稽查局
2023年8月2日
►
穗税一稽罚〔2023〕109号
广州***装饰设计工程有限公司(纳税人识别号:9144***772P):
经我局于2021年6月28日至2023年6月14日对你单位(地址:从化市***)2014年1月1日至2019年12月31日税费情况进行检查,你单位存在违法事实及处罚决定如下:
一、违法事实(同上)
……
二、处罚决定
根据《中华人民共和国税收征收管理法》第六十三条第一款的规定,你单位上述在账簿上不列、少列收入,不缴少缴税款的行为已构成偷税,造成少缴营业税513,180.93元、增值税622,621.60元、城市维护建设税75,193.51元、企业所得税743,338.18元,对你单位按少缴税款的百分之五十处以罚款合计977,167.11元。
根据《中华人民共和国税收征收管理法》第六十条第一款第(二)项规定,对你单位未按照规定设置、保管账簿或者保管记账凭证和有关资料的行为,处以2,000.00元的罚款。
以上应缴款项共计979,167.11元。限你单位自本决定书送达之日起15日内到国家税务总局广州市从化区税务局缴纳入库。到期不缴纳罚款,我局可依照《中华人民共和国行政处罚法》第七十二条第一款第(一)项规定,每日按罚款数额的百分之三加处罚款。
……
特此公告。
国家税务总局广州市税务局第一稽查局
2023年8月2日
个人账户收款高于这个数严查!
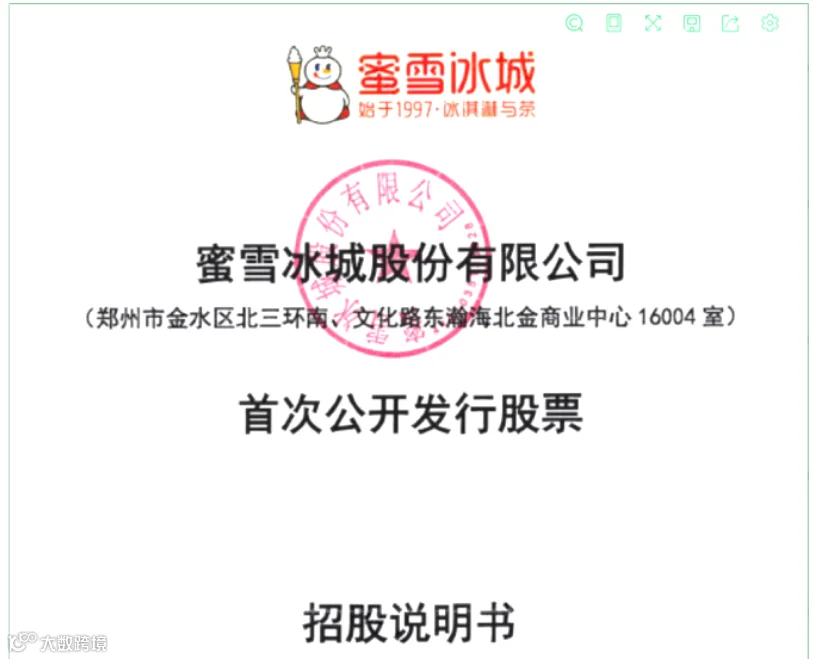
2023年私户避税真的走不通了,除了上面的案例,最近还有一个比较典型的案例:蜜雪冰城补缴个税765万!
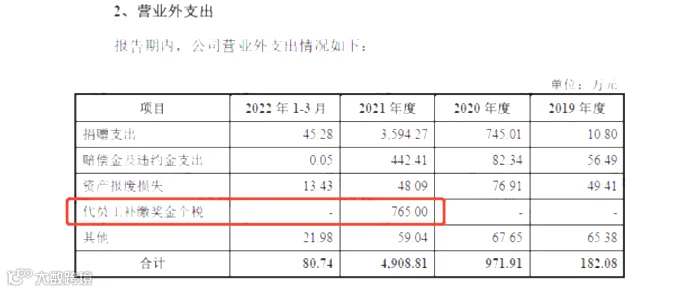
在中国证监会官网上注意到蜜雪冰城的招股说明书,其中营业外支出”科目披露了这样一项指标,代员工补缴奖金个税:765万元。
蜜雪冰城解释如下:
报告期内,公司营业外支出金额分别为 182.08 万元、971.91 万元、4.908.81 万元和 80.74 万元,其中 2020 年和 2021 年发生金额较大。
……
2021 年,营业外支出中代员工补缴奖金个税金额 765.00 万元,为公司代员工补缴 2019 年及 2020 年通过个人卡发放奖金对应的个人所得税及滞纳金。
所以,告诫老板们,一定不要心存侥幸,要引以为鉴!
那个人账户收款多少容易被查?
《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第3号发布)给出了明确的答案:
一、大额交易会被严查
1、任何账户的现金交易,超过5万;
2、公户转账,超过200万;
3、私户转账超20万(境外)或50万(境内)。
二、可疑交易会被严查
(1)短期内资金分散转入、集中转出或集中转入、分散转出;
(2)资金收付频率及金额与企业经营规模明显不符;
(3)资金收付流向与企业经营范围明显不符;
(4)企业日常收付与企业经营特点明显不符;
(5)周期性发生大量资金收付与企业性质、业务特点明显不符;
(6)相同收付款人之间短期内频繁发生资金收付;
(7)长期闲置的账户原因不明的突然启用,且短期内出现大量资金收付;
(8)短期内频繁地收取来自与其经营业务明显无关的个人汇款;
(9)存取现金的数额、频率及用途与其正常现金收付明显不符;
(10)个人银行结算账户短期内累计100万元以上现金收付;
(11)与贩毒、走私、恐怖活动严重地区的客户之间的商业往来活动明显增多,短期内频繁发生资金支付;
(12)频繁开户、销户,且销户前发生大量资金收付;
(13)有意化整为零,逃避大额支付交易监测;
(14)中国人民银行规定的其他可疑支付交易行为;
(15)金融机构经判断认为的其他可疑支付交易行为。
三、涉及以下6种情况被严查
1、规模很小的企业,却常搞出上千万的流水;
2、资金转入转出有异常,比如分批转入集中转出,或者集中转入分批转出;
3、经营范围或经营业务,跟资金流向没关联度;
4、公户短期频繁且大额的给个人转账,或公户短期经常收到与业务没啥关系的个人汇款;
5、频繁开销户,并在销户前有大量资金活动;
6、闲置很久的账户,突然启用,并且有大量的资金活动。
警惕!微信、支付宝也会被查
有人说,既然个人账户被监管的那么严,那我通过微信支付宝收款,总没问题了吧?
早在央行发布的银发〔2018〕125号文件中提到,非银行支付机构也需要提交大额交易报告,也就是说通过微信、支付宝等第三方支付机构进行大额交易也会被稽查到!

并且,用支付宝、微信收款易招来4大风险:
一、增值税的风险
1、无法作为进项税抵扣的风险:
因为买卖双方通过微信进行资金交易,开专票时票面信息需要填列齐全;但是通过微信转账导致无法填写发票上的银行账号信息。
卖方无法开具增值税专用发票,买方没有增值税专用发票无法抵扣进项税,增值税应纳税额增加。
2、未能及时申报收入的风险:
通过微信收取货款,与个人消费记录容易混淆,导致部分微信收款收入未申报增值税,存在偷漏税的风险。
二、企业所得税的风险
1、通过个人微信、支付宝收取货款,即使收取的款项都已申报纳税,还是有可能被认定为存在少报或隐瞒收入的风险。
2、通过个人微信、支付宝支付货款:一是,三流(资金流、货物流、发票流)不一致,可能会被怀疑买发票等被认定为“偷税”;二是,未通过公户支付货款,很容易收到虚开发票。
三、个人所得税的风险
通过微信、支付宝给员工发放工资,存在漏报个税或刻意偷逃个税的风险。
四、企业管理风险
经常性的微信转账,款项账面不透明,业务交易资金流不清晰,资金无法受到监管,企业内部财务混乱,不利于企业的长期发展。
五、股东对债务承担无限连带责任
用个人微信、支付宝长期收取款项,会导致公私财产不分,如果企业出现资不抵债,股东要承担无限连带责任,用个人资产偿还公司债务。
注意:企业在生产经营交易活动过程中,采用对公账户结算,最大限度降低税收风险
如何有效风险规避
1
以公司的名义开通微信、支付宝账号
以公司的名义开通的微信、支付宝账号,属于对公账户,与银行账号的性质是相同的,可以正常的进行交易。
2
对个体工商户单独设置
对个体工商户,单独设置微信、支付宝账号。
个体工商户,是允许以个人账户收款的,但为了与家庭消费相区分,建议单独设置一个微信、支付宝账号用于收付款,避免公私不分。
3
个人账户收取款项及时打入对公账户
有些时候个人账户收取款项较方便,但为了避免漏计收入,应该及时将收入转入对公账户。
4
保存账单及收付凭证
支付宝、微信的账单、收付凭证同银行等金融机构的收付凭证具有相同的效力,企业应该定期打印保存。
5
及时索取凭据
个人用微信/支付宝付款应该及时索取凭证以抵扣进项税或用于成本费用的入账。
免责声明:所载内容来源建筑财税学堂。(文字、图片版权属于原作者,转载仅供大家学习和交流,本公众号不承担由此造成的任何法律责任。如果侵害了您的合法权益,请及时与我们联系删除)