


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!
学校向学生发放学校设立的各种名目的奖学金、各类补助是否缴纳个税?学校是否有代扣代缴义务?
01
奖学金
根据《中华人民共和国个人所得税法》第四条 下列各项个人所得,免征个人所得税:一、省级人民政府、国务院部委和中国人民解放军军以上单位,以及外国组织、国际组织颁发的科学、教育、技术、文化、卫生、体育、环境保护等方面的奖金。
学校的身份不属于省级或国家级政府以及国际组织,因此向学生发放的奖学金不在此条免征的范围内,「学校发放的奖学金属于个人所得税“偶然所得”(见下)的征收范围,」学校作为支付方应在发放前代扣代缴个人所得税
笔者就此情况也咨询了多地税务机关,给予的纳税意见也基本上同上,但是,笔者认为学校给学生的奖学金是需要学生满足“品学兼优”等条件,不等同于得奖、中奖、中彩的偶然性标准,直接按“偶然所得”缴纳个人所得税较为牵强。
02
困难补助
根据《中华人民共和国个人所得税法》第四条“下列各项个人所得,免征个人所得税:四、福利费、抚恤金、救济金”; 根据《国家税务总局关于生活补助费范围确定问题的通知》(国税发〔1998〕155号)规定“生活补助费,是指由于某些特定事件或原因而给纳税人本人或其家庭的正常生活造成一定困难,其任职单位按国家规定从提留的福利费或者工会经费中向其支付的临时性生活困难补助。”
学校发放的补助参考奖学金,但学生收到的困难补助属于特殊事项,属于免征个人所得税的范围,但其形式需要按相关规定,否则需要代扣代缴个税。
03
奖品/奖金/购物卡
学校举办竞赛活动,给予表现前几名的学生奖品/奖金/购物卡等作为奖励,学校是否需要代扣代缴获奖学生的个人所得税?
根据《中华人民共和国个人所得税法实施条例》(国务院令第707号)第六条 第九款的规定 偶然所得,是指个人得奖、中奖、中彩以及其他偶然性质的所得。
第八条 个人所得的形式,包括现金、实物、有价证券和其他形式的经济利益;所得为实物的,应当按照取得的凭证上所注明的价格计算应纳税所得额,无凭证的实物或者凭证上所注明的价格明显偏低的,参照市场价格核定应纳税所得额;所得为有价证券的,根据票面价格和市场价格核定应纳税所得额;所得为其他形式的经济利益的,参照市场价格核定应纳税所得额。
根据上述规定,学生在学校举办的活动中获得的奖品/奖金/购物卡等现金或实物奖励,属于个人所得税“偶然所得”(见下)的征收范围,学校需要替学生代扣代缴个人所得税。
04
学生在学校勤工俭学报酬
《国家税务总局关于完善调整部分纳税人个人所得税预扣预缴方法的公告》(国家税务总局公告2020年第13号)二、正在接受全日制学历教育的学生因实习取得劳务报酬所得的,扣缴义务人预扣预缴个人所得税时,可按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(2018年第61号)规定的累计预扣法计算并预扣预缴税款。
学生勤工俭学报酬学校应按照劳务报酬所得代扣代缴时个税。
05
在校研究生的补助金
根据《国家税务总局关于全面实施新个人所得税法若干征管衔接问题的公告》(国家税务总局公告2018年第56号)规定“扣缴义务人向居民个人支付劳务报酬时应按以下方法预扣预缴个人所得税:劳务报酬每次收入(一次性收入的,以取得该项收入为一次;属于同一项目连续性收入的,以一个月内取得的收入为一次)不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按百分之二十计算。若每次或每月补助金不超过800元的,扣缴义务人在预扣预缴环节无需代扣代缴个人所得税,超过800元的,扣缴义务人需要按照预扣率代扣代缴个人所得税。”
在校研究生领取的国家奖学金等由国家财政发放的奖金免征个人所得税。由学校导师或课题组发给研究生的补助金属于劳务报酬所得,应按规定缴纳个人所得税。
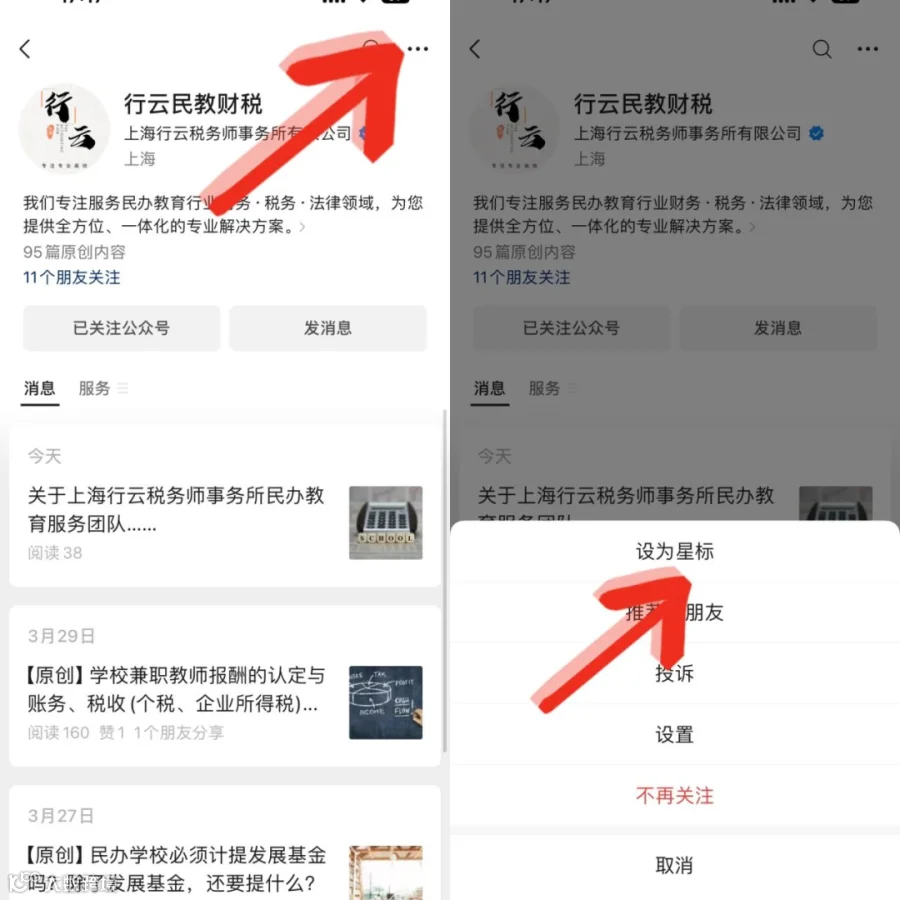
最近微信改版经常有读者朋友错过推送,星标⭐“行云民教财税”及时接收最新最热的推文

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。