


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!

“
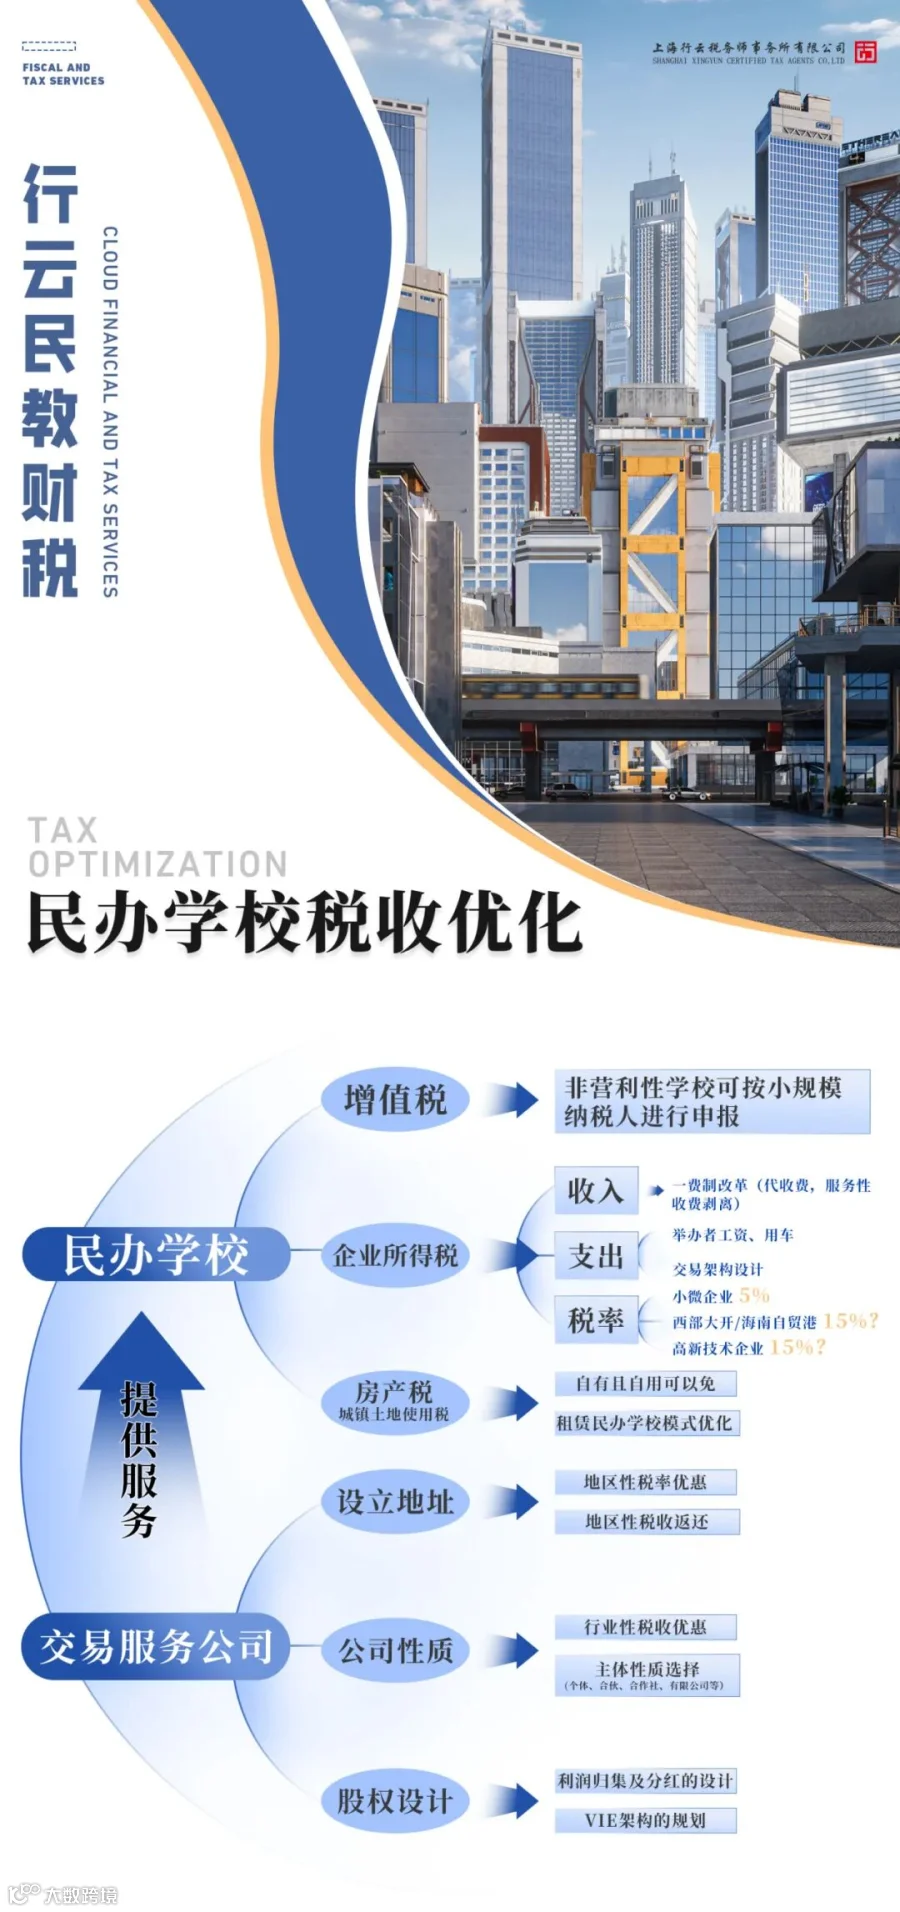
民办学校在租赁的土地上建的房产能否免房产税
首先看民办学校的房产税优惠政策,根据《财政部 国家税务总局关于教育税收政策的通知》(财税[2004]39号)第二条规定“对国家拨付事业经费和企业办的各类学校、托儿所、幼儿园自用的房产、土地,免征房产税、城镇土地使用税;”对这里“企业办的各类学校”我们通常理解就是指民办学校,“自用”指自有自用,所以民办学校的房产税优惠政策主要指“自有自用”,不区分营利性和非营利性,即使是营利性也享受免税优惠。
那在租赁的土地建的房产能否满足上述【自有且自用】条件,先看是否满足“自有”?
从会计上资产确认的角度:
能否确认为学校的资产,根据《企业会计准则第4号——固定资产》第四条规定“固定资产同时满足下列条件的,才能予以确认:(一)与该固定资产有关的经济利益很可能流入企业;(二)该固定资产的成本能够可靠地计量。”学校对该部分房产对外签订《工程建设合同》,支付工程款项,并以学校名义取得发票,可以满足上述固定资产的确认条件。
从物权登记的角度:
从租赁的土地上进行房产建设一般情况是不能进行产权登记的,也不会取得《房产证》或《不动产权证》,那是否就否定了该部分房产不属于学校自用了,根据《民法典》第二百三十一条规定“因合法建造、拆除房屋等事实行为设立或者消灭物权的,自事实行为成就时发生效力。”民办学校虽然不能进行产权登记,但依据土地租赁合同以及合作建造行为取得房产物权,产权登记的效力只是对抗善意的第三人。因此以物权登记的角度,同样可以认定从租赁的土地上建的房产属于民办学校。
在满足“自有”的前提下,再看是否满足“自用”。如果确实属于民办学校【自用】的,比如教学楼、宿舍楼以及运动场馆等,那可以按财税[2004]39号的规定享受免税。但是如果属于【非自用】,比如对外承包的食堂、临街出租的商铺、对外出租的超市小卖部等,就需要缴纳房产税了。
最近微信改版经常有读者朋友错过推送,星标⭐“行云民教财税”及时接收最新最热的推文


感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。