


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!
虽各地对学校伙食费的规定各有不同,但无一例外,无论是伙食费定价、提价,还是膳食管理,成本核算均是其中至关重要的一环。那么学校的伙食费成本构成中,各项成本的占比为多少较为合适呢?
对于中小学食堂来说,如果学校所在地对学校伙食费成本构成及占比有着明确要求,学校应严格按照要求进行控制。
如《湖南省中小学学生食堂管理办法》(湘教发〔2018〕30号)第十九条,要求学校自营食堂直接成本(即原辅材料成本)原则上不得低于伙食费标准的75%;第二十五条,要求托管食堂直接成本(即原辅材料成本)不得低于伙食费标准的70%。
《宜昌市中小学校食堂经营管理细则(试行)》的通知(宜教发〔2023〕6号) 第三十二条 对成本构成及占比要求如下:
(一)原材料成本。食材成本占比应不低于60%,食堂消耗的水、电、燃料等应独立计量,单独结算。
(二)人工成本。包括学校通过多种方式聘用的食堂管理人员和食堂从业人员的工资及福利支出、按规定缴纳的各项社会保险等。
(三)低值易耗品成本。包括学校食堂的日常用具、劳保用品、清洁用品等,金额较大的要按月分摊计入食堂成本。
(四)小型维修维护成本。包括学校食堂的各类设施设备的小型零星维修维护等。构成资本性支出的大型设施设备和固定资产添置按照省“鄂教后勤〔2022〕4号”精神执行。
(五)其他成本。包括自主聘用人员培训费、差旅费等(不含厨务外包和托管经营方式的人员)、办公费用(纸张、笔墨、电脑耗材、帐证、票据等)、食堂文化建设、设施设备检验检测费用等。
对于高校食堂来说,可参考四川省高校后勤协会《四川省高等学校学生食堂菜品供应与经营核算指导意见(试行)》,学生食堂直接成本(指在学生食堂产品生产过程中直接耗用而不需要分摊的成本,主要包括产品原材料成本,加工制作菜肴、自制饮品等产品所实际耗用的主料、辅料、调料及预包装货品的成本)占比应不低于食堂营业收入的60%。间接成本指在生产经营过程中发生的需要分摊的各项成本,包括人员经费、生产经营消耗的能源成本、低耗购置费、维修保养费、卫生劳保费和其他费用。
山东省对于高校食堂成本进行了更为细致的规定。根据《山东省教育厅关于规范高等学校学生食堂管理的意见》(四)严格成本控制。高校应建立完善食堂成本核算体系,进行明细成本核算。学生食堂成本主要包括原材料(主辅料和调料)成本、动力(水电气等)成本、人员经费、办公费、维护维修费、餐用具购置费等,不包括学生食堂房屋建筑物及学校投入的大型设施设备折旧。原材料成本、人员经费一般应分别占总成本的55%、35%左右;动力成本一般应占总成本的5%左右;维护维修、办公费、折旧费以及日常消耗费用等一般应占总成本的5%左右。学生食堂安排经费购置的单件10万元以下小型设备,根据使用年限和折旧方法计提折旧,计入运营成本;单项2万元以下零星维修改造费用,计入当期维护维修费用。
各民办学校可根据学校的办学层次,参考以上成本构成比例,控制学校伙食费成本。
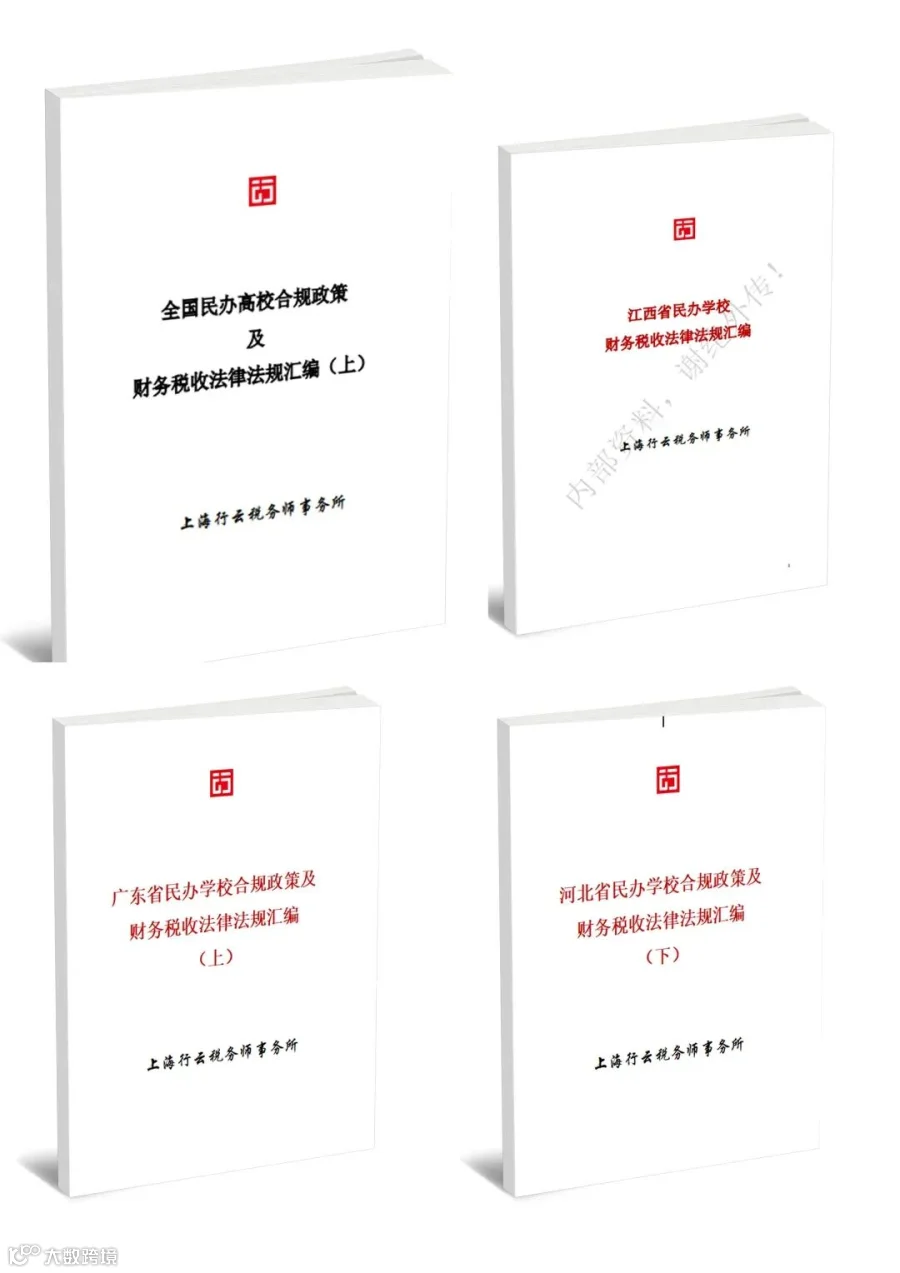
此外,行云税务整理了全国民办高校、各省份的民办学校财务税收法律法规汇编,欢迎广大读者咨询预订。
微信号丨136 8199 8611
最近微信改版经常有读者朋友错过推送,星标⭐“行云民教财税”及时接收最新最热的推文

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。