点击上方蓝字,关注我们呀~



导读
一年一度的“月饼节”又来啦!最近收到好几个会计咨询关于“月饼”的问题,今天我们就来聊聊公司外购的月饼究竟该如何进行账务及税务处理呢?一般来说,企业外购月饼通常涉及将月饼用于公司内部和公司外部两种情形,用于公司内部是指将外购月饼发放给员工或作为集体福利;用于公司外部是指将外购月饼对外联谊送礼,这两种不同的情形下税会处理是不同的。
将外购月饼用于公司内部,
即发放给员工或集体福利
将外购月饼发放给员工或集体福利,会计上要按购入和发放两步分别进行处理,购入时当作购进商品,发放时作为工资薪金,具体会计处理如下:

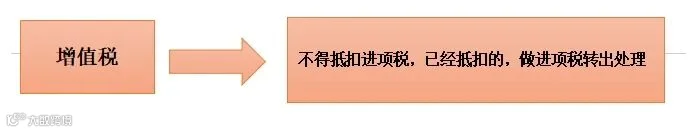
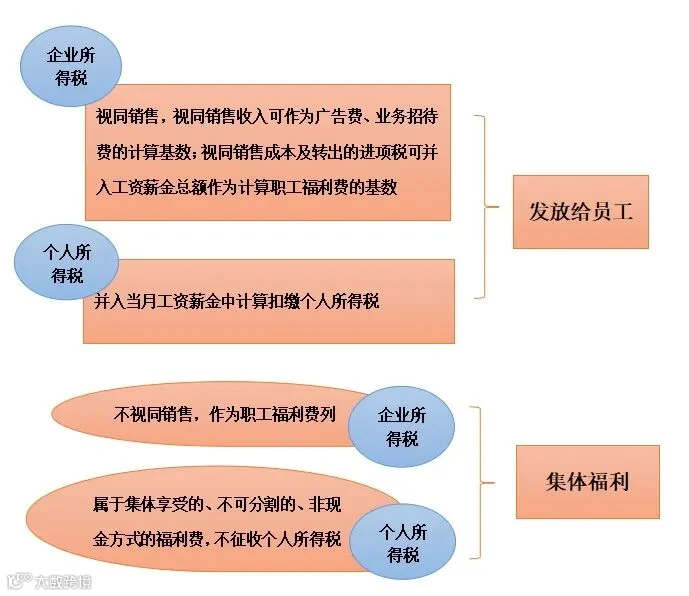
该情形下,增值税的处理都一样,不得抵扣进项税。企业所得税和个人所得税有所区别,各税种的具体处理如下:
企业所得税和个人所得税的处理有所区别,具体如下:
将外购月饼用于公司外部,
即对外联谊送礼
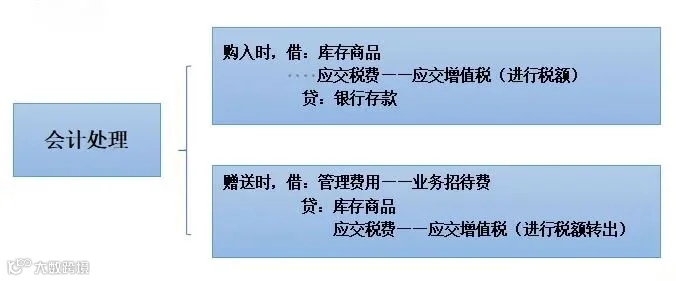
将外购月饼用于送礼,会计上也需要按购入和赠送两步分别进行处理,购入时当作购进商品,赠送时作为业务招待费,具体会计处理如下:
该情形下,增值税、企业所得税和个人所得税的税务处理如下:


政策依据:
《中华人民共和国增值税暂行条例》第十条规定:用于集体福利或者个人消费的购进货物的进项税额不得从销项税额中抵扣。
《企业所得税法实施条例》第二十五条规定: 企业发生非货币性资产交换,以及将货物、财产、劳务用于捐赠、偿债、赞助、集资、广告、样品、职工福利或者利润分配等用途的,应当视同销售货物、转让财产和提供劳务,但国务院财政、税务主管部门另有规定的除外。
《国家税务总局关于企业处置资产所得税处理问题的通知》(国税函【2008】828号)第二条规定,用于职工奖励或福利属于资产所有权属已发生改变而不属于内部处置资产,应按规定视同销售确定收入。
《国家税务总局关于企业所得税执行中若干税务处理问题的通知》(国税函【2009】202号)第一条规定: 企业在计算业务招待费、广告费和业务宣传费等费用扣除限额时,其销售(营业)收入额应包括《企业所得税法实施条例》第二十五条规定的视同销售(营业)收入额。
《中华人民共和国个人所得税法实施条例》第八条:“(一)工资、薪金所得,是指个人因任职或者受雇而取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或者受雇有关的其他所得。”第十条:“个人所得的形式,包括现金、实物、有价证券和其他形式的经济利益。”
《关于离退休人员取得单位发放离退休工资以外奖金补贴征(国税函【2008】723号)的规定,离退休人员除按规定领取离退休工资或养老金外,另从原任职单位取得的各类补贴、奖金、实物,不属于《中华人民共和国个人所得税法》第四条规定可以免税的退休工资、离休工资、离休生活补助费。根据《中华人民共和国个人所得税法》及其实施条例的有关规定离退休人员从原任职单位取得的各类补贴、奖金、实物,应在减除费用扣除标准后,按“工资、薪金所得”应税项目缴纳个人所得税。
《财政部 税务总局关于个人取得有关收入适用个人所得税应税所得项目的公告》(财政部 税务总局公告2019年第74号)规定:自2019年1月1日起,企业在业务宣传、广告等活动中,随机向本单位以外的个人赠送礼品(包括网络红包,下同),以及企业在年会、座谈会、庆典以及其他活动中向本单位以外的个人赠送礼品,个人取得的礼品收入,按照“偶然所得”项目计算缴纳个人所得税,但企业赠送的具有价格折扣或折让性质的消费券、代金券、抵用券、优惠券等礼品除外。