


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!
根据膳食经费管理的相关要求,“教职工在学生食堂就餐,应按照与学生同菜同价原则,据实缴纳伙食费,不得侵占学生利益。”
那么,民办学校教职工伙食费的涉税情况如何?
民办学校教职工伙食费结算通常有两种方式,即由教职工本人承担或由学校承担。
方式一:教职工本人承担。此种方式学校是否涉及增值税及企业所得税?
1.对于增值税来说,根据财政部 国家税务总局《关于全面推开营业税改征增值税试点的通知(财税〔2016〕36号)》附件1:营业税改征增值税试点实施办法
第十条 销售服务、无形资产或者不动产,是指有偿提供服务、有偿转让无形资产或者不动产,但属于下列非经营活动的情形除外:
(三)单位或者个体工商户为聘用的员工提供服务。
因此,学校自营食堂收取教职工伙食费属于学校进行非经营活动,不涉及增值税。如对外承包食堂主体为学校教职工提供餐饮服务,应作为增值税应税收入缴纳增值税。
2.对于企业所得税来说,企业以货币形式和非货币形式从各种来源取得的收入,为收入总额。因此,无论是学校自营食堂还是对外承包食堂收取教职工伙食费,相关收入均应作为企业收入,并入总收入计算缴纳企业所得税。
方式二:由学校承担教职工伙食费。此种方式涉税情况如下:
1. 企业所得税:
根据《中华人民共和国企业所得税法实施条例》第四十条企业发生的职工福利费支出,不超过工资薪金总额14%的部分,准予扣除。
根据《国家税务总局关于企业工资薪金及职工福利费扣除问题的通知(国税函〔2009〕3号)》
“《实施条例》第四十条规定的企业职工福利费,包括以下内容:
(二)为职工卫生保健、生活、住房、交通等所发放的各项补贴和非货币性福利,包括企业向职工发放的因公外地就医费用、未实行医疗统筹企业职工医疗费用、职工供养直系亲属医疗补贴、供暖费补贴、职工防暑降温费、职工困难补贴、救济费、职工食堂经费补贴、职工交通补贴等...”
因此,如学校发生的包括职工食堂经费补贴在内的职工福利费支出超过工资薪金总额14%的部分,应进行调增处理,且不可以在以后年度结转扣除。
2. 个人所得税:
根据《国家税务总局关于生活补助费范围确定问题的通知(国税发〔1998〕155号)“二、下列收入不属于免税的福利费范围,应当并入纳税人的工资、薪金收入计征个人所得税:
(一)从超出国家规定的比例或基数计提的福利费、工会经费中支付给个人的各种补贴、补助;
(二)从福利费和工会经费中支付给单位职工的人人有份的补贴、补助;”
因此,学校承担的教职工伙食费,不属于免征个人所得税的范围,而是属于个人因任职或者受雇取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或者受雇有关的其他所得,应当并入纳税人的工资薪金所得计算缴纳个人所得税。学校应承担相应的代扣代缴义务。
综上,学校应关注相关的税务风险,如学校存在合规、税务等相关问题,亦欢迎联系上海行云民办教育咨询专业团队,针对学校实际情况,予以具体分析及建议。
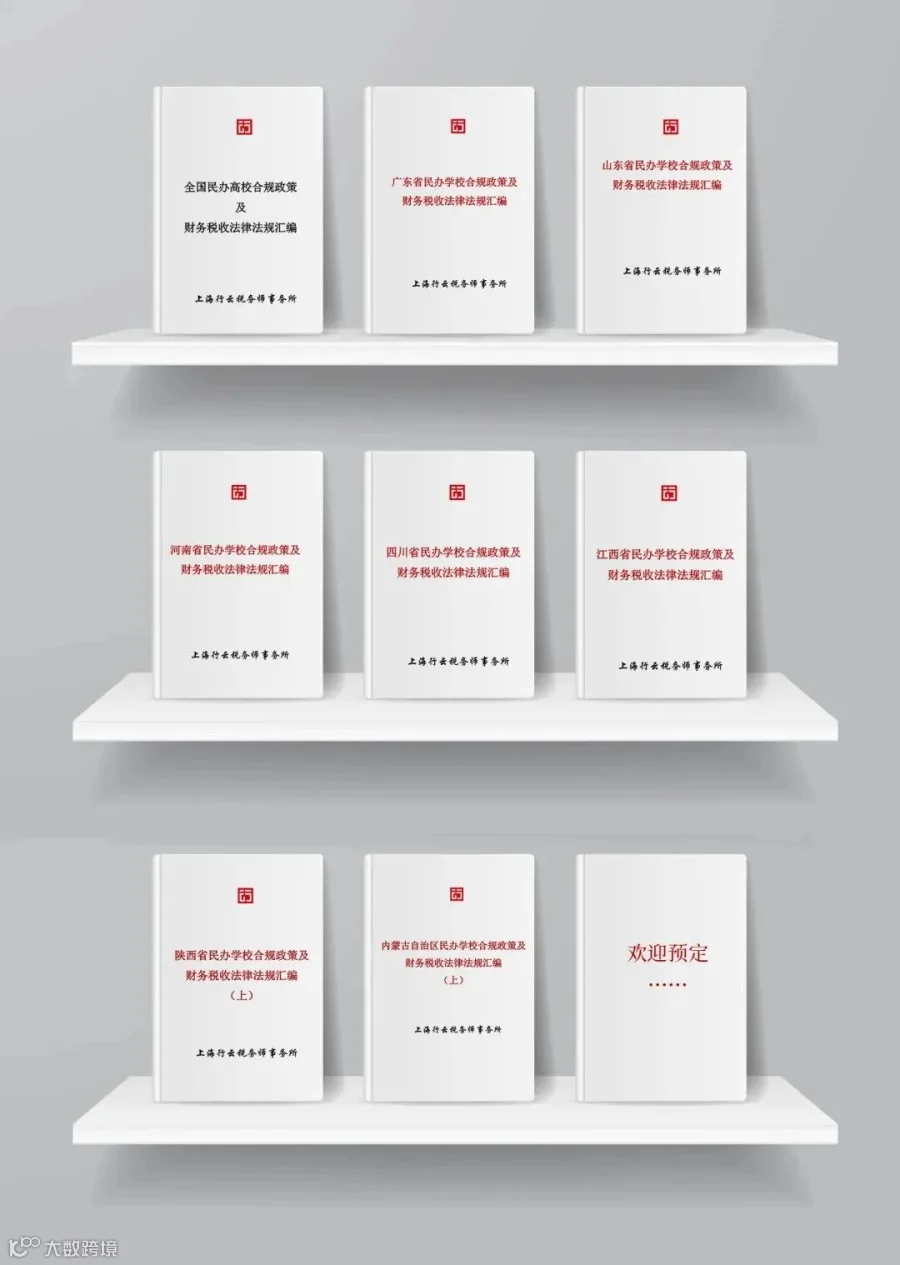
同时,我们也对以下各省的政策有了系统的整理,欢迎学校咨询预订:

微信号|136 8199 8611

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。