


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!
8月,民办学校都在进行迎新准备。那么,从财务角度来看,新生入学季,民办学校应重点关注哪些财税风险?
01
违规收费风险防范方面
1. “新生新办法、老生老办法”及就低原则;
2. 严格执行教育收费公示制度,未经公示不得收费;
3. 严格执行教育收费有关政策。不得擅自增加收费项目、扩大收费范围、提高收费标准;
4. 服务性收费、代收费应遵循“自愿、非营利”原则;
5. 不得将服务性收费、代收费与学费(保教费)、住宿费一并统一收取;
6. 学生公寓内床上用品、日用生活品、学习用品等由学生自主采购,学校不得强行统一配备,强制收取费用;
7. 不得讲义资料、试卷、电子阅览、计算机上机、取暖、降温、校园安全保卫、校讯通(家校通)等作为服务性收费和代收费事项;
8. 军训的相关违规收费风险极高。如军训费、军训期间交通费、军训服装费、军训照相费;
9. 不得强制或变相强制向学生收取空调费、饮水费、洗衣费、交通费(班车费)等服务性收费或代收费;
10. 学费、住宿费不得跨学年/跨学期预收;
11. 学校应关注退费政策。如学生退学、经批准转学、注册缴费后未入读的应遵照省、市、区的退费要求规范退费;
12. 严禁以课后服务名义乱收费;
13. 不得为学生代办或代收商业保险费(包括学平险);
14. 学校参加校方责任保险不得向学生收取费用;
15. 其他违规收费的风险。
02
收取费用的财务方面
1. 应简化收费流程,提供对公账户相关联的“二维码”,由家长“扫码”缴费或采用转账收费,不得收入个人账户;
2. 原则上不收取现金,不进行现金退费;
3. 实行资金监管的地区,民办学校收取的费用、开展活动的全部资金往来、财政性补助资金等只能使用纳入监管的银行账户;
4. 收取学费(保教费)、住宿费、服务性收费应按规定使用增值税发票;
5. 学校所有收支应统一财务核算,不得帐外核算;
6. 不用“小金库”;
7. 收费后,不得将学校资金归集到举办者公司、财务公司等其他账户进行集中管理;
03
收费的账税处理方面
1. 无论是营利性还是非营利性民办学校,会计核算均应以权责发生制为基础;即收取费用后不应全额确认收入,而是将收到款项确认为负债,在实际提供教学服务后确认收入;
2. 每学年按10个月计算,每学期按5个月计算;
3. 发生的费用应当与其相关的收入相配比;
4. 提供服务收入应包括学费收入、住宿费收入、自营食堂伙食费收入、医疗费收入、培训收入等全部学校提供服务而确认的收入;
5. 收款时即达到增值税纳税时点,应在当月/当季进行增值税申报;
6. 免税收入亦应申报,避免“零申报;
7. 应区分应税收入与免税收入,分开核算,避免应税收入按“免税收入”申报。
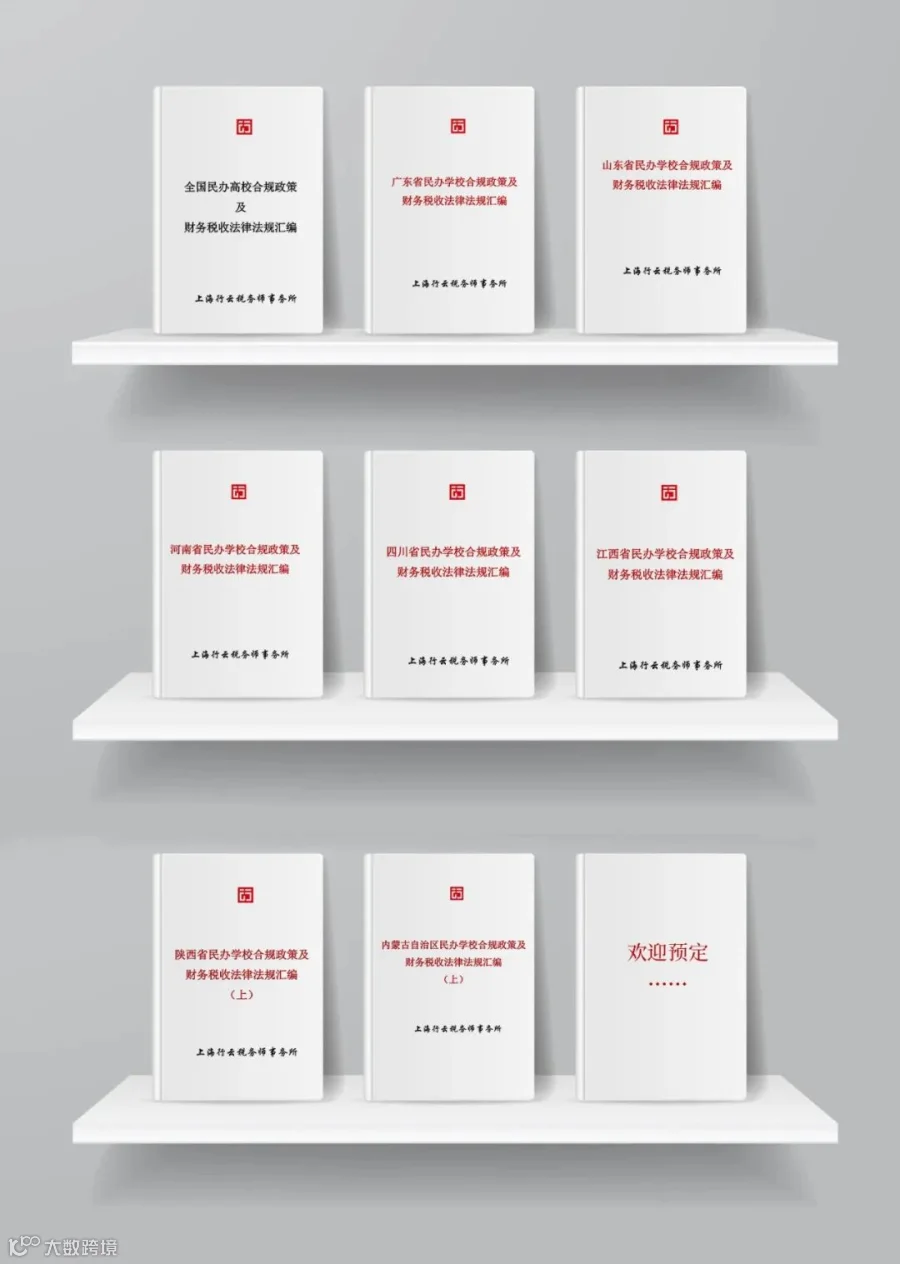
此外,行云税务整理了全国民办高校、各省份的民办学校财务税收法律法规汇编,欢迎广大读者咨询预订:
微信号|136 8199 8611

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。