


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!
近期,常有学校咨询反映因为代收费项目中的校服和床上用品取得了发票,现主管税务机关要求补交增值税,税务机关的要求是否合法呢?
《教育部等五部门印发〈关于进一步加强和规范教育收费管理的意见〉的通知》(教财〔2020〕5号)
(六)完善学校服务性收费和代收费等政策。学校在完成正常的保育、教育教学任务外,为在校学生提供学习、生活所需的相关便利服务,以及组织开展研学旅行、课后服务、社会实践等活动,对应由学生或学生家长承担的部分,可根据自愿和非营利原则收取服务性费用。相关服务由学校之外的机构或个人提供的,学校可代收代付相关费用。学校服务性收费和代收费具体政策,由各省制定。国家已明令禁止的或明确规定由财政保障的项目不得纳入服务性收费和代收费,学校不得擅自设立服务性收费和代收费项目,不得在代收费中获取差价,不得强制或者暗示学生及家长购买指定的教辅软件或资料,……。
(十二)严格执行教育收费公示制度。各地要严格执行教育收费公示制度,未经公示不得收费。……收费政策变动时,学校要及时更新公示内容,确保公示内容合法、有效。各地要严格执行教育收费等行政事业性收费目录清单,不得擅自增加收费项目、扩大收费范围。
(十三)……代收费收入由学校全部转交提供服务的单位,不得计入学校收入。……
上述国家收费文件,确定代收费是学校为方便学生,在自愿前提下,为提供服务方代收代付的费用。必须据实收取、及时结算、定期公布,不得计入学校收入。纯粹的代收费不属于增值税收入的应税范围,但如果学校在实际执行过程中代收费业务并不合规,则可能被认定为销售行为而需要纳税。学校校服、床上用品是否缴纳增值税的问题,核心在于准确区分一项收费是学校的“销售行为”还是纯粹的“代收代付〖行为〗”。
《中华人民共和国增值税暂行条例》第一条,在中华人民共和国境内销售货物或者提供加工、修理修配劳务以及进口货物的单位和个人,为增值税的纳税人,应当依照本条例缴纳增值税。
《中华人民共和国增值税暂行条例实施细则》 第三条 条例第一条所称销售货物,是指有偿转让货物的所有权。…… 本细则所称有偿,是指从购买方取得货币、货物或者其他经济利益。
取得发票的行为从税务角度体现的是证明采购业务的合规性,作为企业所得税前扣除的合法凭证及法定的进项税额抵扣凭证,证明经济业务真实发生的原始凭证。因此,从学校取得发票的角度即为采购业务,已不是纯粹的代收费业务,不再属于不计入学校收入的范围,变成了采购销售货物行为,税务机关据此认定缴纳增值税是有依据的。
学校应重视“代收费”项目业务的合规,代收费业务应符合学校所在地区的政策明确可以代收的费项目中,并在学校的《收费公示》中公示,不得强制或者暗示学生及家长购买,不能签订采购合同,不得取得采购发票,收付过程不能产生差价、销售回扣,不得牟利,不得侵害学生利益等,账务处理为往来款项,定期结算支付,仅是为供应方和学生将款项收取和转付,才能让“代收费”实质名归,才不属于学校的收入范围。
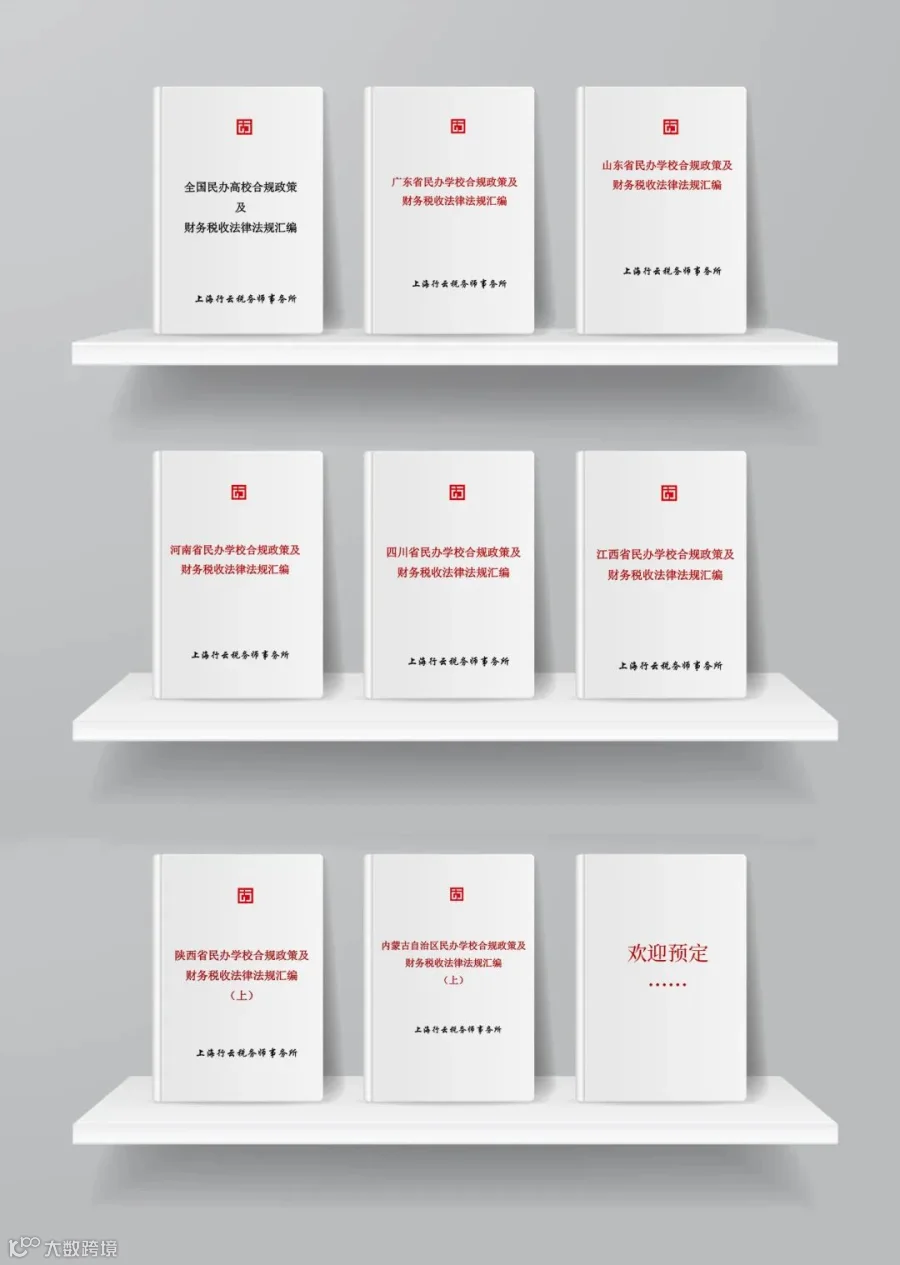
此外,行云税务整理了全国民办高校、各省份的民办学校财务税收法律法规汇编,欢迎广大读者咨询预订:

微信号|136 8199 8611

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。