


原创声明:本文章为行云税务原创文章,转载需授权申请注明文章来源。申请转载文章,请添加微信:dybl5063899li,备注“转载”

退休教师是优质的教师资源,很多民办学校都会选择聘用退休教师充实师资队伍,提高教学水平,因此聘用退休教师产生的支出如何入账并计征个税,企业所得税前怎么扣除,很多学校仍不清楚,支出到底是工资薪金还是劳务报酬?本文为读者梳理一下。
● 相关政策文件
《企业会计准则第9号-职工薪酬》
第二条 职工薪酬,是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。企业提供给职工配偶、子女、受赡养人、已故员工遗属及其他受益人等的福利,也属于职工薪酬。
第三条 本准则所称职工,是指与企业订立劳动合同的所有人员,含全职、兼职和临时职工,也包括虽未与企业订立劳动合同但由企业正式任命的人员。
未与企业订立劳动合同或未由其正式任命,但向企业所提供服务与职工所提供服务类似的人员,也属于职工的范畴,包括通过企业与劳务中介公司签订用工合同而向企业提供服务的人员。
《国家税务总局关于个人兼职和退休人员再任职取得收入如何计算征收个人所得税问题的批复》(国税函[2005]382号)规定:退休人员再任职取得的收入,在减除按个人所得税法规定的费用扣除标准后,按“工资、薪金所得”应税项目缴纳个人所得税。
根据《国家税务总局关于离退休人员再任职界定问题的批复》(国税函〔2006〕526号)规定:退休人员再任职,应同时符合下列条件:
(一)受雇人员与用人单位签订一年以上(含一年)劳动合同(协议),存在长期或连续的雇用与被雇用关系;
(二)受雇人员因事假、病假、休假等原因不能正常出勤时,仍享受固定或基本工资收入;
(三)受雇人员与单位其他正式职工享受同等福利、社保、培训及其他待遇;
(四)受雇人员的职务晋升、职称评定等工作由用人单位负责组织。
《国家税务总局关于个人所得税有关问题的公告》(国家税务总局公告2011年第27号)规定:《国家税务总局关于离退休人员再任职界定问题的批复》(国税函[2006]526号)第三条中,单位是否为离退休人员缴纳社会保险费,不再作为离退休人员再任职的界定条件。
国家税务总局《征收个人所得税若干问题的规定》(国税发〔1994〕089号)的第十九条规定:工资、薪金所得是属于非独立个人劳务活动,即在机关、团体、学校、部队、企事业单位及其他组织中任职、受雇而得到的报酬;劳务报酬所得则是个人独立从事各种技艺、提供各项劳务取得的报酬,两者的主要区别在于,前者存在雇佣与被雇佣关系,后者则不存在这种关系。
《国家税务总局关于企业所得税应纳税所得额若干税务处理问题的公告》(国家税务总局公告2012年第15号)规定:企业因雇用返聘离退休人员所实际发生的费用,应区分为工资薪金支出和职工福利费支出,并按《企业所得税法》规定在企业所得税前扣除。其中属于工资薪金支出的,准予计入企业工资薪金总额的基数,作为计算其他各项相关费用扣除的依据。
《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28)第九条规定:企业在境内发生的支出项目属于增值税应税项目(以下简称"应税项目")的,对方为已办理税务登记的增值税纳税人,其支出以发票(包括按照规定由税务机关代开的发票)作为税前扣除凭证;对方为依法无需办理税务登记的单位或者从事小额零星经营业务的个人,其支出以税务机关代开的发票或者收款凭证及内部凭证作为税前扣除凭证,收款凭证应载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息。
01
按工资薪金入账相关分析
1.聘用退休教师的合同签订要求
签订一年以上(含一年)劳动合同(协议),并真实存在劳动合同协议的劳动关系。
2.人事管理要求
与正常受雇人员的考勤制度、福利待遇、职务晋升、职称评定要求一致。简单来讲,除了退休教师不需要学校再为其买五险一金以外,对退休教师管理要求与给退休教师提供的待遇与其他雇用的教师一致,不存在特殊性,即能满足要求。
3.财务入账及附件要求
按《企业会计准则第9号-职工薪酬》与学校订立劳动合同的退休教师、由学校正式任命的退休教师和未与学校订立劳动合同或未由其正式任命,但向学校所提供服务与职工所提供服务类似的退休教师。按工资薪金造表发放入账,凭证附件为审批过的工资表、工资发放单据等书面资料。
4.个税申报要求
民办学校为聘用的退休教师在严格满足国税函[2006]526号的四个条件后按为聘用的退休教师“工资、薪金所得”计算申报缴纳个人所得税。
5.企业所得税申报要求
根据国家税务总局公告2012年第15号,学校因雇退休老师所实际发生的费用,应区分为工资薪金支出和职工福利费支出,并按《企业所得税法》规定在企业所得税前扣除。其中属于工资薪金支出的,准予计入企业工资薪金总额的基数,作为计算其他各项相关费用扣除的依据。
02
按劳务费入账相关分析
国税函[2006]526号对于“退休再任职”人员的范围做了非常严格的限制性规定,要求必须同时达到四项规定才能按照工资薪金入账,否则只能按照劳务费入账。
1.聘用退休教师的合同
签订一年内的劳动合同或非劳动合同协议,并提供教学劳务取得的报酬,但非劳动雇佣关系。
2.人事管理要求
有特殊的考勤制度、福利待遇、职务晋升、职称评定。对退休教师管理要求与给退休教师提供的待遇与其他雇用的教师不一致,存在特殊性,如只在有课时才需要入校,不参与学校的基本考核,无需参加学校对教师的培训活动等。
3.财务入账及附件要求
按与聘用退休教师的合同或口头约定的待遇计算支付课酬或报酬按“劳务费”核算。凭证附件为任课相关记录表、审批通过的课酬或劳务报酬计算单、劳务费发票、报酬发放单据等资料。
4.个税申报要求
民办学校按为聘用的退休教师“劳务报酬所得”计算申报缴纳个人所得税。注意,支付金额为应付劳务费减代扣代缴个人所得税的差额。
5.企业所得税申报要求
根据国家税务总局公告2018年第28号,退休教师向学校提供的劳务报酬,属于增值税应税劳务,庆由该退休教师提供到学校所在地主管税务机关代开的发票入账。若不能提供发票的,在学校的年度企业所得税汇算时进行调整,不得税前扣除。
综上分析,各民办学校财务负责人或者举办者应当评估退休人员的聘用情况和相关涉税风险,若有相关疑问欢迎咨询上海行云税务团队。
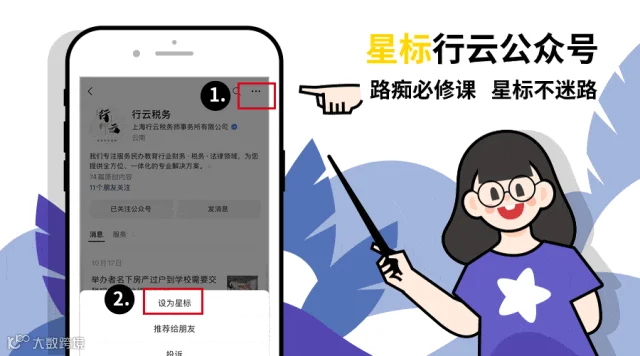
最近微信改版经常有读者朋友错过推送,星标⭐“行云税务”及时接收最新最热的推文
感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。