


声明:本文为行云法财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!

01
个体户的优惠情况
(一)增值税
1.小规模纳税人
月销售额≤10万(季度销售额≤30万),免征增值税;
月销售额>10万,<500万,增值税税率1%;
优惠期间:2023.01-2027.12。
2.一般纳税人:正常纳税。
(二)个人所得税
区分查账征收和核定征收
1.核定征收
根据核定情况来看,有按比例核定的,也有按定额核定的;
2.查账征收
按生产经营所得纳税,税率如下表:
|
级数 |
全年应纳税所得额 |
税率(%) |
|
1 |
不超过30000元的 |
5 |
|
2 |
超过30000元至90000元的部分 |
10 |
|
3 |
超过90000元至300000元的部分 |
20 |
|
4 |
超过300000元至500000元的部分 |
30 |
|
5 |
超过500000元的部分 |
35 |
年利润不超过100万元的部分,减半征收个人所得税。
02
有限公司的优惠情况
(一)增值税
1.小规模纳税人
月销售额≤10万(季度销售额≤30万),免征增值税;
月销售额>10万,≤500万,增值税税率1%;
优惠期间:2023.01-2027.12。
2.一般纳税人:正常纳税。
(二)缴纳企业所得税
1.小微企业
利润≤300万,税率5%;
2.一般企业
若无其他税收优惠,正常纳税,税率25%。
增值税相关优惠政策:

1.《关于明确增值税小规模纳税人减免增值税等政策的公告》(财政部 税务总局公告2023年第1号)
一、自2023年1月1日至2023年12月31日,对月销售额10万元以下(含本数)的增值税小规模纳税人,免征增值税。
二、自2023年1月1日至2023年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。
2. 《财政部 税务总局关于增值税小规模纳税人减免增值税政策的公告》(财政部 税务总局公告2023年第19号)
一、对月销售额10万元以下(含本数)的增值税小规模纳税人,免征增值税。
二、增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。
三、本公告执行至2027年12月31日。
个人所得税相关优惠政策:
1.《财政部 税务总局关于实施小微企业和个体工商户所得税优惠政策的公告》(财政部 税务总局公告2021年第12号)
二、对个体工商户年应纳税所得额不超过100万元的部分,在现行优惠政策基础上,减半征收个人所得税。
三、本公告执行期限为2021年1月1日至2022年12月31日。
2.《财政部 税务总局关于小微企业和个体工商户所得税优惠政策的公告》(财政部 税务总局公告2023年第6号)
二、对个体工商户年应纳税所得额不超过100万元的部分,在现行优惠政策基础上,减半征收个人所得税。
四、本公告执行期限为2023年1月1日至2024年12月31日。
企业所得税相关优惠政策:

1.《财政部 税务总局关于实施小微企业普惠性税收减免政策的通知》(财税[2019]13号)
二、对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;对年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
2.《财政部 税务总局关于实施小微企业和个体工商户所得税优惠政策的公告》(财政部 税务总局公告2021年第12号)
一、对小型微利企业年应纳税所得额不超过100万元的部分,在《财政部 税务总局关于实施小微企业普惠性税收减免政策的通知》(财税〔2019〕13号)第二条规定的优惠政策基础上,再减半征收企业所得税。
二、对个体工商户年应纳税所得额不超过100万元的部分,在现行优惠政策基础上,减半征收个人所得税。
三、本公告执行期限为2021年1月1日至2022年12月31日。
3.《财政部 税务总局关于进一步实施小微企业所得税优惠政策的公告》(财政部 税务总局公告2022年第13号)
一、对小型微利企业年应纳税所得额超过100万元但不超过300万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。
三、本公告执行期限为2022年1月1日至2024年12月31日。
4.《财政部 税务总局关于小微企业和个体工商户所得税优惠政策的公告》(财政部 税务总局公告2023年第6号)
一、对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。
三、本公告所称小型微利企业,是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。
四、本公告执行期限为2023年1月1日至2024年12月31日。
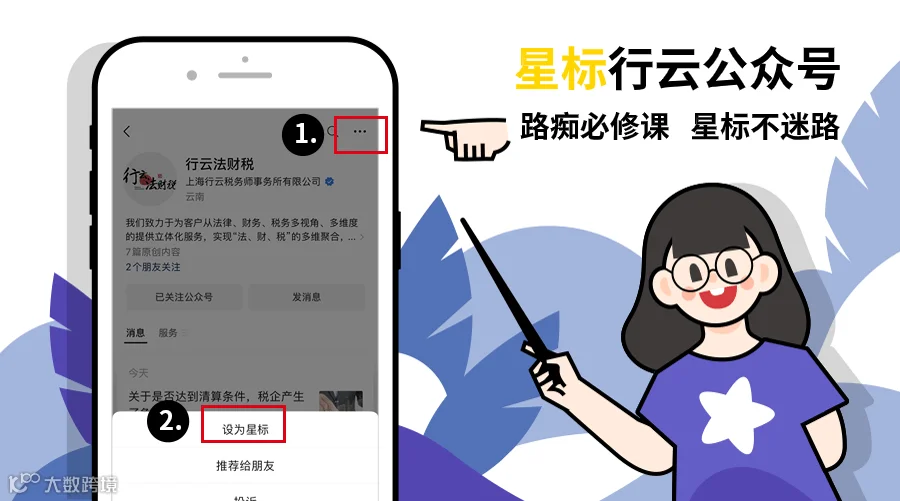
最近微信改版经常有读者朋友错过推送,星标⭐“行云法财税”及时接收最新最热的推文
认知行云
上海行云税务师事务所,由同时具有注册会计师、税务师、律师资格的“三证”专家牵头,同时具有法律、会计、审计、税务全领域知识的专业性复合型服务团队。与全国知名律师事务所、会计师事务所强强联合,自成立以来已服务全国客户数百家,涵盖民办教育、民营医疗、房地产、建筑工程和电商等多个行业。上海行云旨在最大程度打破财务、税务、法律专业壁垒,形成多维聚合,为企业和企业主提供法、财、税一体化全方位专业服务。
专业服务
致企业:股权架构设计、交易架构搭建、治理架构优化、风险识别与合规应对、财税合规优化、涉税专项优化、涉案企业合规管理、财税管家、财税顾问等专业化服务。
致企业主:家企风险隔离、投资人权益保障、法财税沟通协调、私人财富管理、高净值客户税收合规优化。

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。