


声明:本文为行云民教财税原创,本文仅代表作者个人观点,不视为税务师出具的正式税务意见和结论。如需转载或引用文章中的任何内容,或希望就该议题进一步交流探讨,欢迎关注公众号!

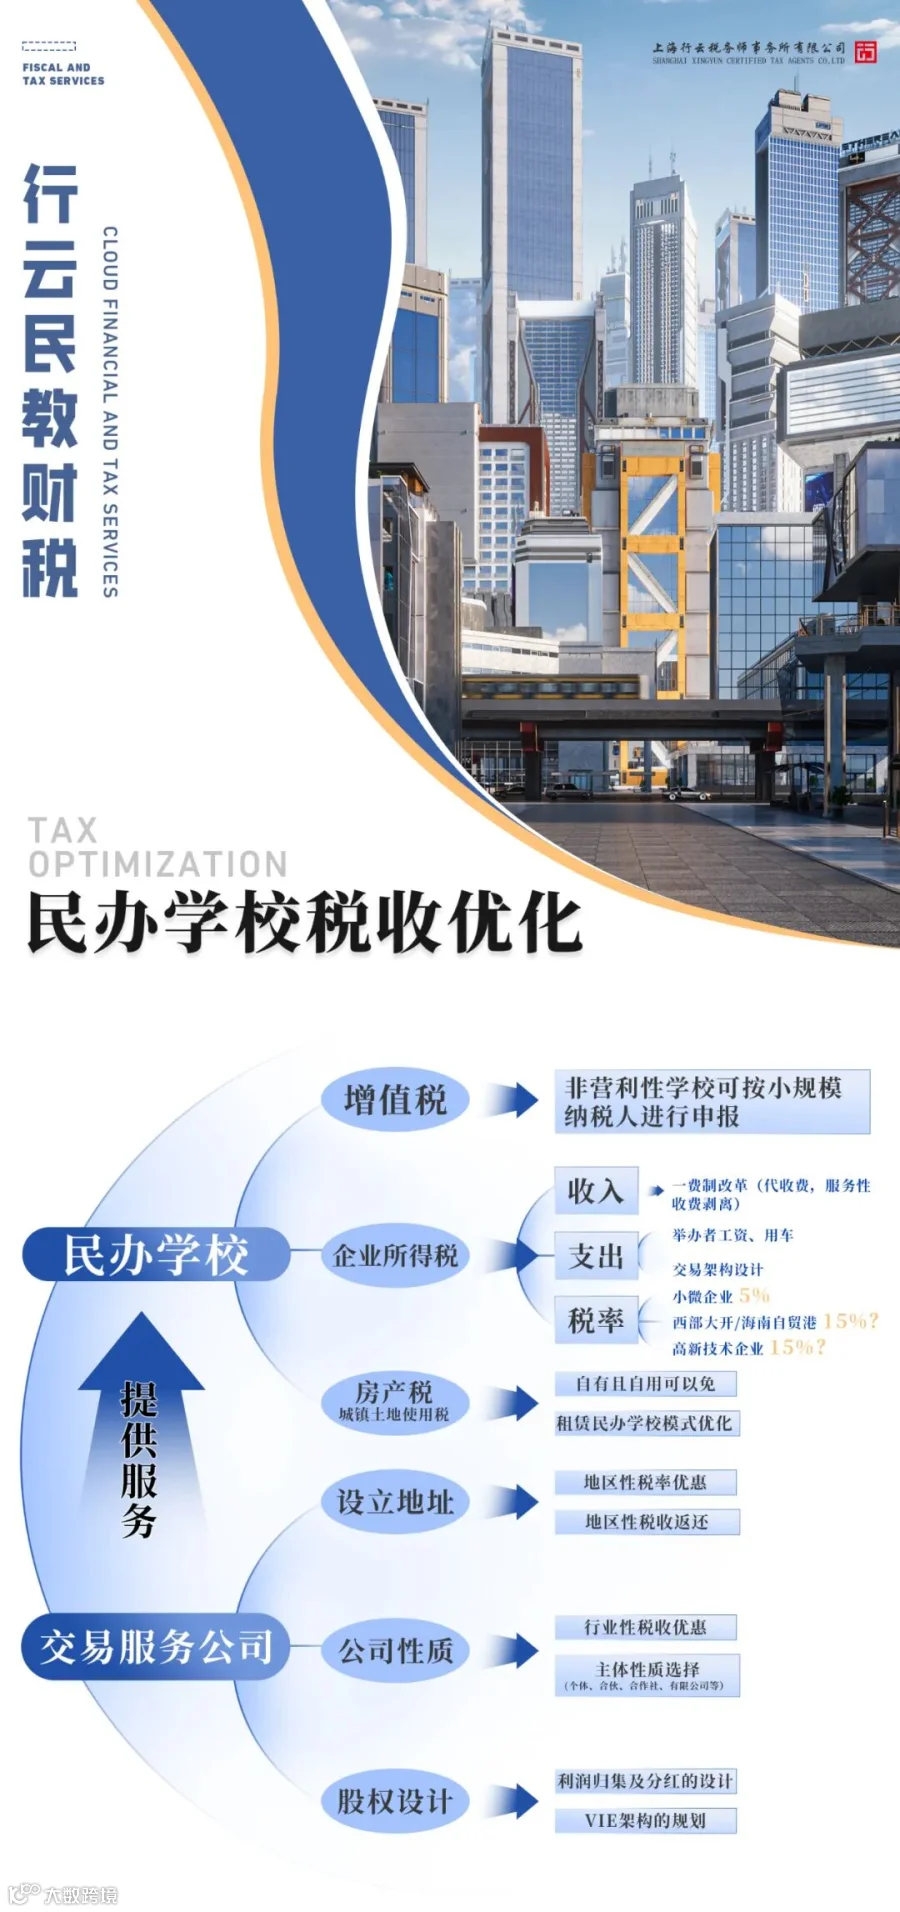
根据《财政部 国家税务总局关于教育税收政策的通知》(财税〔2004〕39 号),对国家拨付事业经费和企业办的各类学校、托儿所、幼儿园自用的房产、土地,免征房产税、城镇土地使用税;
民办学校享受以上房产税、城镇土地使用税的免税政策,应同时满足以下两点要求:
1. 享受主体应为学校、托儿所、幼儿园。
2. 房产、土地为自用。
而民办学校应特别注意的是:
1. 该政策对学校营利性、非营利性并未做特别约定。也就是说,即使是营利性民办学校,如同时满足以上两点要求,亦能享受相关政策;
2. 应注意“房产、土地为自用”的限制:
① 房产、土地在举办者名下,提供给民办学校使用,不满足“自用”条件,不属于相关免税范围,应按规计算缴纳房产税、城镇土地使用税,无论是否收取相关租金;
② 房产、土地在民办学校名下,学校将其中一部分房产出租,收取租金,如民办学校出租的各类商铺,校园内的各类营利性场所、对外出租的停车场、酒店,均不属于相关免税范围,应按规计算缴纳房产税、城镇土地使用税。
③ 房产、土地在民办学校名下,学校将其中一部分房产、土地提供给另一所民办学校或其他法人主体使用,无论该学校或主体是营利性还是非营利性,是否为关联方,是否收取租金,均不满足“自用”条件,应按规计算缴纳房产税、城镇土地使用税。
在实践中,各地因不满足“自用”条件,未规范计算缴纳房产税及土地使用税而被税务机关追缴相关税费及罚款、滞纳金的案例层出不穷,建议学校重视税收风险,尤其学校的企业所得税、房产税、城镇土地使用税的相关风险,建议学校联系上海行云税务的民办教育财税合规专家,对学校财税风险进行梳理,防范于未然。
此外,行云税务整理了全国民办高校、各省份的民办学校财务税收法律法规汇编,欢迎广大读者咨询预订。

微信号丨136 8199 8611

感谢您读到最后,点个“赞”+“在看”,并“分享”给更多人看。