搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
2023增值税小规模纳税人减免政策汇总
>
2023增值税小规模纳税人减免政策汇总
共能水滴财云
2023-01-10
0
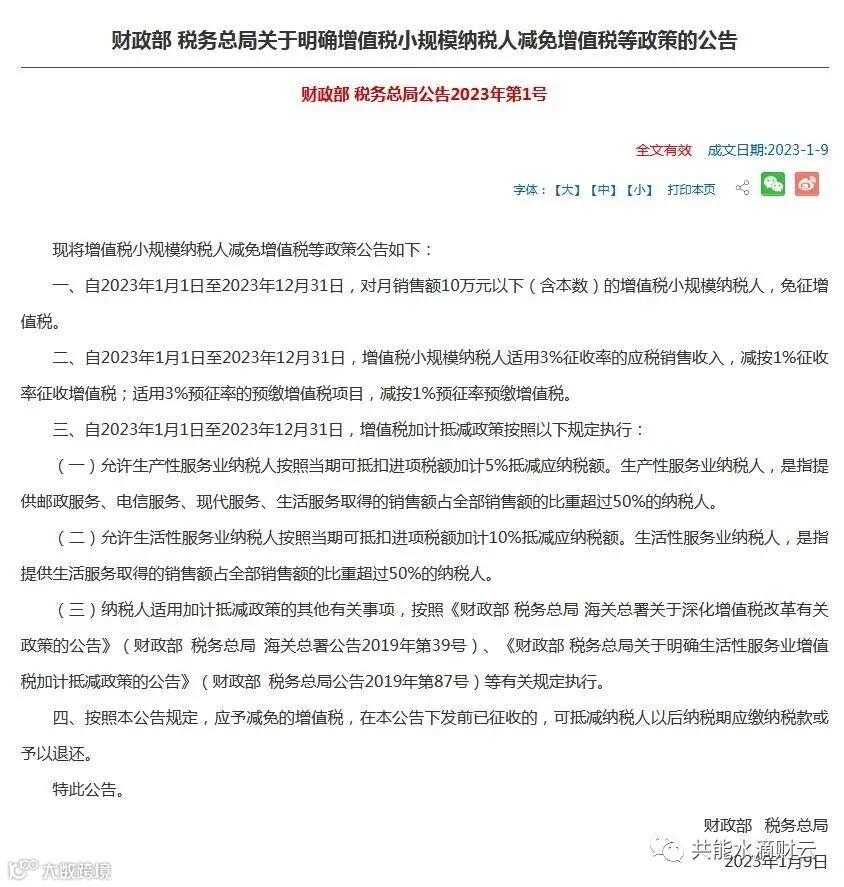
导读:国家税务总局在2023年1月9日发布了财政部 税务总局公告2023年第1号《财政部 税务总局关于明确增值税小规模纳税人减免增值税等政策的公告》,下面就来集中的带领大家过下整体减免优惠。
千呼万唤始出来,国家税务总局在2023年1月9日发布了财政部 税务总局公告2023年第1号《财政部 税务总局关于明确增值税小规模纳税人减免增值税等政策的公告》,下面就来集中的带领大家过下整体减免优惠。
Part1:重要的信息
1、
自
2023年1月1日至2023年12月31日,对月销售额10万元以下(含本数)的增值税小规模纳税人,
免征增值税
。
2、
自
2023年1月1日至2023年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税;适用3%预征率的预缴增值税项目,减按1%预征率预缴增值税。
3、
自
2023年1月1日至2023年12月31日,增值税加计抵减政策按照以下规定执行:
允许生产性
服务
业纳税人按照当期可抵扣进项税额加计5%抵减应纳税额。生产性服务业纳税人,是指提供邮政服务、电信服务、现代服务、生活服务取得的销售额占全部销售额的比重超过50%的纳税人。
允许生活性服务业纳税人按照当期可抵扣进项税额加计10%抵减应纳税额。生活性服务业纳税人,是指提供生活服务取得的销售额占全部销售额的比重超过50%的纳税人。
Part2:重要的解读
1、免税只能按照月度、季度两种计算,不能按年计算
案例1:1个季度内,前2个月没开票,第3个月开出30万的发票,这种是可以享受的。
案例2:前面3个季度都没开票,第四季度开120万的发票,这种是不能享受免税的。
2、增值税专用发票不免税
增值税是流转税,所以增值税的专票是不免税的,无论你选择的1%或3%都是要正常申报纳税的。对于享受减税优惠的纳税人,在申报纳税的时候,需要按照以下步骤,填写减税:
减按1%征收率征收增值税的销售额应当填写在《增值税及附加税费申报表(小规模纳税人适用)》“应征增值税不含税销售额(3%征收率)”相应栏次,对应减征的增值税应纳税额按销售额的2%计算填写在《增值税及附加税费申报表(小规模纳税人适用)》“本期应纳税额减征额”及《增值税减免税申报明细表》减税项目相应栏次。
3、销售额10万/月或30万/季,是专票+普票的合计数(不包含税额)
在计算销售额的时候,专票和普票的销售额需要合并计算,不能单独分开计算去跟10万/30万元进行比较。
4、
按照季度走,前2个月开的都是减免税,到了第3个月,销售额超过30万怎么计算?
第
3个月
发现超过30万元,全部的销售额都需要全额纳税,申报的时候进行调整。
关注“共能水滴财云”,每周解锁一个
财税
小知识
【声明】内容源于网络
0
0
共能水滴财云
1234
内容
29
粉丝
0
关注
在线咨询
共能水滴财云
1234
总阅读
0
粉丝
0
内容
29



 共能水滴财云