



导读
全球新动向
Global Marketing Weekly
洞察行业趋势,增长快人一步
(2022.3.21-3.25)
全球视野、行业前沿、大厂动态
流量趋势洞察、数据报告分享
TikTok直播电商的377天:复刻抖音,印尼逆袭
TikTok的出现,为大量新卖家提供了新的成长机会。“我们有个美妆客户,在TikTok上零粉丝开播,用了4个月时间做到了每个月50万美金,除了合作佣金和维护费外,几乎没别的投入。”不过,在2022年,一切或许都将不同,TikTok会率先调整,如在补贴政策上便不再激进、粗放。陆星认为,“至少今年上半年的目标可能还是做量。到下半年开始,TikTok应该会逐渐主动地控制补贴力度,对货品的补贴力度也会更有针对性,会针对重点商家、品类进行补贴。”不过,陆星认为,只要盘子做大,卖家还能赚到钱,仍然会选择TikTok,但难题在于如何在收缩的过程中仍然保持势能。
深入敌营新操作?Facebook开通TikTok账户
Facebook开通TikTok账户打造品牌矩阵。
外界推测,Facebook可能想利用TikTok平台或TikTok广告扩大其在Z世代用户群中的影响力。不过考虑到Facebook一直以来将TikTok视为眼中钉,这波操作不禁让人会心一笑。
在Meta的2021年第四季度财报中,首席执行官扎克伯格在与投资者的通话中重申了一点,说道对于用户来说,他们有很多消遣时间的方式,从TikTok的涨势来看用户对于这个平台的倾斜肉眼可见,TikTok已经坐拥非常大的用户基数,并且在这之上继续以相当快的速度增长,对于Meta来说,是很强大的威胁。
2022全球范围内最热赛道?
网易、莉莉丝突然杀入,与FunPlus、IGG混战,这条赛道要爆了?
魔幻SLG赛道要爆!网易、莉莉丝同时杀入!
网易新推出的《指环王:崛起之战》最高挤进28个国家的畅销榜Top10,而莉莉丝旗下一款名为《Last War》的魔幻SLG产品也在海外低调开启测试。算上IGG和FunPlus,这一赛道即将上演四方厮杀!
从投放趋势来看:持续投放争夺用户注意力。SLG品类用户的生命周期较长,回报周期也较长,因此天然适合持续稳定地进行效果广告投放,以争夺目标的用户的注意力。(来源:DataEye)
(1)市场格局:海外SLG重点题材,出海新老产品齐发力;
(2)买量情况:立足美国,抢抓高增长的新兴市场是主旋律;
(3)社会化营销:联动or蹭热点,不走弯路准确抓住用户。
中国游戏“卷”在海外
版号停发的244天里,游戏厂商加快了出海步伐。除了中小厂商海外求生存,大厂们也加码角逐其中,出海浪潮越卷越高。
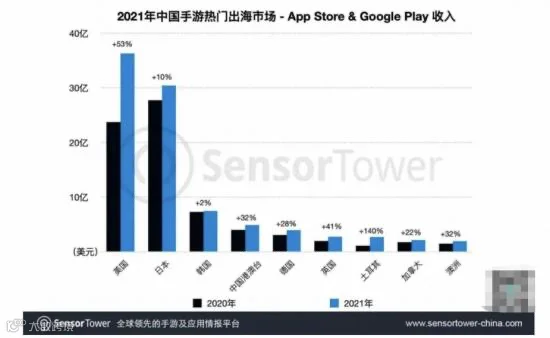
据Sensor Tower发布《2021中国手游出海年度盘点》,42款手游在海外获得了超1亿美元的收入。
如今,海外各大游戏榜单上,纷纷站上了中国企业发行的游戏。“不同的地区情况不一样,但像韩国市场,下载量top30的游戏里,30%都是中国企业的游戏。”
游戏行业的百花齐放早已过去,无论是国内还是海外,“头部效应”都将持续加剧。程星与中小游戏研发团队交流时发现,越来越多的从业者似乎陷入了迷茫,还未找到新的方向。而在坚守,也未拥抱大厂的小企业,许多则从手游、端游,转变方向做起了独立游戏。不过,按照业内以“是否收回投入成本”的标准来判定独立游戏存活与否,2021年在Steam平台上,独立游戏的死亡率高达97.1%。
“在我的理解中,做独立游戏多多少少是在为爱发电了。”(来源:全天候科技)
游戏广告或承压,短期逆风之下腾讯股价仍有望回归高位?
困境既是腾讯的试金石,也是投资者们的试金石。
腾讯是一家拥有大量自由现金流的成长型科技企业,它在社交、游戏领域拥有牢固的领导地位,而在金融、科技等领域的发展为它创造了第二增长曲线。
短期内的逆风可能会对它的四季度业绩造成不利影响,但从长远来看也验证了它抵抗风险的能力。
困境既是腾讯的试金石,也是投资者们的试金石。正如查理芒格说的:我们这代人,哪一个不是熬出来的,坚持下去,甚至用不着脑子多聪明。
谷歌允许Spotify在新的试点中拥有自己的应用内支付选项
谷歌今天宣布启动一项旨在探索其所谓的“用户计费选择”的试点计划。该计划将允许从Spotify开始的少数参与开发者在其应用程序中的Google Play计费系统旁边提供额外的第三方计费选项。Spotify表示,该试点将推广到提供Spotify Premium的所有市场,即全球184个市场。不过,谷歌提醒说,试点将从选定的市场开始,并随着时间的推移积累经验,哪些地区将首先进入尚未确定。谷歌没有透露它已经为未来的测试安排了哪些其他开发者,但指出 Spotify是这项工作的“自然第一合作伙伴”,因为它是“全球最大的订阅开发者之一”,而且“在广泛的设备形式中都进行了整合。”(Techcrunch)
第1季度全球应用下载量达370亿次 消费金额达330亿美元
根据本周公布的对 iOS 和 Android 应用生态系统的最新分析,全球应用市场还处于上升期,没有到达顶峰。根据 data.ai(原名 App Annie)的报告,2022 年第一季度全球 App Store 和 Google Play 的应用下载量达到 370 亿,同比增长 11%。

Image Credits: data.ai
该公司表示,本季度应用下载量最大的市场是印度、美国和巴西,而墨西哥、土耳其和巴西的季度环比增长最大。消费者在应用上的支出在第一季度也有所增长。今年第一季度再次证明是有史以来最大的消费者支出,达到330亿美元。iOS 应用程序继续推动应用程序生态系统在这方面的大部分增长,占该季度 330 亿美元消费者支出总额的 65%,这一数字在过去两年中增长了 42%。data.ai 说,这个 65% 的数字也与前五个季度一致。

支出最多的类别包括游戏、娱乐以及照片和视频应用。另外,当游戏被剔除后,iOS 应用所推动的消费者支出比例甚至更高。在非游戏类应用中,iOS 应用占消费者支出的 73%,这主要是由流媒体视频应用、约会应用和直播应用的应用内购买的流行所驱动。该公司指出,本季度有一些较小的类别在消费者支出方面加速增长,包括 iOS 医疗应用(增长23%)以及健康和健身应用(增长20%)。在 Android 系统中,增长的类别包括个性化、食品和饮料以及汽车和车辆应用。
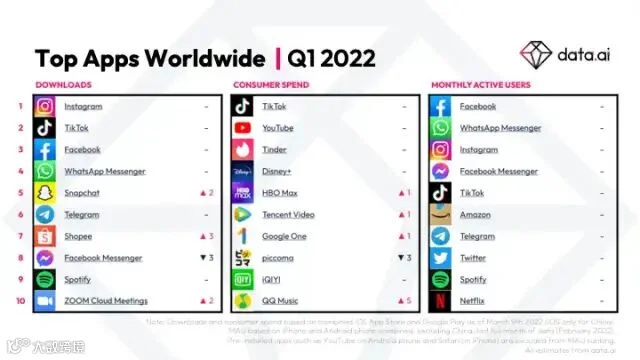
本季度支出的一个重要里程碑来自于 Disney+,它与其他 34 家移动公司一起,在全球消费者终生支出中达到20亿美元。(来源:cnBeta.COM)
谷歌将封杀利用俄乌战争内容创收的广告
谷歌周三表示,公司不会帮助网站、应用和YouTube频道将广告投放到被视为利用、驳斥或纵容俄乌冲突的内容的旁边。谷歌的广告软件帮助出版商创造收入,该公司禁止广告出现在煽动暴力、否认悲剧事件的内容旁边。谷歌把这些政策广泛地应用到了战争中。
Facebook、Instagram 正在向 Metaverse 迈进 3D 广告
三维电子商务技术公司VNTANA现在是Meta的AR发布API的alpha测试者,该API将允许它为Facebook和Instagram的AR广告创建和发布三维资产。其他测试该API的公司包括CGTracer、Modiface和Perfect。
原文:3D e-commerce technology company VNTANA is now an alpha tester for Meta’s AR Publishing API that will allow it to create and publish 3D assets for AR ads on Facebook and Instagram. Other companies testing the API include CGTracer, Modiface and Perfect.
Game On: Measurement on TikTok
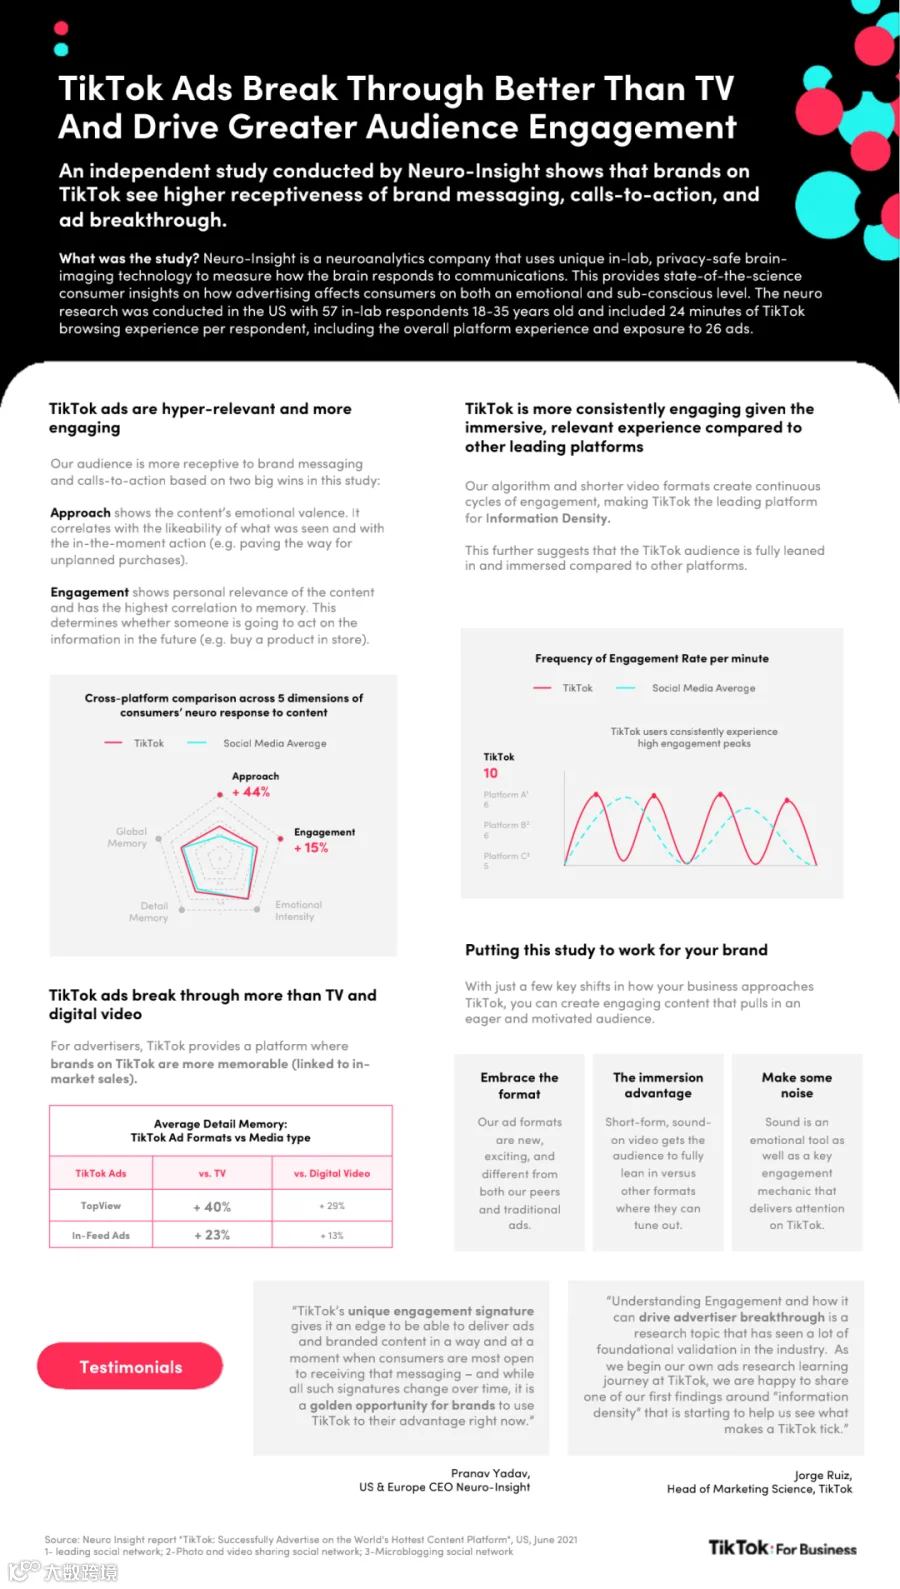
(需要完整版pdf的后台回复“TT报告”获取)
互联网人都在看的宝藏文档👇🏻
《2022优化师能量库》
主要包含:互联网广告营销行业最新资讯、优质文章、经验总结、知识干货、数据报告等一切助力增长的内容。一键收藏,随时随地打开文档可以快速检索你想要的。

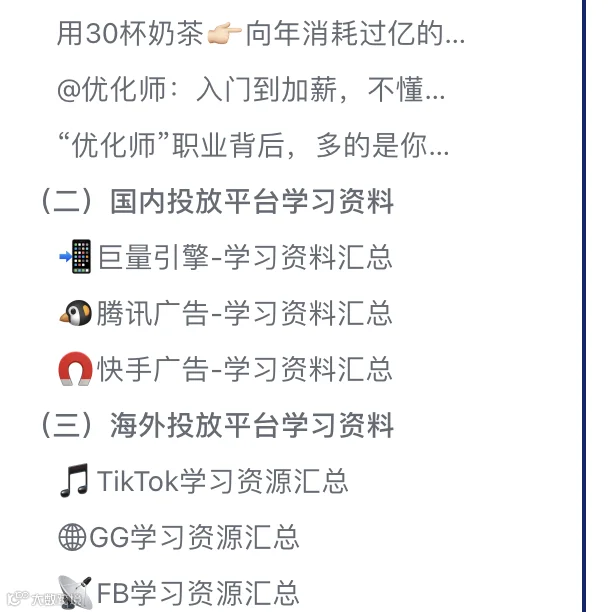

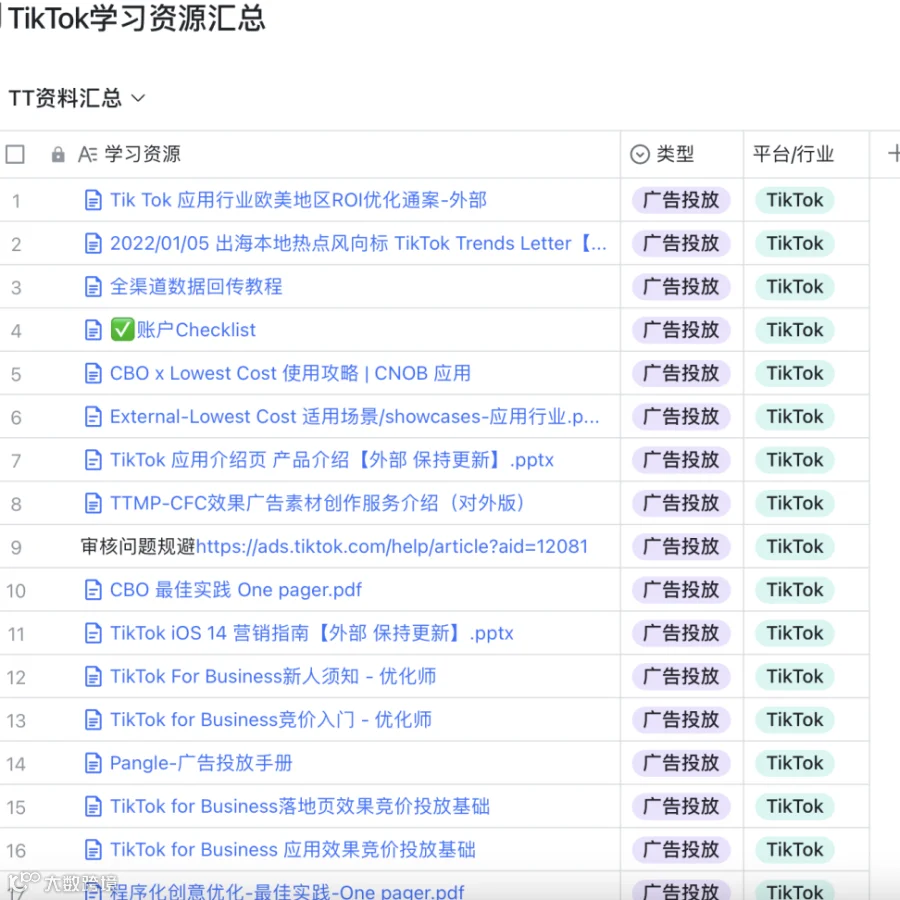
部分内容截图展示
欢迎扫码开启阅读
关于我们
量多多
欢迎订阅关注公众号“顶量增长引擎”,回复关键词“社群”即可进群学习交流,添加小编微信(17715244210)即可进群领取福利,欢迎分享经验、学习交流,互帮互助、共同成长。