


中国企业出海竞争力调研

中国人力资源同业公会——企业出海研究会(筹)自2024年4月筹备以来,已陆续收到数百家企业的入会申请。
作为出海研究会筹备阶段的重要一环,为更好地了解中国企业在出海过程中遇到的挑战,向出海企业提供更具针对性的专业指导建议,中国人力资源同业公会特此编制了《中国企业出海竞争力调研》问卷(共70题,用时约5分钟),旨在更精准地规划企业出海研究会的专业服务,帮助出海企业了解自身的国际竞争力,建立出海通识。
请阅读下文调研指南后点击进入调研。
2024-10-11
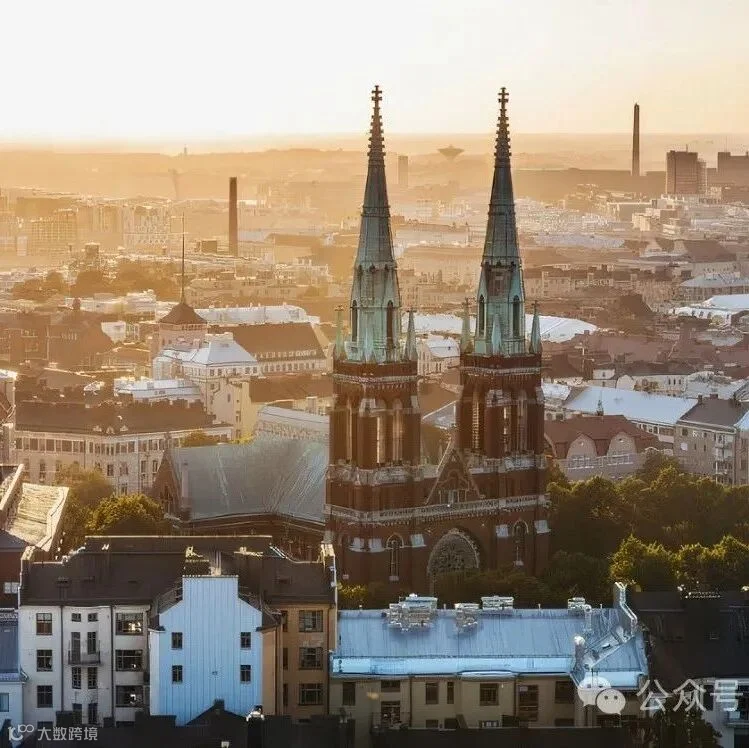
企业出海芬兰
财税政策(公司税、关税、个税)
段落引言
芬兰作为北欧经济的重要组成部分,以其稳定的市场、良好的营商环境和高效的政府服务吸引了众多国际企业投资设点。其税收制度虽整体偏高,但结构透明、执行严谨,对于守法合规的企业而言,是一个值得拓展的成熟市场。以下是2024年芬兰公司税、关税以及个人所得税政策的全景解析,帮助企业在筹划“出海芬兰”时做好充分准备。

税率与适用范围
芬兰对企业利润征收统一的公司所得税,税率为20%。这一税率适用于所有在芬兰注册的公司,以及在芬兰设有常设机构的外国公司。合伙企业的所得税由合伙人分别缴纳,合伙企业本身不作为独立的纳税实体。需要注意的是,2024年,芬兰对研发活动提供额外的税收优惠,纳税人可根据其增加的研发活动额度享受高达45%的额外研发费用扣除。
申报与缴纳
企业需在每个纳税年度结束后的规定期限内向芬兰税务局提交所得税申报表。通常,申报截止日期为次年5月。企业可以选择按季度预缴税款,以避免年度结算时的资金压力。芬兰税务局提供多语言服务,包括中文,方便企业获取必要的税务信息和支持。

欧盟共同关税
作为欧盟成员国,芬兰适用欧盟的共同关税政策。这意味着从非欧盟国家进口的商品需缴纳关税,具体税率取决于商品的种类和原产地。企业可通过欧盟的TARIC系统查询具体商品的关税税率。此外,进口商品还需符合欧盟的各项标准和法规,如CE认证等。
增值税(VAT)
进口商品除关税外,还需缴纳增值税。芬兰的标准增值税率为24%,适用于大多数商品和服务。然而,部分商品和服务享受较低的增值税率:
14%税率:食品、动物饲料、餐饮服务等。
10%税率:书籍、报纸、期刊、客运服务、住宿服务、药品、文化活动门票等。
需要注意的是,芬兰议会已批准自2025年1月1日起调整部分增值税税率。具体调整包括:
药品与书籍:增值税率将从10%上调至14%。
个人交通与住宿服务、体育运动及文化活动服务:增值税率将从10%上调至14%。
报纸、期刊和广播服务:继续享受10%的优惠税率。
卫生类用品:增值税率将从标准的24%降至14%。
甜食和巧克力:计划从2025年6月1日起将税率从14%上调至24%。
这些调整旨在增加政府收入,同时平衡社会各界的税负。
碳边境调节机制(CBAM)
自2023年10月1日起,欧盟开始实施碳边境调节机制(CBAM),芬兰作为成员国同步执行。该机制针对进口的高碳排放产品,如水泥、钢铁、铝、化肥、电力和氢气,要求进口商报告并购买相应的碳排放证书。具体实施阶段如下:
过渡阶段(2023年10月1日 - 2025年底):进口商需报告上述产品的隐含碳排放量,但无需购买证书。
全面实施(2026年1月1日起):进口商需为进口产品的碳排放购买CBAM证书,价格与欧盟碳排放交易体系(EU ETS)下的碳配额市场价格挂钩。
CBAM的主要目的是防止碳泄漏,确保进口产品与欧盟内部生产的同类产品承担相同的碳成本,从而鼓励全球范围内的碳减排。
税率结构
芬兰的个人所得税由国家税和市政税组成,采用累进税率。2024年,国家税的适用税率如下:
0 – 19,900欧元:0%
19,901 – 29,700欧元:6%
29,701 – 49,000欧元:17.25%
49,001 – 85,800欧元:21.25%
超过85,800欧元:31.25%
市政税率由各地方政府自行决定,2024年各地市政税率在4.36%至10.86%之间,平均市政税率为7.38%。
资本所得税
资本所得(如股息、利息、租金收入)适用单独的税率。对于年度资本所得不超过30,000欧元的部分,税率为30%;超过30,000欧元的部分,税率为34%。
特别税收待遇
对于符合条件的外籍雇员,可申请按**32%**的统一税率缴纳所得税,而非采用累进税率。这项优惠需提前申请并满足相应条件。
社会保险费
雇主和雇员均需缴纳社会保险费,包括健康保险、养老保险、失业保险等。2023年,雇主需支付的健康保险费率为1.53%,养老保险费率平均为17.39%,失业保险费率根据工资总额的不同部分分别为0.52%和2.06%。
编辑:赵彦雯
|
|
|
|


 |
|
往期推荐
2024-08-27

2024-12-10
2025-04-08
2025-04-04

2025-04-01
由于微信修改了推送规则,请将中人会加为星标或每次看完后点击一下页面下端的“点赞”或“转发”、“推荐”,以便经常看到我们的推送。