





美国影响力变化下,中国真正面对的不是市场,而是结构
南美在变的不是政策,
而是“可选项”的数量



资源重新被国家抓回手里
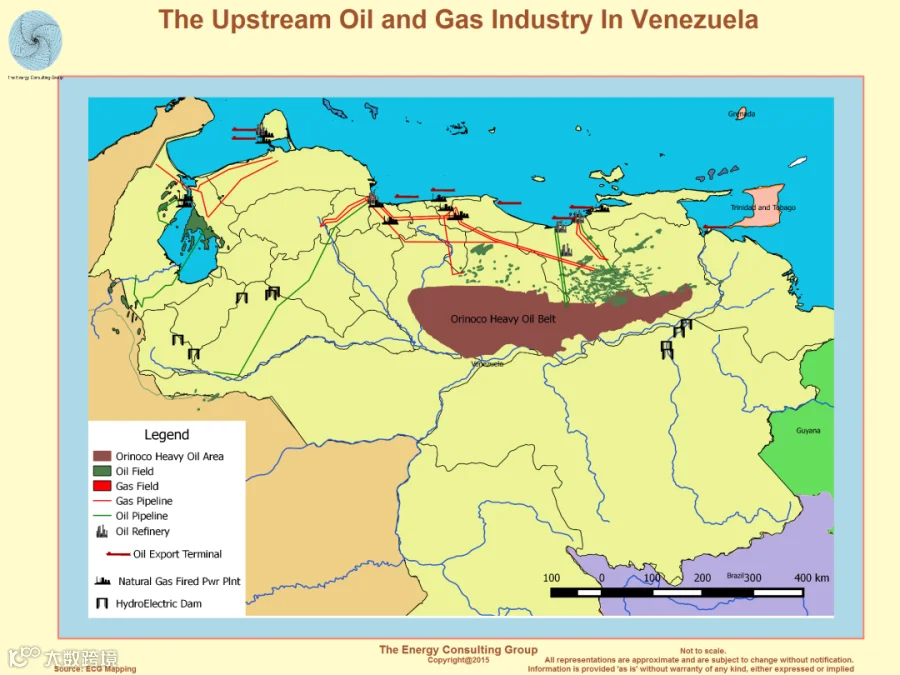
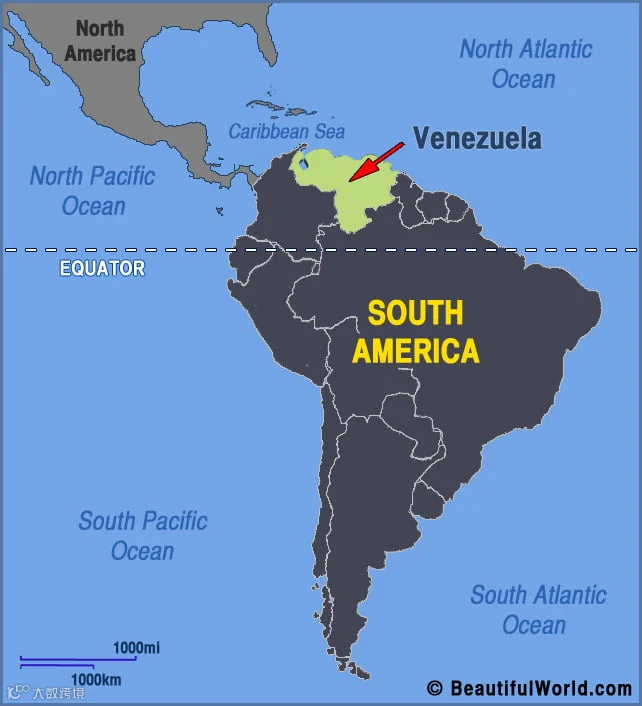
过去二三十年,南美被视为稳定的资源输出地:石油、铜、铁矿、锂,持续进入全球市场。但近年,一个明显变化正在发生——国家开始重新强调控制权与长期收益。不是反市场,而是把“资源定价权”和“开发节奏”重新纳入政治考量。这直接改变了外资参与的方式:还能合作,但条件更复杂、周期更长。

对美国的心理依赖在下降
美国在南美的影响力并未消失,但“唯一选择”的地位正在松动。政治周期变化、国内议题分散,使得南美国家对美国的预期更现实:不再单押,而是分散风险。这不是倒向任何一方,而是给自己留空间。

中国成为现实的“可选项”
当选择增多,谈判空间就会出现。中国在基础设施、能源、融资与工程执行上的能力,恰好补上了南美的现实需求。并非“替代美国”,而是成为并列选项之一,这本身就改变了博弈结构。

机会为何更大,但
规则也更不稳定


政治变量开始压过商业变量
在南美,项目成败越来越少由企业执行力决定,越来越多由政治态度、选举结果、外部关系变化触发。商业理性仍重要,但不再是唯一主导。

外部信号会被迅速放大
美国态度的任何变化—制裁、松动、表态—都会被市场迅速解读并放大,直接影响项目节奏与融资环境。这使得“政策噪音”成为企业必须承受的常态。

周期被拉长,不确定性前置
南美项目不再适合“快进快出”。审批、谈判、执行都在拉长周期,不确定性被前置到立项阶段。企业若不把政治周期纳入模型,后期调整成本会急剧上升。
对中国而言:这不是
第二个东南亚


对中国而言,南美并不是第二个东南亚,失败的类型本身就已经发生变化。在东南亚,很多项目倒下是因为商业判断失误;在北非,更多卡在执行层跑不动;而在南美,失败往往来自地缘环境突然改变规则,这三种失败对应的应对方式完全不同。正因为如此,南美的关键竞争力并不在于扩张速度,而在于企业是否具备抗波动能力—能否承受政策反复、融资环境变化以及外部压力的叠加冲击。真正能够在南美留下来的项目,通常不是跑得最快的,而是能长期在场、控制节奏、持续维护关系的那一类。把南美当成可以快速复制、迅速放大的规模市场,往往会放大风险,而不是放大回报。
编辑:赵彦雯
点击图标咨询我们
|
|
|
|



 |
|
往期推荐
2025-04-29
2025-04-29

2025-04-29

2025-06-10
2025-06-06

由于微信修改了推送规则,请将中人会加为星标或每次看完后点击一下页面下端的“点赞”或“转发”、“推荐”,以便经常看到我们的推送。
