


中国企业出海竞争力调研

中国人力资源同业公会——企业出海研究会(筹)自2024年4月筹备以来,已陆续收到数百家企业的入会申请。
作为出海研究会筹备阶段的重要一环,为更好地了解中国企业在出海过程中遇到的挑战,向出海企业提供更具针对性的专业指导建议,中国人力资源同业公会特此编制了《中国企业出海竞争力调研》问卷(共70题,用时约5分钟),旨在更精准地规划企业出海研究会的专业服务,帮助出海企业了解自身的国际竞争力,建立出海通识。
请阅读下文调研指南后点击进入调研。
2025-04-28

新政深度解读
中资企业如何穿越“税制丛林”

在全球供应链重塑与地缘博弈加剧的背景下,拉美正成为中资企业“产能转移+市场落地”的重要阵地。2024年以来,随着中巴双方签署《本币结算合作协议》《双边税务信息互换机制》《技术服务所得税协定框架》等一系列专门面向中资企业的新协定,企业在巴西投资的财税环境出现了新的“窗口期”。但不可忽视的是,巴西税制复杂、征管严格、地方与联邦税权交错,是世界上税务合规成本最高的国家之一(根据世界银行数据,企业年均纳税时间达1500小时)。
本篇将以“最容易踩雷的地方”为线索,从三个维度解析2025年巴西财税新政,为企业规避税务风险、优化成本结构提供实战指南。
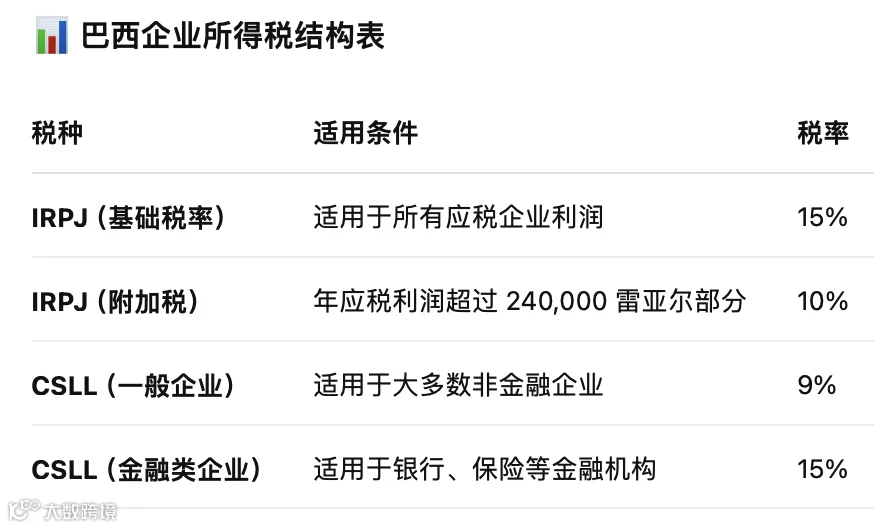
巴西的企业所得税由两个部分组成:IRPJ(法人所得税)和CSLL(净利润社会贡献税)。IRPJ的基础税率为15%,但对于年应纳税利润超过24万雷亚尔的部分,还需缴纳10%的附加税;CSLL为9%,但金融类企业税率更高,可达15%。这意味着大多数公司面临34%的有效所得税率,在拉美地区属最高水平之一。
纳税方式分为两种主要模式:
“Lucro Real”(实际利润法):适用于大型或跨国企业,根据会计利润加减税务调整项计算税负,报表审计要求高。
“Lucro Presumido”(预估利润法):适用于中小企业,按营业收入乘以法定利润率(一般为8%-32%)作为计税基础,手续简单但可能产生超额纳税。
值得注意的是,2025年起,CSLL和IRPJ的申报系统将统一由 Receita Federal(巴西联邦税局)升级为电子化预审核平台,企业必须在每季度终了后30天内申报,否则将按日计罚,最高可达年收入的5%。
对于跨国集团而言,利润跨境流动面临额外风险。尽管中巴之间已更新避免双重征税协定(新版2024年生效),将特许权使用费、利息、分红的预提税率分别限定为10%、15%和0-10%,但仍需注意“实质受益人”条款和转让定价(Transfer Pricing)规则的新变化。2024年起,巴西采用OECD统一准则评估利润归属,母公司与子公司之间的服务费、管理费必须有完整的合同证明与市场价格基准,接受审计抽查。
简言之,高税率并不可怕,怕的是在高税制复杂度下自作聪明。合规的本地财税顾问不可或缺,早期合理设立资金流路径(如是否走BNDES融资、是否引入本币对冲机制),是企业在利润端保持灵活性的关键。
巴西以“间接税碎片化”而闻名,其商品和服务的销售、提供、流通环节同时面临多种税种叠加:
工业产品税(IPI):由联邦政府征收。税率根据产品性质不同差异较大,从 0% 至 300% 不等。产品从生产商出货以及进口清关时需缴纳。
ICMS(商品与流通税):由各州征收,税率在7%-19%之间不等,部分商品可高达35%。
PIS与COFINS(社会整合与社会保障供款):由联邦征收,分别为0.65%-7.6%,按收入征税,适用累积或非累积制度。
ISS(服务税):由市政征收,适用于服务类企业,税率在2%-5%之间,城市间差异显著。

税制改革法案
2025年正式启动的《税制改革法案》明确提出,这些税种将在未来数年内整合为两项新的全国统一税:
IBS:地方增值税。由原来的商品和服务流通税以及社会服务税等合并而来。预计标准税率为17.7%,2026 年试行期税率为 0.1%,其中州税率和市税率各为 0.05%,与原来的州市间接税并行。
CBS:联邦增值税。社会供款合并税,由联邦征收,预计标准税率为8.8%。2026年试行税率为0.9%。
IBS+CBS二者合计税率26.5%,但并针对不同行业设置三档优惠税率(18.55%、10.6%、0%),两个税种实际征收将推迟至2027年。
改革计划分阶段推进,2026年起逐步降低旧税权重,至2033年完全转为IBS+CBS模式。这种转型虽有利于简化申报程序和抵扣链条,但在过渡期内将出现“旧新并存”的税负累积风险。例如,某项服务可能同时需缴ISS和CBS,而税务局会分别征收。2026年起,CBS和IBS将在全国范围内进行模拟测试。尽管在测试阶段不会实际征收税款,但企业仍需在发票上显示CBS和IBS的税额。这一测试阶段的目的是为了让相关部门能够评估新税制的可行性,并根据需要进行适当的调整。
此外,2025年1月生效的《电子发票同步监管法》要求所有跨州交易必须实时上传NF-e(电子发票)至国家税务系统并绑定ICMS抵扣系统,这意味着“开票即纳税”,企业必须在物流管理、ERP系统中预设好税率路径,否则将面临运输延误和高额滞纳金。

企业进口设备或原材料时,除缴纳进口关税(II,0-35%之间,平均税率22.77%)外,还需支付ICMS、PIS/COFINS、可能还有ISS。2025年起,巴西政府对新能源设备、芯片组件和部分初级农产品下调或豁免关税,同时在中巴《本币结算机制试点》中设立绿色通道,允许中资企业通过人民币直接支付进口税费,以降低汇率波动成本。
无形资产进口和跨境服务采购以巴西辖区内购买方为纳税义务人,如果购买方为非居民,则巴西辖区内收货方为纳税义务人,非居民供应商与巴西购买方共同承担涉税责任。所有非居民供应商或数字平台必须向主管税务机关注册登记并申报缴纳双重增值税,但外国销售方如仅通过数字平台进行交易,则无需遵守本项登记要求。
企业税务不仅仅关乎法人本身,员工个税、外国高管补贴、资本转移路径等“人”的部分,也成为近年税务监管新重点。
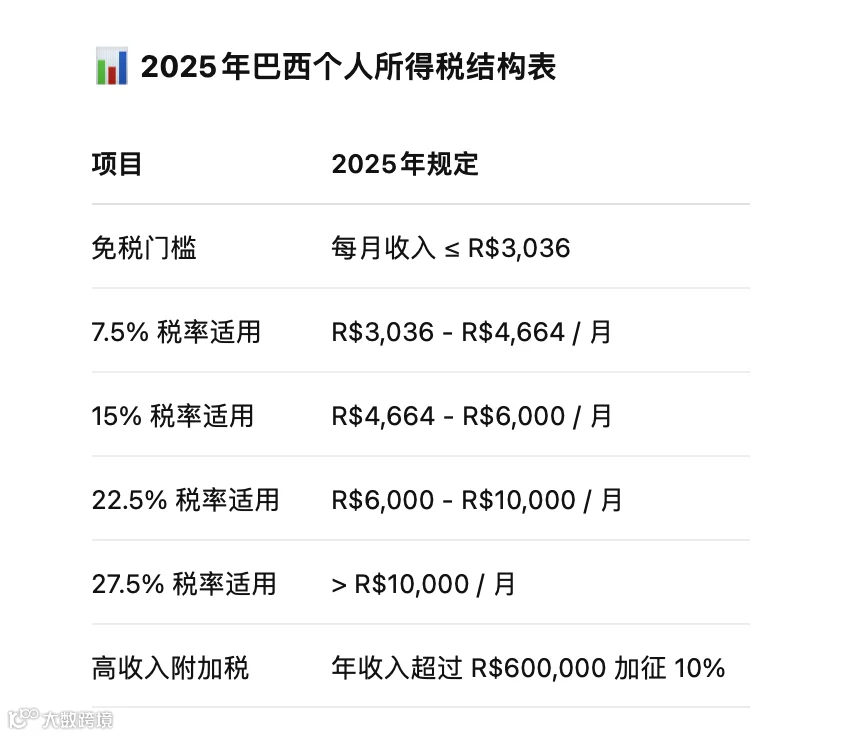
巴西个人所得税(IRPF)为超额累进制,2025年起免税门槛提高至每月3,036雷亚尔(约合600美元),税率分为7.5%、15%、22.5%和27.5%四档。特别引人关注的是,《2025年财政修复草案》中提出对年收入超60万雷亚尔的自然人(约合12万美元)征收10%的“高收入附加税”,可能影响企业高管薪酬结构。
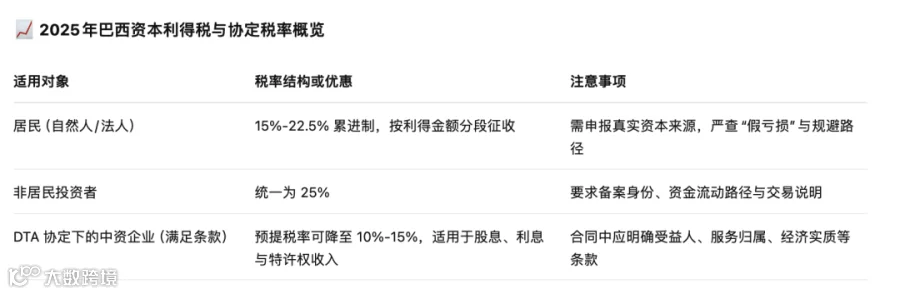
另一方面,巴西资本利得税(Ganho de Capital)对居民适用15%-22.5%,非居民为25%,但如与巴西签署DTA协定的中国企业,若符合“无常设机构”与“实际受益人”条款,可适用10%-15%的预提税封顶优惠。需特别注意的是,新协定强调“技术服务报酬”“管理费”也可作为特许权使用费类预提项目纳入预扣范围,企业应根据合同条款在前期设计好税源归属路径。
此外,在资本税、印花税方面,巴西对股权转让、公司解散、资产重估均设有隐形税负。例如,在公司注销或迁移出境时,如资产折旧不足或估值溢价显著,将被认定为“假重组”,可能引发高额补税。对此,巴西新规已要求外资企业提交更严格的“经济实质报告”,披露人员规模、业务流程与实际管控地,否则可能丧失条约优惠资格。
2024年年底,中巴双方更新税务信息共享平台,正式加入OECD《多边税收行政协定》框架,并承诺每季度交换投资者身份、银行流入出记录、跨境服务交易金额等基础税务数据。这一机制虽有利于合规企业享受双边税收待遇,但对任何试图通过结构安排隐匿利润或跨境转移资产的企业而言,也意味着监管“无死角”。
编辑:赵彦雯
点击图标咨询我们

|
|
|
|

 |
|
往期推荐
2025-04-29
2025-04-29
2025-06-06
2025-06-06
2025-05-23

由于微信修改了推送规则,请将中人会加为星标或每次看完后点击一下页面下端的“点赞”或“转发”、“推荐”,以便经常看到我们的推送。
