


中国企业出海竞争力调研

中国人力资源同业公会——企业出海研究会(筹)自2024年4月筹备以来,已陆续收到数百家企业的入会申请。
作为出海研究会筹备阶段的重要一环,为更好地了解中国企业在出海过程中遇到的挑战,向出海企业提供更具针对性的专业指导建议,中国人力资源同业公会特此编制了《中国企业出海竞争力调研》问卷(共70题,用时约5分钟),旨在更精准地规划企业出海研究会的专业服务,帮助出海企业了解自身的国际竞争力,建立出海通识。
请阅读下文调研指南后点击进入调研。
2025-04-28


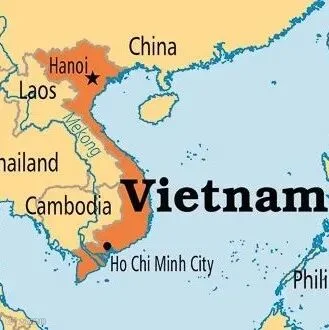
Vietnam
越南财税政策


标准税率与适用范围
越南的标准企业所得税(CIT)税率为20%,适用于大多数企业。然而,对于石油、天然气和其他自然资源开采行业,税率根据项目具体情况在25%至50%之间浮动。
企业在越南设立后,无论其收入来源于国内还是国外,都需缴纳企业所得税。此外,外国组织在越南没有设立法律实体但有越南来源收入的,也被视为纳税人,需缴纳相应税款。
税收优惠政策
越南政府为鼓励特定行业和地区的发展,提供了多种税收优惠政策:
对符合条件的项目,企业可享受10%、15%或17%的优惠税率,具体取决于行业和地区。
对于创新型初创企业,提供两年免税,随后四年减半征税的优惠。
在农业、教育、医疗等社会化领域,某些项目可享受整个项目周期内的10%优惠税率。
此外,越南正在制定新的企业所得税法草案,预计将于2026年1月1日生效,旨在进一步明确税收优惠政策的适用范围和条件。
税率结构与适用范围
越南的标准增值税(VAT)税率为10%。对于出口商品和服务,适用0%的优惠税率。
2025年7月1日起,新的增值税法将正式生效,带来以下主要变化:
明确了出口商品和服务的定义,确保只有真正用于出口的商品和服务才能享受0%税率。
要求外国电子商务和数字平台提供商在越南注册并缴纳10%的增值税。
对于单笔交易金额在500万越南盾(约合192美元)以上的,必须通过银行转账等非现金方式支付,以便获得增值税抵扣资格。
电子发票与税务管理
越南税务部门正在推进税务管理的数字化转型,所有企业必须通过国家电子税务门户提交税务申报和支付税款。
此外,电子发票的使用已成为强制性要求,企业需在规定时间内开具和验证电子发票,以确保合规。


编辑:赵彦雯
点击图标咨询我们
|
|
|
|
 |
|
往期推荐
2025-04-29
2025-04-29
2025-07-18
2025-07-02
2024-07-30

由于微信修改了推送规则,请将中人会加为星标或每次看完后点击一下页面下端的“点赞”或“转发”、“推荐”,以便经常看到我们的推送。
