


导语
2026年6月8日,西藏、云南、重庆、贵州、四川五省税务部门同日曝光5起私户收款偷税案件。加上5月22日税务总局集中曝光的8起案件,仅一个月内就有13起案件被公开通报。这不是运动式执法,而是金税四期全面落地后,"数据管税"新常态的真实写照。
本文基于国家税务总局及各地税务局公开通报的真实案例,深度拆解稽查逻辑、处罚依据和合规路径,帮你看清红线在哪、怎么避雷。

一、私户收款:最普遍的雷,最精准的查
案例群像
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
稽查逻辑:数据比对,无处遁形
金税四期下,税务+银行+微信+支付宝+工商+物流+水电数据全部打通。系统自动比对:
- 银行流水 vs 申报收入
:私户大额收款与公户申报严重背离,直接预警 - 经营数据 vs 申报数据
:加气充装量、过磅单、加油流水等业务数据与申报收入不匹配 - 社保人数 vs 个税人数 vs 开票金额
:三者不一致立即标记
青岛服装店案中,税务部门溯源调取个人银行账户及微信、支付宝数百万条交易记录,穿透层层私户锁定资金回流证据。
三个常见误区
误区1:私户5万以下没事
5万是反洗钱大额交易上报标准,不是税务红线。哪怕每次收1万,一年累计100万不申报,照样会被查。
误区2:注销满3年旧账安全
一般少缴税款追征期3-5年;偷税、恶意逃税,追征期不受年限限制。延吉水产店注销后照样被撤销登记追缴。
误区3:用家人账户就查不到
银税联网+社保+个税+申报收入四方比对,员工及亲属私户全部可穿透。内蒙古煤炭公司就是通过员工及亲属账户收款被查实。
二、合伙持股平台:核定征收的终结
道通科技案:从119万到9亿
这可能是2026年最震撼的税务案件之一。
6名自然人通过两层合伙企业嵌套持股,原按5%核定征收,税负率仅1.32%,总共缴税119万。稽查穿透后:
- 实质重于形式
:合伙企业仅从事股权投资,无实质管理咨询或文创业务,虚假变更经营范围无效 - 清算所得不得核定
:核定征收仅适用于正常生产经营所得,注销清算所得必须据实核算 - 非交易过户=视同销售
:股票从合伙企业过户至个人名下,按过户当日市价计算转让收入 - 注销不免除纳税义务
:合伙企业是税收透明体,注销后仍可向自然人追缴
最终需补缴约9亿元,GP李华军因无限连带责任,理论上可能承担全部补税义务。
河南开封案:28亿清算所得被重新认定
国家税务总局开封市税务局第三稽查局2026年4月公告(汴税三稽处〔2026〕10号):
-
合伙企业先将经营范围从"股权投资"变更为"企业管理咨询、文化创意策划" -
以"账务不健全"为由申请13%应税所得率核定征收 -
2021年5月快速注销,将股票通过非交易过户分配给合伙人
稽查认定:注销清算所得28.82亿元不得适用核定征收,须据实计入应税所得。单是GP李某某就需补缴个税3.33亿元。
核心教训
- 41号公告已封死后门
:2021年12月30日起,持有权益性投资的合伙企业一律查账征收 - 非交易过户≠免税
:所有权转移本身就是应税事件 - GP无限连带是定时炸弹
:其他合伙人无力补缴,GP要全部承担 - 跨省迁移+快速注销=最可疑信号
:系统会重点标记
三、虚开发票:刑事红线
广西F房地产:144份虚开补罚超3000万
144份虚开发票金额3982万,补土地增值税2645万+企业所得税371万,移送公安。
天津空壳集群:346家虚开12亿
陈明雄操控346家空壳公司虚开12亿,最终被判无期徒刑。
虚开的刑事门槛
虚开增值税专用发票税款数额≥5万元,即构成刑事犯罪。这不是补税罚款的事,是自由的问题。
四、增值税法2026:三大红利
2026年1月1日起正式施行的《增值税法》带来三项核心变化:
- 跨机构移送不再视同销售
:集团内部调货不再产生增值税义务,大幅减少无用开票 - 无偿提供服务排除在视同销售外
:关联方之间无偿提供服务不再触发增值税 - 免税门槛写入法律
:月10万/季度30万起征点,调整需报全国人大常委会,不再是行政规章可以随意调整
这意味着小规模纳税人的免税政策获得了法律层级的保障。
五、合规行动指南
立即自查3件事
- 梳理近3年私户收款
:经营收入和个人往来严格分开,该补申报的尽早补——越早补,滞纳金越少 - 停止长期零申报/低申报
:有经营有流水有成本,不要"卡免税额度"——每月刚好9.9万反而最可疑 - 注销前先清税
:拿到清税证明再注销,不清税的注销等于给自己埋雷
合规建设4个抓手
- 制度嵌入
:合同税务审核要点写入制度,不是口头说 - 数字赋能
:发票查重验真+风险预警系统,人盯不过来让系统盯 - 业财融合
:四流合一+工时记录系统,让数据链说话 - 流程闭环
:采购→审核→付款全链条协同,一个环节不能断
稽查应对SOP
- 前72小时
:查收入/成本/发票/资金四端,摸清家底 - 现场检查
:只给通知书范围内材料,原件不外借,交接签清单 - 红线话术(绝不说)
:"是我个人钱"/"发票别人给的"/"账本丢了" 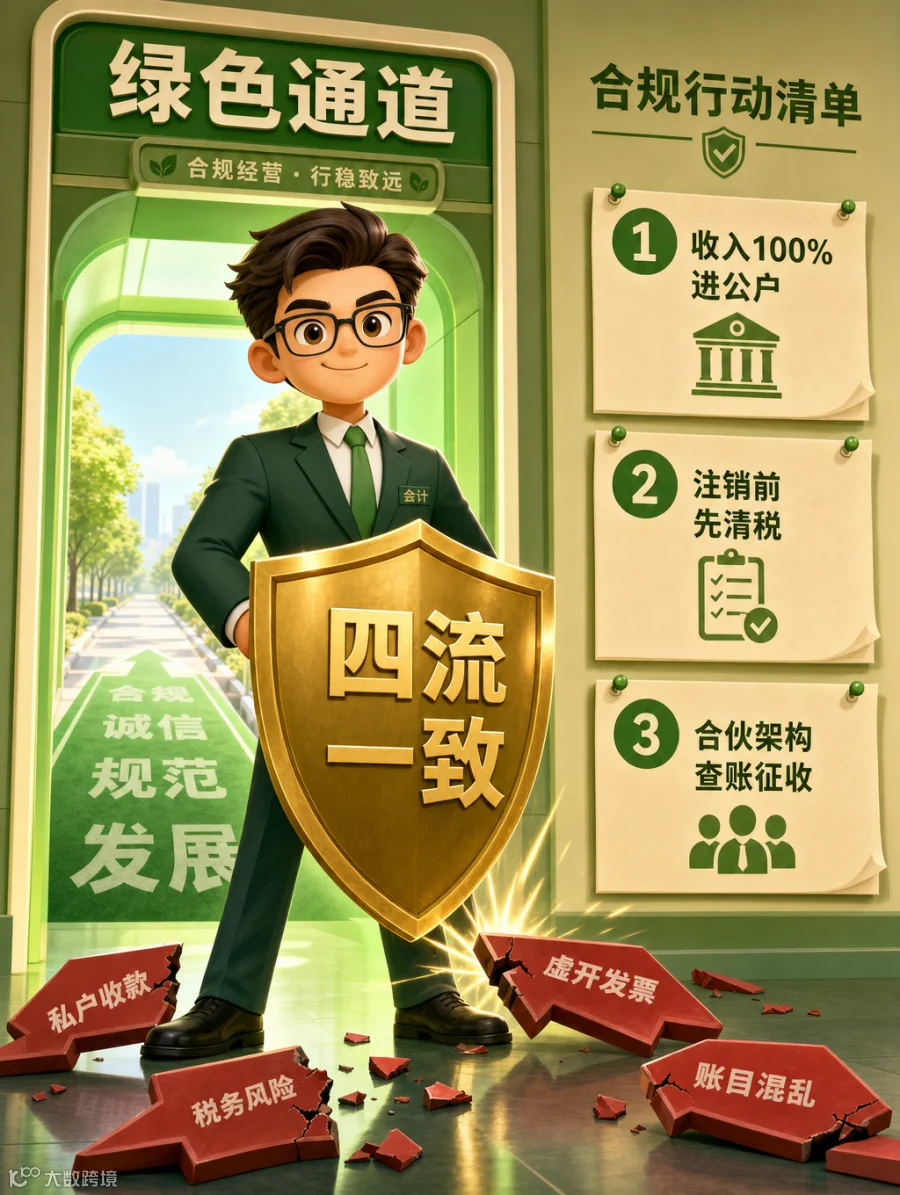
结语
金税四期时代,不是查谁的问题,是系统查谁的问题。私户收款、两套账、核定征收套利——这些过去靠信息差和关系网能挡住的招数,在数据全面打通后已经失效。
合规不是成本,是保险。越早做,越主动;越拖延,越被动。
本文基于国家税务总局及各地税务局公开通报案例整理,不构成法律意见。企业税务合规涉及具体情形,建议咨询持证税务师。
素材来源:
-
国家税务总局2026-05-22《税务部门集中曝光8起私户收款偷税案件》 -
西南五省2026-06-08联合曝光5起私户收款偷税案件 -
河南开封合伙企业违规核定征收案(汴税三稽处〔2026〕10号) -
道通科技持股平台补税案公开报道 -
《中华人民共和国增值税法》2026年1月1日施行
创作日期:2026-06-10