


导语
"帮您设立核定个体户,综合税负3%以内,完全合规合法。"
如果你是暂估企业老板,收到这样一份税务优化方案,心动吗?
年利润500万,综合税负从40%降到3%,一年省下185万——谁不心动?
但今天,我要用全国税务风控体系的数据和逻辑,把这类方案从里到外拆给你看。
结论先说:风险远大于收益,核心逻辑已失效。这不是税筹,是拿你的身家去赌。
一、三种"合规"路径,三种违规本质

市面上大部分针对暂估企业的税筹方案,核心玩法就三种:采购加层、销售加层、服务外包。看起来名字不同,本质一样——在真实业务里插入个体户开票。
1. 采购加层法:插个中间人开票
话术:在供应商和主体公司之间增加一个核定个体户,由个体户向主体公司开具合规发票。
真相:中间个体户没有采购能力、没有仓储场地、没有物流体系,纯为开票而设。金税四期自动比对合同流、发票流、资金流、货物流——中间层没有对应的货物和物流记录,瞬间暴露。
进销背离必然超过30%,触发一级预警;个体户收款后资金回流至主体公司或关联人,形成典型资金闭环。
浙江某个体户代开5张普票52万,无真实业务,补税13万+滞纳金2.1万+罚款65万(5倍),法人移送公安。52万就入刑了,你的500万呢?
2. 销售加层法:让个体户吃利润
话术:在主体公司与终端客户之间增加销售层级,由核定个体户承接利润段,差价控制在20%以内。
真相:方案自己要求"差价不超过20%",恰恰证明知道差价不合理——人为控制价格违反独立交易原则。
个体户经营者往往与主体公司员工/股东高度重合,被认定同一纳税主体;终端客户实际仍由主体公司维护,个体户没有独立获客能力。
个税法第8条白纸黑字:个人与关联方业务往来不符合独立交易原则,税务机关可以纳税调整。你设的个体户不是防火墙,是透明纸。
安徽某企业拆工资变"服务费",补缴社保+个税+罚款571.9万,负责人被列为税收失信人员,3年不得担任高管。网红白冰注册空壳个体户转换收入性质,补罚1891万。
3. 服务外包法:自家人"外包"给自己
话术:将主体公司部分业务外包给核定个体户,外包费用形成合规成本,同时做好"管理留痕"。
真相:这是三种方案中"看起来最安全"但实际风险最大的。
方案教你做"证据链合规10种方法"——会议纪要、签到表、现场拍照、法人资质匹配学历背景……如果服务本身是真实的,需要教你怎么"留痕"吗?证据链越完整,越说明这是预谋性造假,处罚可能加重。
"法人资质考虑学历背景与业务相符"——这是在教包装,恰恰证明业务本身不真实。"不宜跨省"——说明知道跨省会被重点关注。"控制每月开票额度,避免突然暴增"——说明知道开票行为异常,是在"调节奏"而非真实经营。
管理费、咨询费、技术服务费是2026年稽查重点,需要"四件套":立项+工时+成果+专利。你的"外包"有这些吗?
二、为什么2026年这些方案必死?五大根源
根源一:实质重于形式——稽查的底层逻辑
税务机关判断合法与否的核心标准不是"证据链是否完整",而是"业务是否真实"。
所有加层、拆分、外包,都是在形式上制造合规假象,实质上没有新增真实交易。金税四期的数据穿透能力,恰恰是针对"形式合规、实质避税"而设计的。你以为做的天衣无缝,系统只需要三个数据交叉比对就能识破。
根源二:40%降到3%——最强异常信号
金税四期税负预警规则:所得税税负率低于行业均值的40%,直接标记红色预警。
从40%降到3%,降幅超过90%。一个企业税负突然从正常水平骤降到3%,等于在系统里举了一面红旗。这不是低调,这是自报家门。
根源三:关联关系可穿透——个体户不是防火墙
金税四期通过138个部门数据交叉比对,可以轻松识别:
-
个体户经营者与主体公司的人员关联 -
个体户注册地址与主体公司的场所关联 -
个体户资金流向与主体公司的财务关联 -
个体户客户来源与主体公司的业务关联
你以为设在不同城市就安全了?关联数据一拉,清清楚楚。
根源四:核定征收正在消亡——政策基础已不存在

2026年核定征收的核心趋势:
-
仅限小规模+民生行业(餐饮、零售、家政) -
咨询、设计、广告、中介、技术——恰好是方案目标行业——被严格限制甚至直接取消 -
一年一核,到期转查账,转了就回不来 -
长春一次性取消6050家个体户核定资格 -
121家个体户集体被查 -
年开票超300万,高概率上门核查
方案依赖的政策基础正在消失。不是收紧,是消亡。
根源五:违规成本远超节税收益——3-5倍起步
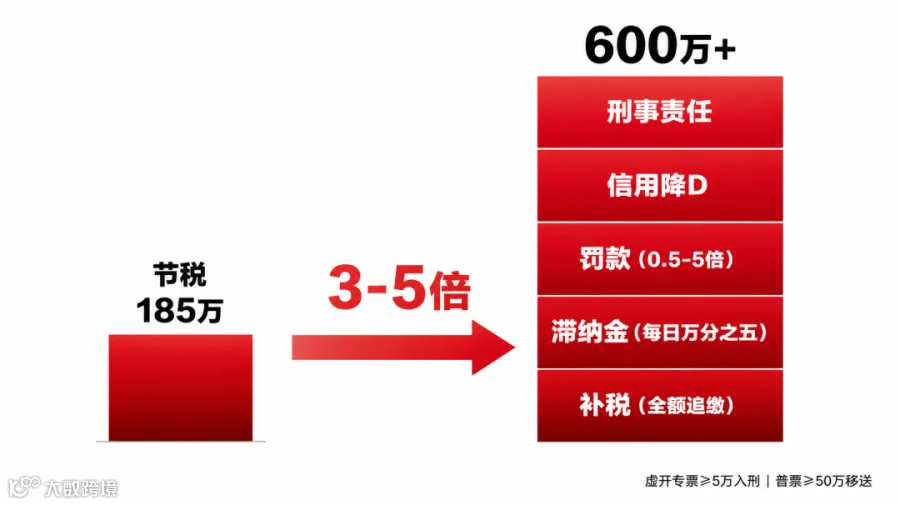
一户年利润500万的企业,通过方案"节税"约185万。但如果被查:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
补税+滞纳金+罚款,可能是节税金额的3-5倍,还可能涉及刑事追责。省185万,赔600万起,这账怎么算?
三、"完全合规合法"这句话本身就是最大的风险
方案声称"全部基于国家税收洼地政策,不涉及虚开发票、不涉及隐瞒收入"。事实是:
-
2021年41号公告已封堵权益性投资类核定征收 -
2026年核定征收仅限民生行业小规模纳税人,方案目标行业几乎全部受限 -
个税法第8条反避税条款可直接适用 -
八部门联动下,跨区域税源转移会被精准识别 -
"税收洼地"政策正在被全面清理,多省已收回税收返还承诺
四川"暴力虚开"案:注册120余家空壳个体户虚开,主犯被判5年。你确定要赌自己不是下一个?
四、不搞伪税筹,你真正该做的是什么?

客户的核心问题不是"税负太高",而是"该拿的票没拿到、该扣的没扣到"。解决方案不是"创造虚假成本降低税负",而是"把真实成本合规化、把政策红利用足"。
路径一:无票成本合规化——28号公告补票
2026年28号公告是目前最大的合规红利:
-
汇算清缴前补开发票,可税前扣除 -
60天内补开发票,可扣除 -
对方已注销,用注销证明+合同+付款凭证替代 -
5年内补票可追补至发生年度扣除 -
小额零星支出(≤1000元/次)可凭收款凭证及身份证明扣除
操作步骤:梳理近3年无票支出→区分可补票和对方已注销→可补票的限期要求供应商补开→对方已注销的收集替代材料→建立供应商取票率考核机制。
预期效果:将无票成本合规化,恢复税前扣除权,可降低实际税负5-15个百分点。
路径二:小规模纳税人政策红利用足
-
月销≤10万(季≤30万):普票增值税全免 -
超10万:全额按1%征收(政策延续至2027年底) -
年应纳税所得额≤200万:个税减半征收(至2027年底) -
六税两费减半征收
前提:个体户必须有独立经营实质——自己获客、自己经营、自己承担风险。不得为卡免税额度人为调控收入,不得用多个个体户拆分同一业务。
路径三:业务架构合理拆分
核心原则:先有业务再设主体,而非先设主体再造业务。
各业务板块必须有独立的市场需求和价值,各主体有独立的经营场所、人员和决策机制,定价符合独立交易原则。
如果拆分后关联交易占比超过70%,基本会被认定为避税安排。如果新设主体无独立市场竞争力,纯粹为承接原公司业务,将被穿透。
路径四:研发费用加计扣除
2026年政策:一般企业100%加计扣除,制造业/科技型中小企业100%,集成电路/工业母机120%。
合规四件套:立项书+工时记录+费用分摊+成果报告。四匹配:人员、设备、费用、成果一一对应。
路径五:增值税法新红利
2026年1月1日施行的增值税法三大红利:
-
跨机构移送不再视同销售 -
无偿服务排除在视同销售外 -
免税门槛写入法律
五、月度风控监控:让数据说话
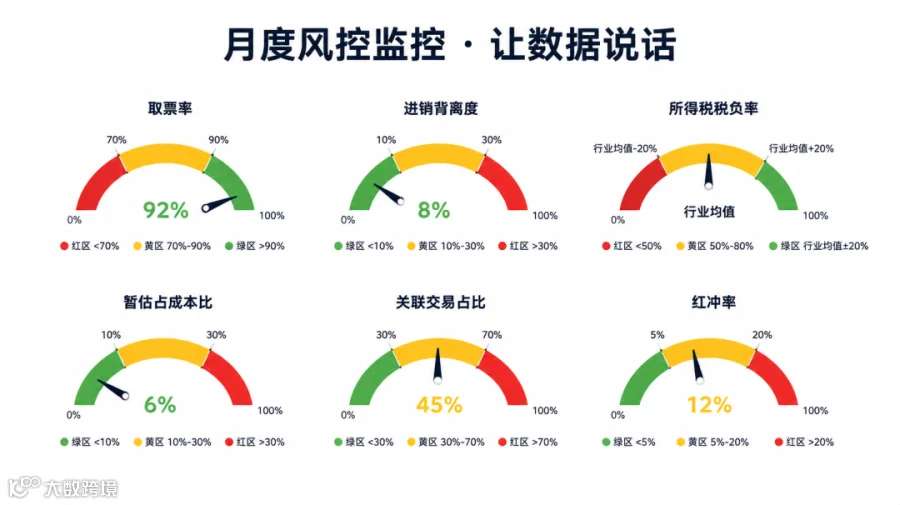
为企业建立月度监控机制,用指标代替感觉:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
六、合规底线:三个绝对不做
- 不为客户设立无真实业务的个体户/空壳公司
- 不参与任何形式的虚开发票(含普票)
- 不承诺无法验证的节税比例
三个必须做到:
-
必须确认每笔优化都有真实业务支撑 -
必须留存完整证据链(合同+交付物+付款+发票) -
必须定期复查合规状态,政策变化及时调整
结语
每次有人跟你说"税负3%,完全合规",你就问自己三个问题:
业务是真实的吗? 如果需要"制造证据链"来证明,就不是真实的。
政策还活着吗? 核定征收在目标行业已基本取消,税收洼地正在清理,政策基础已经消失。
经得起查吗? 40%降到3%是系统里最亮的红旗,138个部门数据交叉比对下,关联关系无所遁形。
合规不是成本,是保险。伪税筹省185万,被查赔600万起——这笔账,你自己算。
本文基于国家税务总局公开通报案例、2026年最新政策口径及金税四期风控模型整理,不构成法律意见。税务合规涉及具体情形,建议大额调整前咨询持证税务师。
素材来源:
-
国家税务总局2026年1-6月公开通报案例 -
《中华人民共和国增值税法》(2026年1月1日施行) -
国家税务总局公告2026年第28号(企业所得税税前扣除凭证) -
财政部 税务总局公告2021年第41号(权益性投资经营所得征管) -
《中华人民共和国个人所得税法》第八条(反避税条款) -
长春/深圳/杭州/成都等城市批量取消个体户核定征收公开报道 -
浙江个体户代开虚开案/四川暴力虚开案/网红白冰案/安徽服务费拆分案等真实案例