


上周一个老客户打电话过来,语气急得不行:
"我两年前把公司30%的股权1块钱转给我弟了,工商都办完了,现在税务局找我补税,还要加滞纳金和罚款,咋回事?"
我说:你2026年5月1日新规看了没?先完税再变更,已经是铁律了。 以前先工商后税务的漏洞,现在全堵上了。金税四期把工商、税务、银行数据打通,你1块钱转让,系统直接按公司净资产给你核定价格补税。
客户愣了半天:"那我怎么办?还能省税吗?"
能。但不是1块钱转让那种省法。
一、先搞清楚:股权转让要交什么税
别笑,很多老板连自己该交什么税都搞不清。
个人股东转让:个税20% + 印花税0.05%
-
个税 =(转让收入 - 股权原值 - 合理费用)× 20% -
申报:次月15日前,被投资企业所在地税务局
企业股东转让:企业所得税 + 印花税0.05%
-
一般企业25%、高新15%、小微5%/10% -
印花税双方各0.05%
⚠️ 关键提醒:价格不能乱填!
税务局直接按"公司净资产 × 转让比例"核定价格。0元、1元转让基本通不过,明显偏低直接按核定数计税。
据《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号)第十二条,申报的股权转让收入低于股权对应的净资产份额的,视为明显偏低。
二、2026年5月1日新规,三个核心变化
变化一:先税后变,铁律
没完税,工商直接不给办变更。必须先在税务局完成申报、缴税、拿到完税证明,才能去工商。据中睿国邦税务师事务所梳理(2026年5月22日),这是2026年5月1日起全国统一执行的硬性要求。
变化二:材料简化,审查更严
股权转让协议不用交工商了(但必须留存备查),股东名册必须交——核心材料,必填。实名核验升级:法人、股东、董监高人脸+身份双重验证。
变化三:金税四期三个比对维度
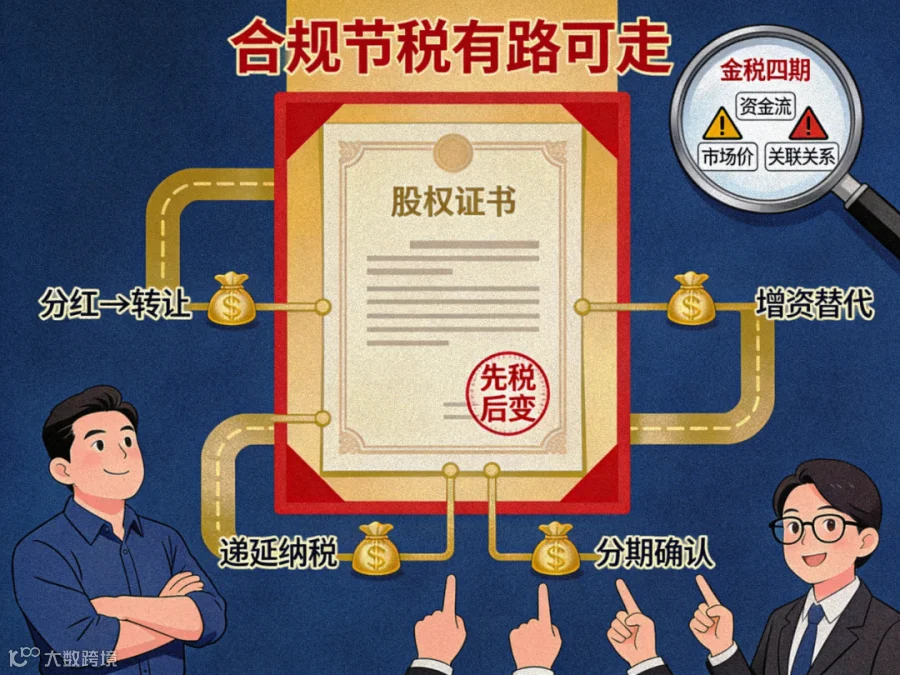
据乐姐聊财税(2026年5月26日)分析,金税四期查股权转让阴阳合同,主要看三个维度:
- 资金流比对:银行流水、微信支付宝,大额转账备注"借款"但没还的,一查就出
- 市场价格比对:全国股权转让数据库,同行业同规模均价系统一清二楚
- 关联关系比对:工商、税务、银行系统连在一起,关联交易低价转让是重点稽查对象
真实案例:5000万股权转让,工商合同写了1000万想省800万税,结果税务局从银行流水+行业数据+关联关系三个维度锁定,最后补税800万+滞纳金120万+罚款400万=合计1320万,比想"省"的还多了520万。
三、四大合规节税方案(按安全度排序)
方案一:先分红后转让(最安全,首选)
适用:公司账面有未分配利润、企业股东/个人股东均可
逻辑:居民企业之间分红免税;分红后净资产下降→转让价下降→税基减少
算给你看:
-
净资产1000万(含未分配利润300万) -
不分红直接转:按1000万转让,企业股东交企业所得税250万 -
先分红300万(企业股东免税),再按700万转让:企业所得税175万 - 省税75万
操作要点:
-
分红决议 + 完税凭证 + 资金流水,三件套齐全 -
个人股东分红仍有20%个税,但整体仍划算 -
16年代账经验提醒:分红决议必须在转让前做出,不能事后补
方案二:增资扩股替代转让(无所得税,最安全)
适用:引入新股东、原股东不套现、只稀释股权
逻辑:增资是企业融资行为,原股东无所得→无个税/企税,仅缴印花税
操作要点:
-
增资价格必须公允(不低于净资产份额) -
避免"平价增资+后续低价转让"被认定为一揽子交易 -
代账实务中,很多老板想用这招但操作不当,增资后紧接着低价转,被税局一眼看穿
方案三:特殊性税务处理(重组/集团划转,递延纳税)
适用:集团内100%划转、股权收购
5个必备条件(2025新规后) :
-
合理商业目的,不以避税为主 -
收购≥50%股权 -
股权支付≥85% -
重组后12个月不改变实质经营 -
原股东12个月内不转让新股权
效果:当期不确认所得,递延至未来转让时纳税
操作要点:
-
需备案 + 商业计划书 + 重组报告 + 12个月锁仓承诺 -
这套方案我帮客户做过,核心是"合理商业目的"四个字——你得证明这个重组不是为了避税
方案四:分期收款+分期确认收入(平滑税负)
适用:大额转让、个人/企业股东均可
逻辑:按收款进度分期确认收入,把高税负分摊到多年
操作要点:
-
协议必须明确分期节点+金额+交割条件 -
税局备案 -
避免"名义分期+实际一次性收款"
四、认缴未实缴股权转让,最容易踩的坑
2022年22号公告给了个好消息:股权转让合同中明确列示的未实缴出资对应的权益金额,可以从印花税计税依据中剔除。
但注意:税务机关核定收入时,优先用净资产核定法——即使认缴未实缴,只要公司净资产为正,仍可能被核定收入。
实务建议:
-
合同中必须明确拆分已实缴与未实缴对应价款 -
处理前咨询当地税务局确认口径 -
准备商业理由说明文件
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
六、哪些情况低价转让是合法的?
不是所有低价转让都违规,67号公告第十三条明确四种正当理由:
- 国家政策调整,公司经营受重大影响,有官方文件证明
- 转让给直系亲属:配偶、父母、子女、祖父母、兄弟姐妹等,有亲属关系证明
- 内部员工股权转让:公司章程规定不能对外转,内部转让价格真实合理
- 公司资不抵债:净资产为负,0元转让本来就合理,拿出财务报表即可
写在最后
做代账18年,股权转让是我帮客户处理最多、也最容易出问题的业务之一。以前很多老板觉得,我的股权我做主,想1块钱转就1块钱转。2026年新规之后,这条路彻底堵死了——先完税再变更,金税四期三个维度比对,阴阳合同、低价转让一个都跑不掉。但合规不等于多交税。先分红后转让、增资替代转让、特殊性税务处理、分期确认收入,这四个方案都是在合规框架下实实在在省钱的路径。
关键是:提前规划,别等签完合同才想起来。
股权转让涉及的金额动辄几百万上千万,提前6-12个月做架构设计,能省下的税远超你的想象。
本文基于《股权转让所得个人所得税管理办法(试行)》(国家税务总局公告2014年第67号)、2022年22号公告(印花税计税依据)、2026年5月1日股权变更新规,结合18年代账实务经验撰写。涉及大额股权转让,建议最终由持证税务师确认方案。