

也门胡塞武装攻占曼德海峡战略要地
沙特原油经红海出口通道骤然遇阻
|
指标 |
数值 |
|
布伦特收盘价(9月10日) |
107.63 美元/桶(+6.34%) |
|
两峡原油贸易量 |
约 1776.5 万桶/日(占全球约40%) |
|
霍尔木兹通行量(9月10日) |
7 艘(战前日均约125艘) |
|
延布装船量(3月→6月) |
407 → 239 万桶/日(降幅41%) |
红海航道承压 全球能源供应再遇新挑战(截至2026年9月13日)
——也门胡塞武装攻占曼德海峡战略要地,沙特原油经红海出口通道骤然遇阻分析(截至2026年9月13日)
|
指标 |
数值 |
口径说明 |
|
两峡原油贸易量 |
约1776.5万桶/日 |
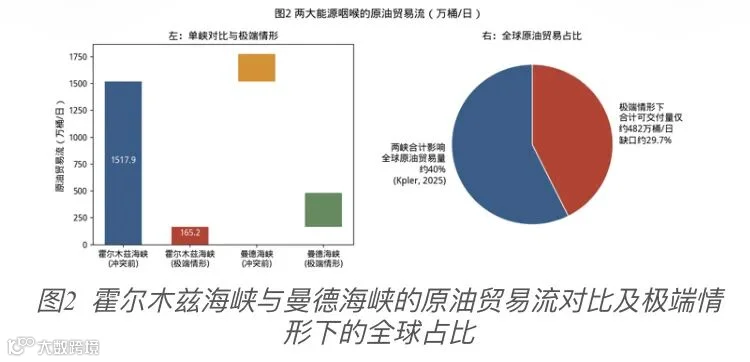
霍尔木兹1517.9 + 曼德258.6(Kpler, 2025年均值) |
|
霍尔木兹通行量(9月10日) |
7艘 |
前一日12艘,近10日均约15艘;战前日均约125艘 |
|
曼德海峡通行量(9月10日15时) |
6~7艘 |
9日30艘、8日26艘、7日29艘 |
|
延布装船量(6月均值) |
239万桶/日 |
3月峰值407万桶/日,累计降幅41%;1月总计796万桶,降幅66% |
|
布伦特收盘价(9月10日) |
107.63美元/桶 |
涨6.34%,创5月19日以来新高、近两月最大单日涨幅;WTI 102.48美元 |
|
TD3C VLCC(中东-中国) |
约76万美元/天 |
9月8日单日升至759,969美元,较8月均值提升142% |
一、战事升级:胡塞攻占曼德海峡要地,沙特输油管道再遭袭关闭
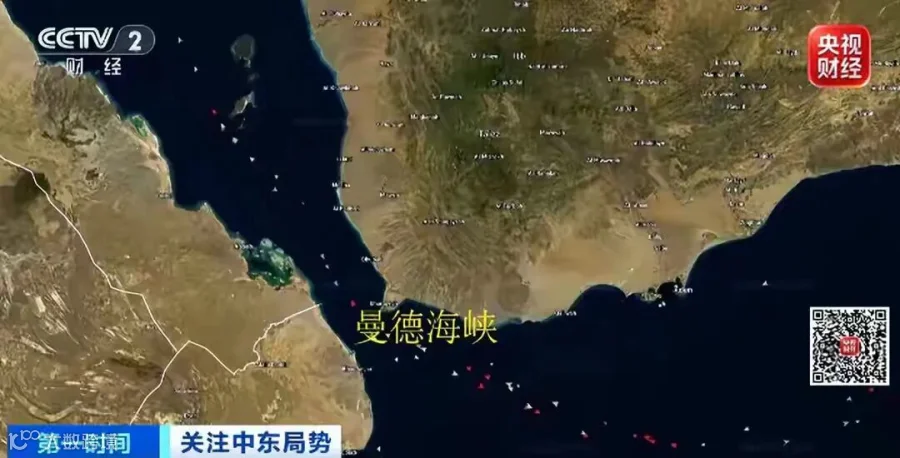
沉寂多时的也门战场正以惊人的速度改写中东能源运输格局。也门胡塞武装发言人叶海亚·萨雷亚9月11日称,自9月3日发动攻势以来,已在也门西部攻占约5400平方公里土地。据也门政府和军方官员当日证实,胡塞武装已夺取曼德海峡附近也门政府军最后一个主要沿海据点祖巴卜,并占领了海峡内的战略要地丕林岛——政府军9日夜间撤离丕林岛,胡塞武装人员10日凌晨乘船登岛、未遇抵抗。
丕林岛位于曼德海峡内部,将这条全长约21公里、最窄处仅约29公里的水道分隔为东、西两条通道,其中东峡是从红海通往印度洋的主要航道。胡塞武装同时控制哈尼什群岛、继续向南推进至拉赫季省,也门政府方面表示,胡塞武装已控制也门整个西部海岸。一名也门政府官员说,在加强对曼德海峡及周边关键沿海地区、岛屿的控制后,胡塞武装正进一步向南推进。
更关键的是,胡塞武装在海峡态势升级的同时,把矛头明确指向了沙特。也门政府军和胡塞武装9月10日分别证实,胡塞武装当日攻占红海战略要地、港口城市穆哈(距曼德海峡约80公里)。结合此前于7月底宣布的海上禁运,胡塞武装形成了一条完整的红色走廊:穆哈是红海岸线的关键补给港,丕林岛扼守航道分岔,祖巴卜是海峡前的最后防线。
与战场进展同步的是设施遭袭。据央视新闻,沙特阿拉伯能源部9月11日声明称,10日上午,该国东西输油管道的利雅得段及麦地那地区段多次遭来自伊拉克方向的无人机袭击,泵站起火、造成人员受伤,已采取预防性关闭措施。该管道全长约1200公里、日均输送能力峰值700万桶(其中供红海延布港外用的约500万桶)。需要指出的是,这次袭击责任尚在争议中——沙特外交部称无人机来自伊拉克境内,伊拉克总理已下令调查。
胡塞武装方面则在11日的声明中明确保留了三方通行的空间:称目前海上交通仍"安全",但沙特船只除外,并表示将继续实施"以封锁对抗封锁、以升级应对升级"的行动。这一表态使局势处于一个微妙的临界点——海峡名义尚未全面关闭,但通行量已从日均近30艘骤降至个位数。
表2 曼德海峡在全球能源运输中的关键地位(数据来源:EIA、Kpler、新华社)
|
指标 |
数值 |
说明 |
|
全球原油贸易占比 |
约40% |
霍尔木兹约1517.9 + 曼德约258.6万桶/日(Kpler, 2025年) |
|
曼德海峡通行占比 |
约7%~12% |
承载全球约12%海运贸易、约四分之一集装箱贸易 |
|
两峡合计占全球供给 |
约25% |
2026年8月海湾地区超1亿吨/日产能停产、海峡通行量锐减 |
|
中东对欧输油 |
超半数 |
中东出口欧洲的油品半数经此通道 |
二、为什么是曼德海峡?——从霍尔木兹替代通道到唯一替代通道

曼德海峡是连接红海与亚丁湾、沟通大西洋、地中海和印度洋的咽喉,被称为连接欧亚非三大洲的水上走廊。美以伊战事爆发后,霍尔木兹海峡航运受阻,曼德海峡由此从备用通道升级为波斯湾产油国维持出口能力的生命线。为绕开风险,沙特于2月底起将东部波斯湾油田的原油经境内东西输油管道(东起波斯湾产油区,西至红海延布港,全长1200余公里,最大设计输送能力700万桶/日,其中约500万桶可用于红海出口)外运。
这里的脆弱性在于:曼德海峡最窄处仅约20余公里,无人机、反舰导弹、小型快艇即可威慑过往油轮,封锁成本极低。即便只是有限袭击或风险预期,也会推高保险费率与运费,迫使船舶大幅绕航好望角——航程增加10~14天,单趟额外运费超500万美元。这意味着,两条海峡不必同步关闭,仅靠间歇性袭扰即可令全球航运与能源市场陷入自我避险的紧缩状态。
三、沙特的双重夹击:延布港装船量持续萎缩
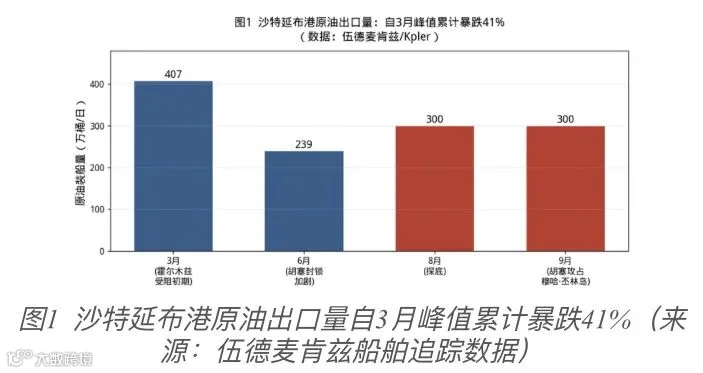
沙特正陷入双向受压:霍尔木兹海峡通行受阻、曼德海峡要地相继易手、东西输油管道再遭袭关闭。核心矛盾集中在延布港——它集中承载了沙特经红海的外运能力。据伍德麦肯兹(Wood Mackenzie)船舶追踪与货运监测数据,沙特红海港口延布的原油出口量已从3月的日均407万桶大幅下滑,至6月降至约239万桶/日,降幅达41%;对比今年1月沙特在波斯湾、红海各港口合计约796万桶的出口水平,降幅更是高达66%。
关键信号是:即便在没有直接袭击的情况下,红海航线的安全溢价已令贸易商和买家望而却步。伍德麦肯兹分析师伊恩·索利斯(Ian Solis)直言:"数月来市场把延布视作化解霍尔木兹风险的答案,但问题在于延布本身就有其瓶颈——一个持续的胡塞封锁将让亚洲损失一条重要的原油供应动脉。"
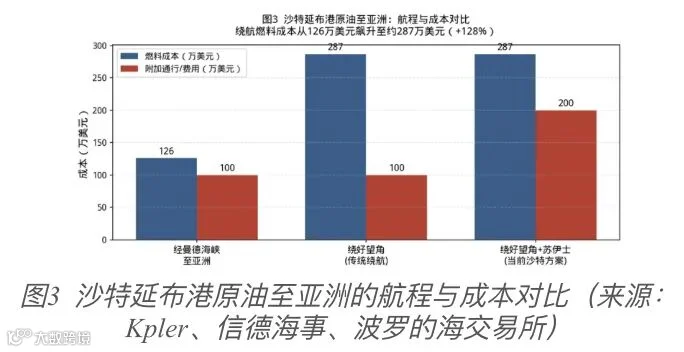
替代路线成本极高。从延布经曼德海峡至亚洲通常约19天,改走苏伊士运河、地中海、直布罗陀海峡再绕好望角至亚洲则需约48天,燃油成本从约126万美元涨至约287万美元,另需多付约100万美元苏伊士运河通行费。更值得注意的是,马士基已有4条航线恢复红海通行、覆盖约三分之一正常货量,但头部船东的复航程度仍远低于"全面复航"标准。
运价侧的压力已接近极限。波罗的海交易所数据显示,9月10日中东湾至中国27万吨级油轮(TD3C)航线等价期租收益(TCE)升至约86万美元/天,9月8日单日已达759,969美元,较8月均值提升142%;代表全球VLCC市场温度的VLTCE综合指数突破55万美元/天,较9月1日的34.5万美元上涨42.2%。截至9月12日最新数据,TD3C更升至约98.2万美元/天,距离百万美元/天仅一步之遥。
四、机构与组织的预测:谁说了什么、什么才是9月11-13日真实发布的
在瞬息万变的局势下,机构预测的价值在于区分"已确认"与"市场传言"。以下按发布日期与可信度分级整理。
表3 机构/组织观点分级汇总(日期为本报告核实的一手发布日期)
|
机构/组织 |
核心观点 |
关键数字 |
可信度 |
|
IEA |
全球石油供应恢复或延至2027年;库存缓冲见底、炼厂体系极限运转 |
2026年供应-570万桶/日至10.07亿桶;需求-250万桶/日;8月库存再减9500万桶、自2月累计-5.07亿桶;8月海湾超1亿吨/日产能停产;Q2缺口缩窄至340万桶/日 |
一手报告 9月11日 |
|
OPEC |
连续第五次下调2026需求、首次上调2027需求;10月维持配额不变 |
2026需求+38万桶/日(8月预测58);2027需求+236万桶/日至1.0819亿桶;8月产量-180万桶/日至3880万桶;沙特8月申报产量623.8万桶/日,1990年以来最低 |
一手报告 9月10日 |
|
摩根大通 |
长期油价仍受供应韧性支撑;每多一个月封锁约推高7-8美元/桶 |
2027年基准情景均价63美元;冲突长期持续下均价仍约87美元;若持续三个月则月均约114美元 |
9月9日周报 |
|
高盛 |
风险上行远大于下行;航运中断持续则价格中枢上移 |
每多一个月中断推高布伦特约7-8美元;全球供应或-430万桶/日;若中东持续封锁则2026Q4或突破120美元 |
9月7-8日报告 |
|
摩根士丹利 |
中东供应恢复慢于预期,Q4与2027Q1可能持续供应缺口 |
Q3 90美元、Q4约100美元、2027Q1 95美元、Q2 95美元;此前一致预期为75美元;原油与成品油价差扩大、裂解价差约75美元创纪录 |
8月24日报告 |
|
花旗 |
近端油价上行,但霍尔木兹重开后将出现更大供应过剩 |
Q3 86美元(9月3日上调,此前80);Q4 70美元;2027 65美元;海峡重开或带来300-400万桶/日供应盈余 |
9月3日报告 |
|
ANZ |
短期布伦特上行;年内冲突将削减230-240亿桶波斯湾供应 |
短期布伦特95美元;年内供应损失23-24亿桶,10月底累计损失超20亿桶 |
9月8日报告 |
|
EIA |
短期以中东地缘为油价主导变量,需求端高油价抑制效应显现 |
未给出单一价格点预测;判断后续取决于冲突外溢与供应恢复进度 |
周期性更新 |
4.1 IEA:全球石油供应恢复预计推迟至2027年,库存缓冲接近见底
国际能源署(IEA)9月11日发布最新月度石油市场报告,指出受美国与伊朗谈判僵持、石油供应恢复进程受阻等因素影响,全球石油供应恢复预计将推迟至2027年。这是本轮分析中最核心、数据最扎实的一家判断。
供应端:8月全球日均石油产量环比减少160万桶至10.01亿桶,海湾地区仍有超过1亿吨/日产能因安全形势处于停产状态。IEA预计2026年全球石油供应量将日均减少570万桶,至10.07亿桶,较此前预测的430万桶降幅进一步扩大;同时明确将海湾地区全面恢复的预期推迟至2027年。
需求端:IEA预计2026年全球石油日均消费量将减少250万桶,至1.024亿桶,较上月预测的160万桶降幅又扩大了94万桶。其中2026年第二季度需求降幅为530万桶/日,第三季度收窄至340万桶/日、第四季度进一步降至200万桶/日——这意味着需求破坏正在边际缓和。IEA同时预计2027年全球需求有望日均增加260万桶。
库存端:8月全球可测石油库存再减少9500万桶,自2月以来累计减少5.07亿桶,相当于日均减少280万桶。IEA特别警示:"库存迄今在平衡市场方面发挥了关键作用。然而随着缓冲空间缩小,加上全球炼油系统运作已达极限,中东冲突以及已持续第五年的俄乌战争之需求比以往任何时候都更加迫切,以避免市场进一步紧缩与需求破坏。"
需要客观看待IEA与其他机构的分歧:IEA预计需求同比-250万桶/日,而OPEC预计2026年需求增长38万桶/日,两者相差约290万桶/日。但IEA与OPEC达成一个关键共识——需求破坏本身是利空,却尚不足以抵消战争造成的更大规模供给破坏。这正是当前油市一个反直觉的结构:OPEC不断下修需求,布伦特价格却仍在100美元附近获得支撑。
4.2 OPEC与OPEC+:配额维持不变,实际影响力被海峡通行受阻严重削弱
石油输出国组织(OPEC)9月10日发布月度石油市场报告:连续第五次下调2026年全球石油需求增长预测,将增长预期从8月的58万桶/日降至38万桶/日;同时首次上调2027年需求增长预测,从8月的216万桶/日提升至236万桶/日,预计2027年全球日均需求达1.0819亿桶。报告还预测,2026年全球日均石油需求将比2025年增加38万桶,达1.0584亿桶。
供给端:8月OPEC原油产量减少180万桶/日至3880万桶,其中沙特申报产量降至623.8万桶/日,为1990年以来最低水平(环比下降约190万桶/日,且低于4月创下的战时低点),沙特申报的8月"市场供应量"为712.2万桶/日,高于同期产量,显示其动用了部分库存。非OPEC参与国(Declared Cooperation)8月产量环比增加29.7万桶/日至3806万桶,俄罗斯减产16万桶/日至8720万桶。
OPEC+方面,9月6日举行线上会议,决定维持10月原油产量要求不变——这是自2026年4月启动逐步增产以来首次暂停增产步伐。但值得注意的是,大西洋理事会全球能源中心高级研究员本·卡希尔指出,OPEC+实际影响力正被海峡通行受阻严重削弱:"多数分析都将布伦特目标价定在80美元以上,但在霍尔木兹海峡通行严重受阻的背景下,这一政策决定的实际意义已被大幅削弱,本质上更多是被动的。"
4.3 投行观点:分歧收敛于"价格风险向上",但中期分化明显
摩根大通9月9日大宗商品研究主管娜塔莎·卡内瓦(Natasha Kanishcheva)等分析师表示,即便伊朗冲突长期持续、霍尔木兹海峡基本关闭,布伦特原油期货2027年年均价仍可能为87美元/桶,明显低于当前水平。其基准情景(假设2027年恢复和平)预计2027年均价为63美元/桶。摩根大通的核心洞察是:伊朗战争以来全球原油库存下降速度远低于预期,油品供应表现出较强韧性,市场再平衡压力正更多转向需求端。若霍尔木兹持续关闭,预计2027年全球石油需求降至1.016亿桶/日,较基准情景低590万桶/日。摩根大通还量化了一个关键传导系数:"每多封锁一个月,就推高布伦特约7到8美元。"
高盛9月7-8日的分析则将当前视为"史上最大规模供应冲击"之一:中东三大关键海运路线(霍尔木兹海峡、曼德海峡、黑海)同步承压。高盛统计显示,过去一个月曼德海峡原油日均流通量接近900万桶,其中约400万桶运力缺乏替代绕行方案。其估算全球供应可能因冲突减少约430万桶/日;若中东航运袭击持续,则2026年第四季度布伦特或突破120美元。高盛分析师达安·斯特鲁伊文(Daan Struyven)对路透社称,近期发展表明更广泛、更严重航运中断的风险已成为重要关切,同时强调供应冲击在天然气和成品油市场更大。
摩根士丹利8月24日的报告大幅上调展望:因中东供应恢复慢于预期,预计Q3布伦特90美元、Q4约100美元、2027年一季度95美元、二季度95美元,较此前四个季度一致预期75美元大幅上修,并认为2026年四季度至2027年一季度市场可能持续处于供应缺口状态。其分析指出,原油-on-water减少约1.7亿桶、岸上库存同步下降,原油与成品油之间出现异常割裂——ICE汽油柴油合约约175美元/桶、较布伦特约92美元形成约75美元的裂解价差,创纪录高位,推动大西洋盆地炼厂利润率升至创纪录水平。
花旗9月3日将2026年三季度布伦特均价预测从80美元上调至86美元,理由是好望角海峡重开时间晚于预期;维持四季度70美元、2027年65美元的预测,并预计海峡重开后将形成比战前多300万至400万桶/日的供应盈余。ANZ则9月8日将短期布伦特上调至95美元,估计年内冲突将削减波斯湾供应230至240亿桶,到10月底累计供应损失将超20亿桶。
必须客观指出,投行间存在明显差异:高盛看120美元、摩根大通看87美元、花旗看65美元,2027年均价预测从63到100美元跨度极大。这提醒我们,上述均为时点性预测,并非确定的未来数值,且当前油价已处超买区间——有市场人士认为原油期货价格处于超买状态,需要回调。
五、深层逻辑、风险边界与后续监测指标
从地缘博弈看,胡塞武装9日攻占丕林岛、10日攻占穆哈、11日推进至祖巴卜,72小时内完成对曼德海峡周边关键据点的控制,行动节奏与其宣称的"沿阿拉伯半岛海岸线北上推进"、并得到伊朗伊斯兰革命卫队直接指导的判断相互印证。胡塞武装发言人萨雷亚称,该组织声明中明确表示国际海上交通"对各国企业的船只仍然安全,但沙特船只除外",并将攻势目标定义为打击"沙特支持部队在西部海岸的集结地"。
与此同时,霍尔木兹海峡的形势同样严峻。9月9日至10日,美伊在海峡爆发开战以来最大规模"油轮攻防":美军称9月8日在哈尔克岛、贾斯克和阿曼湾摧毁5艘伊朗油轮,伊朗则称打击了2艘美军舰船及8艘油轮。9月10日船舶追踪数据显示,霍尔木兹海峡通行量降至7艘,前一日12艘,远低于近10日均值15艘及战前日均约125艘水平;当日无LNG运输船驶出海峡。部分船舶关闭AIS应答器规避追踪,公开统计存在低估,但即便考虑"暗航",商业航运活动仍远未回到战前状态。
需要警惕的是战争风险的"双头犬"特征:霍尔木兹受阻来自美伊对抗,曼德海峡受压来自也门内战与伊朗的联动。目前胡塞武装仍保留对第三方国家船只的明显通行豁免,局势尚未从"袭船封锁"升级为对海峡的实质性封锁。同时需清醒认识:目前可确认的是胡塞武装针对沙特船只的海上禁运仍在,其是否升级为"全面封锁所有过往船只"仍是关键政治判断,而非既定事实。
价格冲击已是现实而非预言。9月10日两大基准原油价格双双破百并大涨逾6%,收于布伦特107.63美元、WTI 102.48美元,创5月19日以来新高、近两月最大单日涨幅;布伦特今年以来累计上涨逾75%,但仍远低于4月战争期间触及的126美元高点。海峡通行量、延布装船量、VLCC运价三项数据的联动,构成了判断局势走向的核心观察系。
后续三大核心监测指标
-
霍尔木兹海峡日通行船舶数:9月10日仅7艘(前一日12艘、近10日均约15艘、战前约125艘),是衡量海峡是否实质关闭的核心先行指标。 -
延布港原油装船量:若持续低于300万桶/日,说明曼德海峡封锁已从风险预期转为实质性影响。 -
TD3C VLCC中东-中国航线TCE:9月8日单日升至约76万美元/天、较8月均值提升142%,是衡量绕航成本的直接市场报价。 -
中东国家油轮安全协调机制进展:阿曼已提出建立霍尔木兹商业航运安全航线的设想,是外交破局的重要观察窗口。
结语
曼德海峡的"眼泪",如今滴落在全球能源版图的核心。霍尔木兹受阻后的替代逻辑,正把世界再次推向对单一咽喉通道的依赖——这恰是能源安全的反面。IEA的"缓冲见底"、OPEC的"配额被动"、高盛的"史上最大冲击"、摩根大通的"每月7-8美元",四家机构不约而同指向同一个结论:能源市场的脆弱性不仅在于管道和油轮,更在于地图上一小撮以海峡为名的狭窄水域。后续需高度关注胡塞武装是否由袭船封锁升级为事实性封锁海峡、沙特输油管道能否在短期内修复、以及美伊与多国围绕霍尔木兹通航的外交协调能否取得进展。任何一项恶化,都可能把油价推入更陡峭的上升通道。
资料来源(按文中引用顺序):
-
新华社:也门政府官员表示胡塞武装夺取曼德海峡关键岛屿(9月11日) -
新华社:也门胡塞武装夺取西部大片土地并继续向南推进(9月11日) -
央视新闻:沙特东西输油管道利雅得段及麦地那段遭袭预防性关闭(9月11日) -
财联社:霍尔木兹海峡船舶通行量降至7艘(Kpler数据) -
路透社/中化新网:沙特延布港原油出口量3月407万桶至6月239万桶,降幅41% -
环球网/新华社:9月10日布伦特107.63美元、WTI 102.48美元 -
信德海事:TD3C VLCC 9月8日TCE 759,969美元,较8月均值提升142% -
波罗的海交易所数据(经新浪财经援引) -
IEA《Oil Market Report — September 2026》(9月11日) -
OPEC《September 2026 Monthly Oil Market Report》(9月10日) -
摩根大通大宗商品研究周报(9月9日) -
高盛全球大宗商品研究简报(9月7-8日) -
摩根士丹利大宗商品研究笔记(8月24日) -
花旗研究笔记(9月3日,Research Note) -
ANZ分析师报告(9月8日)
说明:本文数据综合自上述一手来源及公开报道。部分机构预测(高盛、花旗、摩根大通、ANZ)虽非全部为9月11-13日当日发布,但均为分析当前局势所需的时点预测,已按发布日期标注。极端价格情景(如120美元、200美元)为机构测算值,非已发生事实,仅供参考,不构成投资建议。