



投资者往往热衷于追逐下一轮牛市,寻找持续增值的资产,却容易忽视一个制约未来收益上限的关键慢变量:人口周期。
相较于美联储利率调整或地缘冲突等短期因素,人口结构的转变一旦形成便难以逆转。这场全球性的人口收缩浪潮,标志着二战后长达 70 年的人口红利时代正式终结。低增长、低通胀、低利率将成为未来几十年全球经济的常态,过去三十年依靠高增长逻辑获取财富的模式将难以为继。
全球生育率跌破警戒线,人口拐点已至
联合国人口司数据显示,全球女性平均生育率已从 1965 年的 5.05 降至 2024 年的 2.25,仅略高于维持人口世代更替的 2.1 警戒线。预测显示,本世纪 30 年代末全球生育率将跌破 2.1,至 2100 年降至 1.84。

目前全球超半数人口生活在生育率低于更替水平的国家。韩国生育率低至 0.72,意大利 1.18,德国 1.51,国内学者估算约为 1.01。东亚与南欧地区已率先陷入低生育陷阱。
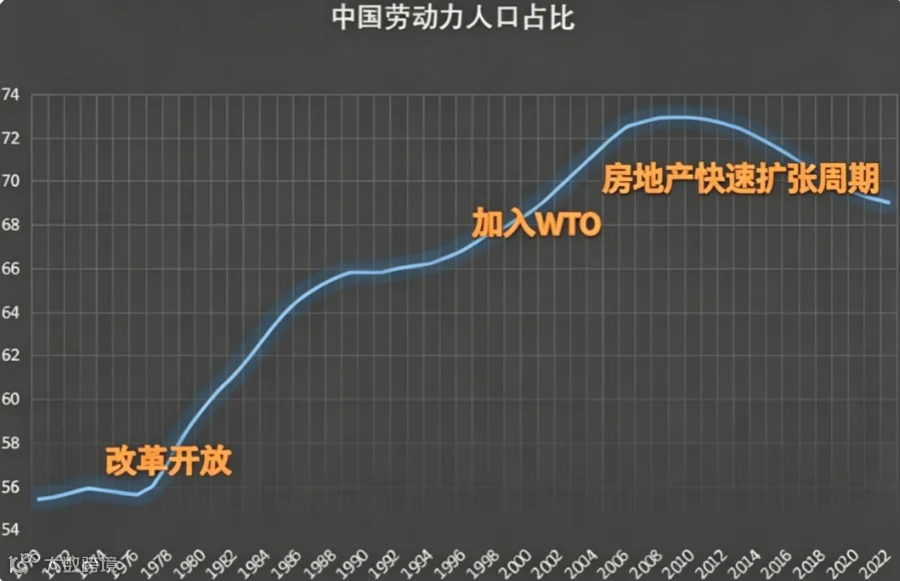
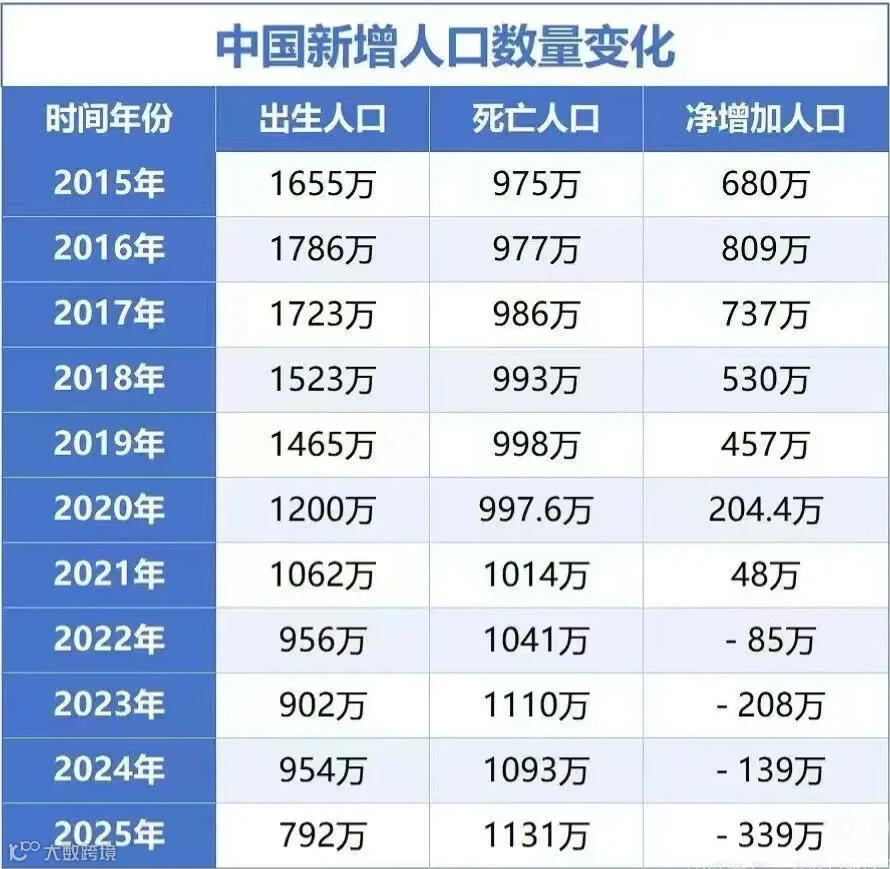
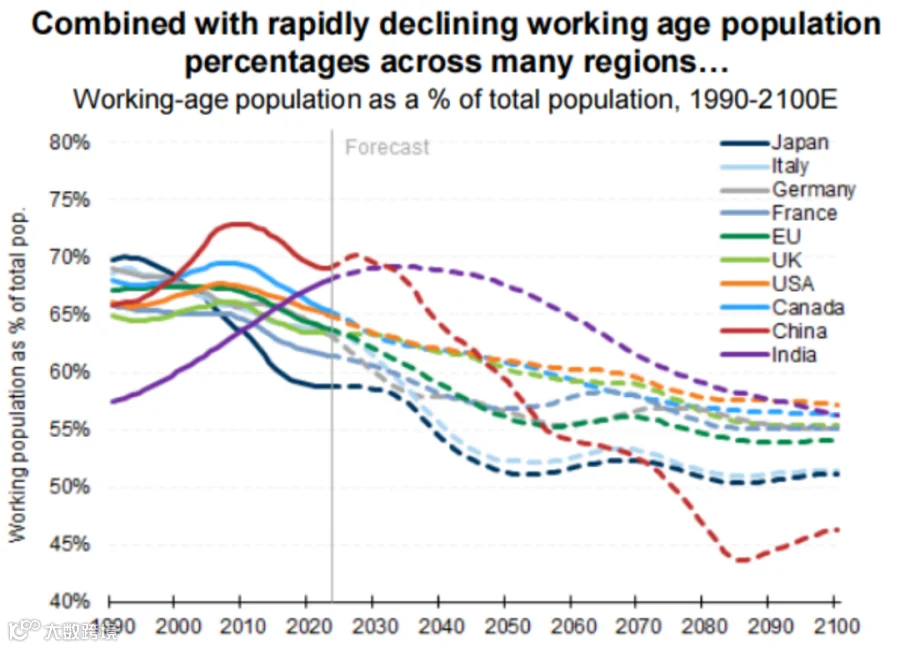
人口拐点通常分两步显现:先是劳动人口数量见顶回落,随后总人口由增转降。日本劳动人口于 1995 年见顶,总人口于 2010 年达峰;中国劳动人口占比在 2010 年见顶,总人口于 2022 年开始负增长;韩国劳动人口拐点出现在 2018 年;欧盟整体预计于 2030 年迎来峰值。

OECD 基准情景模型测算,到 2035 年,中国、韩国、日本、德国的劳动人口将分别缩水 8%、15%、12% 和 8%,仅美国因移民因素劳动力有望小幅增长。全球主要经济体均将面临劳动力供给收缩的挑战。
经济增速中枢下移,长期低增长成常态
长期经济增速大致等于劳动力增速加上生产效率提升速度。随着劳动力减少,即便 AI 与自动化技术能提升效率,整体经济增速仍不可避免地下行。
日本提供了真实案例:1975 至 1990 年,其 GDP 年均增长 4.4%;而在劳动人口减少后的 1993 至 2022 年,实际 GDP 年均增速仅为 0.7%,剔除政策刺激后的长期增长中枢约 0.5%。宏观研究显示,65 岁以上老人占比每提高 1 个百分点,长期潜在 GDP 增速将下降 0.1 至 0.2 个百分点。
未来,全球主要经济体很难再现 8% 至 10% 的高速增长,2% 左右的中长期增速将成为发达经济体及新兴市场的常态。
老龄化重塑通胀与利率底层逻辑
人口结构变化深刻改变了通胀机制。年轻人是购房、购车及大额消费的主力,而老年人消费欲望降低,支出多集中于医疗与储蓄,导致整体市场需求疲软。历史数据印证,老龄化严重的国家如日本和欧元区,长期面临低通胀甚至通缩压力。
尽管地缘冲突可能引发短期通胀,但老龄化带来的需求萎缩将对物价形成长期向下的牵制力。
在利率方面,老龄化社会呈现“资金多、项目少”的特征:临近退休人群增加储蓄,而企业因劳动力短缺和投资回报率下降减少扩产。这导致自然利率持续走低。日本央行及美国费城联储的研究均表明,老龄化是过去几十年发达经济体利率下行的核心驱动力之一,解释了约 40% 的利率降幅。即便短期通胀反弹迫使央行加息,拉长周期看,全球无风险收益率下行的大趋势不变。
资产回报逻辑重构:从普涨到分化
高存款利率与保本理财高收益时代已成历史。人口周期同样改写了资产回报逻辑。
在人口红利与城镇化叠加期,房产普遍增值;而当劳动人口见顶,房产普涨逻辑终结。日本房价在泡沫破裂后最大跌幅达 40%-50%,东京局部回撤近 70%,三十年未回高点。股市亦从全面普涨转向结构性行情,仅有自动化、精密制造、养老医疗等少数赛道走出长牛。
OECD 养老金数据显示,老龄化国家各类资产的长期真实回报率整体下移。未来获取 8%-10% 的普适性高回报难度极大,优质资产将更加稀缺并产生溢价。
然而,人口负增长并不意味着经济停滞。劳动力缺口将倒逼自动化、智能制造及 AI 技术的发展,财富增长逻辑将从依赖廉价劳动力转向技术提效与细分机会挖掘。
家庭资产配置策略调整
全球资金流动格局随之改变:印度、非洲等年轻市场虽有潜力但波动剧烈;老龄化国家充裕的资金将流向全球寻求稳定现金流与对冲属性的资产。
对于普通家庭而言,面对低利率、低增长的长周期,需及时调整理财预期与配置思路:
- 降低收益预期:摒弃闭眼赚钱的幻想,接受回报率下行的现实。
- 重视安全与现金流:从追求快速增值转向资产安全与长期可持续的现金流逻辑。
- 精选与分散:通过挑选优质资产与分散配置来穿越周期。
人口周期的变化缓慢而深远,它不会引发突然的市场崩盘,却在潜移默化中重塑物价、利率、房价及资产回报。财富分配的底层规则已经切换,看懂这一趋势并提前调整资产结构,是普通人应对未来最稳妥的准备。
