


随着中哈经贸往来日益深入,中国企业进军哈萨克斯坦已从单纯的货物贸易转向设立公司、建设的项目、派驻人员及投资建厂等深度运营模式。然而,企业在落地后普遍面临一个核心难题:跨境税务处理。
无论是子公司分红、技术授权费、关联融资利息,还是工程安装服务,这些跨境所得的纳税地界定及是否存在双重征税风险,成为企业必须跨越的门槛。
许多企业误以为签署《中哈避免双重征税协定》即可自动享受优惠,实则不然。该协定的核心在于协调两国对同一笔跨境所得的征税权,通过限制来源国税率及居民国税收抵免机制,降低国际重复征税风险。
中企出海哈萨克斯坦,不应仅关注“有无优惠”,而应厘清:“收入性质为何?哪国拥有征税权?税率上限是多少?享受协定需满足何种条件?”这才是正确运用中哈税收协定的关键。
一、中哈税收协定的核心作用:划分征税权
以中国母公司投资哈萨克斯坦子公司为例,涉及两层税务关系:一是哈国子公司的经营利润纳税,二是利润分配给中国股东后的境外所得处理。
中哈税收协定旨在划分双方对股息、利息、特许权使用费、营业利润等不同类型所得的征税权,并设定来源国征税上限。需明确的是,协定并非意味着“在哈交税,中国就不交”,而是先依据协定判定征税权归属及限制,再按中国国内税法进行境外所得申报及税款抵免。这两个步骤缺一不可。
二、首要前提:确立“中国税收居民”身份
主张协定待遇的基础文件是《中国税收居民身份证明》,切勿将其与营业执照混淆。前者证明法律主体资格,后者确认税收协定下的居民身份。
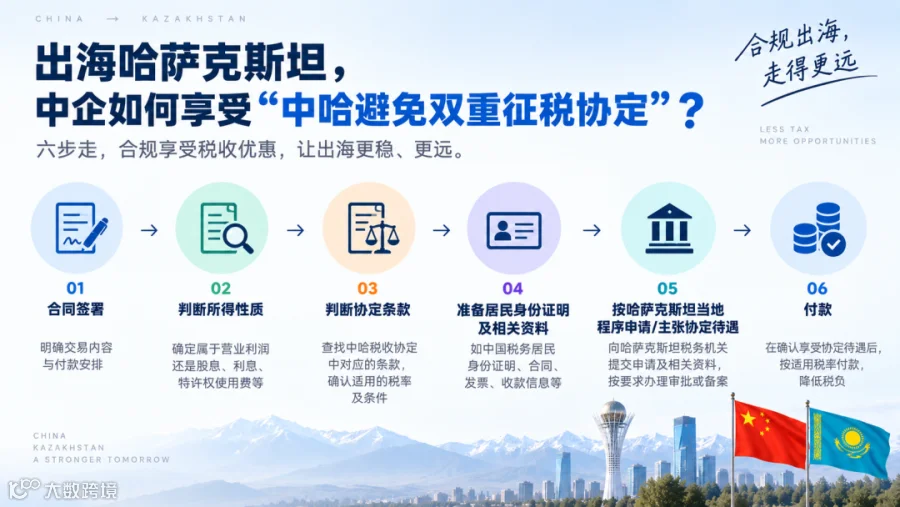
根据国家税务总局规定,申请该证明需提供申请表及相关合同、决议、支付凭证等材料。企业应在签订重大跨境合同之初即启动规划,遵循“合同签署→判定所得性质→适用协定条款→准备证明文件→主张待遇→付款”的流程,将税务规划前置,避免事后补救。
三、关键判定:准确识别所得性质
同为从哈萨克斯坦汇入资金,其税法属性可能截然不同,直接决定适用的协定条款:
1. 股息所得
若中国公司获哈国子公司分红,适用协定第 10 条。在符合“受益所有人”等条件下,来源国(哈国)对股息征税上限通常为总额的 10%。需注意,此为来源国征税上限,并非最终综合税负,企业仍需考虑哈国企业所得税及中国境内的抵免处理。
2. 利息所得
针对跨境融资利息,协定第 11 条规定来源国征税一般不超过利息总额的 10%。但企业需警惕简单套用低税率,必须审视资金提供方、风险承担者、利率是否符合独立交易原则以及债权是否与当地常设机构有关联。关联交易中,仅符合独立交易条件的部分方可享受优惠,因此需构建完整的合同流、业务流及定价证据链。
3. 特许权使用费
涉及技术、商标、专利、软件授权费等,适用协定第 12 条。在符合条件且收款人为受益所有人的情况下,来源国征税上限通常为总额的 10%。制造业企业需特别注意,生产工艺、技术许可、软件系统等不同项目的税收性质各异,不可笼统打包为“技术服务费”,以免引发税务风险。
四、高风险点:常设机构(PE)的认定
对于工程承包、设备安装及技术服务类企业,“常设机构”是最大的潜在风险。即便未在哈国注册子公司,若经营活动达到协定规定的条件(如存在固定场所、项目持续时间超标等),哈国仍可对归属于该常设机构的营业利润征税。
随着“设备 + 安装 + 调试 + 驻场”模式的普及,企业极易因忽视人员在当地的停留时间及作业性质而构成常设机构。根据协定第 7 条,若构成常设机构,哈国拥有征税权;反之,营业利润原则上仅在中国征税。
五、实质重于形式:受益所有人与反避税
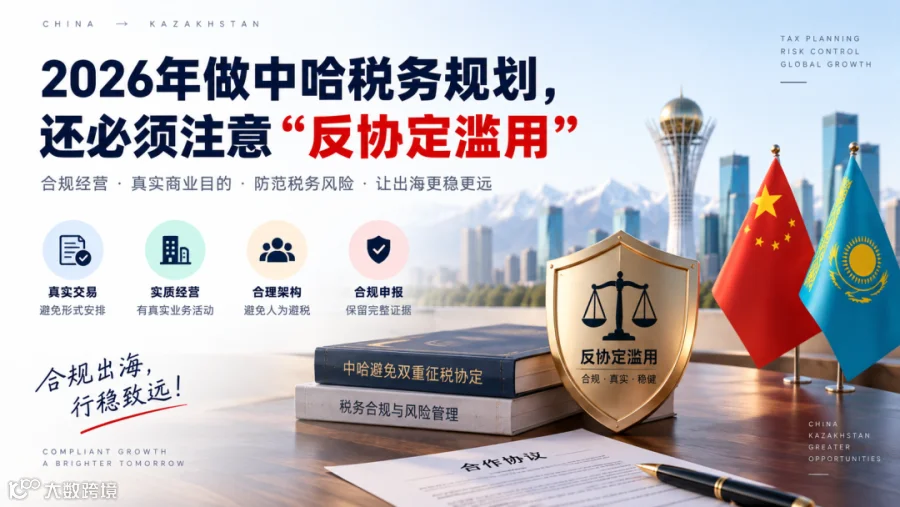
“受益所有人”指真正享有所得并承担风险的主体。若企业仅作为资金通道,收到款项后立即转付第三方且无实质经营,税务机关可能否定其受益所有人身份,从而拒绝协定待遇。
此外,随着 MLI(多边公约)整合文本的实施,反协定滥用规则日益严格。跨境架构设计必须具备真实的商业目的和实质经营功能(Substance),单纯为获取低税率而搭建的空壳公司结构将面临严峻挑战。
六、闭环管理:境外税收抵免
中国居民企业需就全球所得在中国纳税,但可通过“境外税收抵免”机制避免双重征税。即在哈国已缴纳的符合规定的所得税款,可在规定限额内抵免中国应纳税额。
需注意,抵免并非简单的全额扣除,而是受限于中国税法计算的抵免限额。若境外实缴税额超过限额,超额部分可按规结转;若低于限额,则需补缴差额。企业务必保存完整的境外完税凭证及申报资料,以支撑国内的抵免申报。
七、实操建议:构建全流程税务路线图
专业的税务规划应始于合同签订之前。建议企业按以下十步路径执行:
- 确定出海模式:明确是出口、代理、设厂还是工程承包。
- 确认居民身份:核实是否具备中国税收居民资格。
- 界定所得性质:精准分类营业利润、股息、利息或特许权使用费。
- 评估常设机构风险:重点排查办公场所、工期及人员驻场情况。
- 核实商业实质:确保受益所有人具备真实的经营功能与风险承担能力。
- 防范反避税风险:避免缺乏商业目的的架构设计。
- 准备证明文件:提前开具《中国税收居民身份证明》并整理交易材料。
- 履行当地程序:按哈国法律主张协定待遇。
- 完善证据链:留存合同、付款记录及完税凭证。
- 完成国内申报:依法计算境外所得及税收抵免。
结语:税务合规是出海的竞争力
在当前全球化背景下,税务能力已成为企业核心竞争力的重要组成部分。中哈税收协定提供的不仅是税率优惠,更是一套明确的征税权划分与消除双重征税机制。
对于深耕哈萨克斯坦市场的中国企业,最佳策略是在项目启动前,将投资架构、交易模式、资金路径及利润汇回等环节纳入统一的税务规划蓝图。市场决定企业能否盈利,而税务合规则决定利润能否安全落袋。补好这门“出海必修课”,方能行稳致远。
风险提示:本文仅供一般性跨境税务知识参考,不构成具体税务或法律意见。实际操作请依据最新法律法规及个案情况进行专业判断。
