


越企查,专注越南企业风险分析。整合工商登记、股东结构、变更记录、进出口数据与行业对标信息,多维交叉校验,精准识别异常经营与潜在合规风险。为投资并购、贸易合作与授信决策提供专业尽调支持,降低坏账与法律风险,让每一次出海决策更有底气。
一家连续亏损、营收下滑的越南纺织工厂,正在成为一场供应链迁移的缩影。
9 月 9 日,香港纺织企业 Fountain Set Holdings(福田实业集团) 公布收购计划:旗下子公司 Ocean Textile Investment 将以 2794.5 万美元,收购越南 Lian-Ta-Hsing Vietnam Co., Ltd.81% 股权。
按照这一交易价格计算,Lian-Ta-Hsing Vietnam 公司的整体估值约为 3440 万美元,折合人民币约 2.47 亿元;81% 股权对应的交易金额约合 2.01 亿元人民币。
这里有一个值得注意的反差。
这并不是一家正在高速增长、利润丰厚的企业。
恰恰相反,这家越南工厂已经连续多年亏损。
那么,Fountain Set 为什么还愿意花近 2800 万美元买下它?
答案可能并不在利润表里,而在厂房、设备、土地,以及更重要的——正在向东南亚迁移的全球纺织供应链。
连续亏损,为什么还能卖出高价?
Lian-Ta-Hsing Vietnam 成立于 2016 年 8 月,主营业务为针织面料生产及纺织品后整理。

从经营数据来看,公司近年来的表现并不理想。
2024 年,公司实现营业收入约 3190 亿越南盾(约合人民币 8900 万元),亏损近 600 亿越南盾(约合人民币 1670 万元)。
2025 年,营业收入进一步下降至约 2240 亿越南盾(约合人民币 6250 万元),亏损超过 480 亿越南盾(约合人民币 1340 万元)。
到了 2026 年前 4 个月,公司收入约 520 亿越南盾(约合人民币 1450 万元),亏损已经接近 250 亿越南盾(约合人民币 700 万元)。
换句话说,这是一家收入持续下滑、利润长期为负的制造企业。
因此,在此次交易的估值过程中,传统的盈利能力估值方法很难使用。由于缺少足够可比的同行企业和交易案例,市场法也没有成为主要估值依据。
最终,估值的核心落到了企业自身拥有的资产上。
而这恰恰是这笔交易最值得关注的地方。
Fountain Set 真正买的,可能不是“这家公司”
按照交易安排,在出售前,Lian-Ta-Hsing 的一部分流动资产已经被剥离,包括现金、库存、应收账款以及其他相关资产。
与此同时,银行贷款、股东借款、应付款项、税费、员工薪资等相关负债,也已经由卖方处理或者转移。
因此,Fountain Set 最终接手的,并不是一个简单意义上的“亏损企业”。
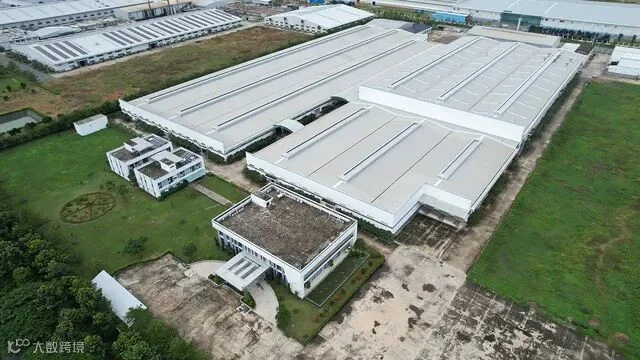
它真正接手的是一套已经建成并投入运营的制造资产。
包括土地使用权、厂房、生产设备,以及完整的纺织生产体系。
这些资产位于越南西宁省福瑞东工业园区(KCN Phước Đông)。
截至 2026 年 4 月 30 日,纳入本次估值范围的资产账面价值约为 4260 亿越南盾。经过重新评估后,资产价值提高至约 9320 亿越南盾,增幅接近 119%。
其中,股东权益账面价值约 4230 亿越南盾,评估后则接近 9290 亿越南盾。
为什么会出现如此大的差异?
核心原因之一,是这些厂房、土地和生产设备建设时间较早,经过多年折旧后,账面价值已经明显下降。
但过去几年,越南工业地产、土地以及大型工业设备的市场价格都出现明显变化。
于是,一家在利润表上不断亏损的企业,其厂房和生产体系却可能拥有完全不同的市场价值。
这也解释了为什么这笔交易不能简单理解成“花钱买一家亏损公司”。
Fountain Set 实际上是在买一套已经存在的生产能力。
与其重新建厂,不如直接接手
这可能才是整个交易最关键的一层逻辑。
如果 Fountain Set 选择从零开始在越南建设一家大型纺织工厂,需要解决土地、厂房、设备、生产线、员工招聘、供应链以及投产周期等一系列问题。
而通过收购 Lian-Ta-Hsing,很多事情可以直接跳过。
厂房已经在那里,设备已经安装,生产线已经建立,员工和生产体系也已经存在。
对于一家正在寻找东南亚新增产能的国际纺织企业来说,这意味着更短的进入周期。
Fountain Set 在交易公告中也明确表示,收购越南工厂能够帮助集团迅速增加生产设施、设备、劳动力和纺织生产能力。
更重要的是,这项交易还有一个非常直接的战略目标:
弥补全球纺织供应链从中国向东南亚转移过程中,公司此前失去的部分市场份额。
这句话,或许比交易价格本身更值得关注。
Fountain Set 为什么盯上越南?
Fountain Set 成立于 1969 年,是一家拥有超过半个世纪历史的纺织企业。
从最初只有 20 多名员工的染纱工厂起步,到如今发展成为涵盖针织、染色、印花、后整理以及服装生产的综合性纺织集团,这家公司本身就是亚洲纺织产业发展的一个缩影。
但过去几十年,全球纺织供应链的地理分布正在发生变化。
中国仍然拥有完整的纺织产业链和强大的制造能力,但随着全球品牌商寻求降低供应链风险、控制生产成本,越来越多订单和产能开始向东南亚分散。
越南、印尼、孟加拉国等国家因此成为国际纺织企业布局的重要目的地。
Fountain Set 在 2026 年中期报告中同样提到,降低供应链风险和控制成本正在推动国际纺织供应链加快从中国向其他亚洲市场转移。
而目前 Fountain Set 的生产基地主要分布在中国、印尼和斯里兰卡。
在越南,它此前主要只有胡志明市代表处。
这意味着,此次收购如果最终完成,Fountain Set 将真正拥有一座位于越南的生产基地。
所以,2794.5 万美元买下 81% 股权,买到的不只是一个持续亏损的公司,而是一张进入越南制造业供应链的“门票”。

更有意思的是:这家工厂背后本来就是中国台湾纺织资本
Lian-Ta-Hsing Vietnam 并不是一家突然出现在越南的“新工厂”。
在此次交易之前,公司 100% 股权由注册于塞舌尔的 Lian-Ta-Hsing International 持有。
而在 Lian-Ta-Hsing International 背后,又能看到多家台湾纺织企业的身影。
其中,Lian Ta Hsing Co., Ltd. 持股 35.5%,New Wide International、Lee & Bridge 以及 Poly Charm分别持股 19%,个人股东 Song Da-Tao 持股 7.5%。
更值得注意的是,Lian Ta Hsing Co., Ltd.本身就是一家拥有较长历史的中国台湾纺织企业,总部位于桃园,业务覆盖纺纱、染色以及纺织品后整理等领域。
Lian-Ta-Hsing Vietnam 的法定代表人 Kao Wen-Cheng,同时还是 Lian Ta Hsing Co., Ltd.的重要个人股东,持股约 41.6%。
另一家股东 New Wide International,同样拥有深厚的纺织产业背景。
该集团拥有约 50 年的行业经验,在全球拥有 5 家纺织染整工厂、7 家成衣工厂,并与 300 多个国际品牌合作。
而在越南西宁省福瑞东工业园区,New Wide 早已拥有自己的纺织染整工厂。
一个很有意思的细节是:
New Wide 的工厂位于 N15 路 45-16 号地块,而 Lian-Ta-Hsing 则位于同一条道路上的 45-1 号地块。
这意味着,在 Fountain Set 进入之前,这片工业园区早已形成了来自中国台湾的纺织产业布局。
从中国台湾资本到中国香港巨头,越南工厂正在完成一次“接力”
把这笔交易放到更大的产业背景里看,就会发现它其实很有代表性。
第一阶段,是中国台湾纺织企业较早进入越南,在当地建设工厂、布局产能。
第二阶段,是国际品牌和全球供应链进一步向东南亚分散,越南成为重要的制造基地。
到了今天,像 Fountain Set 这样的中国香港老牌纺织集团,也开始通过并购方式进入越南。
这背后其实是一条越来越清晰的产业链:
原来的生产基地在哪里,订单就在哪里;订单开始迁移,产能也必须跟着迁移。
对于后来者而言,重新建设工厂固然可以,但时间成本和进入成本都不低。
因此,直接收购一家已经拥有土地、厂房、设备和生产体系的企业,反而可能是一条更快的路径。
这也解释了一个看似矛盾的现象:
一家连年亏损的越南制造企业,为什么依然能够获得数千万美元级别的估值?
因为在全球供应链重新布局的时代,企业的价值并不只体现在利润表上。
有时候,真正值钱的是——它所在的土地、已经建好的工厂、现成的生产线,以及进入一个新制造基地所节省的时间。
而这,或许正是 Fountain Set 愿意为 Lian-Ta-Hsing 支付近 2800 万美元的真正原因。
从这个角度看,这笔交易买下的不是一家“亏损企业”。
买的是越南制造业正在上升的那张船票。