
外贸做多了,会发现很多坑,藏在合同那短短几个英文字母里。销售的订单报价写的是 CIF 价,会计做账直接按报关单全额记收入,等到退税或者出现预警,回头翻凭证,才发现运费、保费入错科目。
我接触过不少中小外贸企业,不是会计不努力,是业务和财务信息不同步今天把 FOB、CIF 最核心的差异,连同运费、保费入账逻辑一次性讲透
一、先搞懂:FOB 与 CIF,本质差的是什么?
FOB(离岸价):货物装上起运港的船,卖方义务基本完成。国际海运费、海运保险费,全部由国外买家承担。我们只承担国内到港口的拖车、报关、港杂等费用。
CIF(到岸价):合同总价已经打包包含:货值 + 国际海运费 + 海运保险费。我们卖方要出钱安排海运、买保险;但是!货物风险转移,依旧是货物装上船那一刻,不是送到对方港口才算完成交货。
✨提醒:
无论报关单是 CIF 还是 CFR,出口退税计税依据,永远是 FOB 离岸价。
公式:FOB 价 = CIF 总价 − 国际运费 − 国际保险费。
很多姐妹会混淆:CIF 只是报价打包了运保费,不代表退税基数跟着变大。国际段的运费、保险发生在境外,不属于国内增值部分,不能算进退税收入里。
二、运费、保费如何入账(我们是销售方)
1:FOB 成交,客户承担国际运费保费我们有可能会代客户先行垫付海运费保费。这笔钱本质是代垫款项,不属于我们的成本、也不属于我们收入。
垫付时:
借:其他应收款—XX 客户
贷:银行存款
后续客户连同货款一起打回,直接冲应收即可。
重点:FOB 模式,国际运保费,不要计入销售费用。这是帮客户垫的钱。国内段拖车、报关、港杂费,可以正常计入销售费用。
2:CIF 成交,我方承担国际运费、保费(易错点)合同、报关都是 CIF,收到客户是包含运保费的全款,但做账必须剥离出货值部分(FOB)作为外销收入。
举例子:CIF 总价 10000 美元,海运费 800 美元,保费 200 美元,记账汇率 7。FOB 价=10000‑800‑200 =9000 美元
①确认外销收入
借:应收账款—xxx 国客户 70000(10000×7)
贷:主营业务收入‑出口销售收入 63000(9000×7)
贷:其他应付款‑代垫国际运保费 7000(1000×7)
②实际向货代支付运费、保费
借:其他应付款‑代垫国际运保费 7000
贷:银行存款 7000
提醒:
部分企业也会采用确认收入后,支付运保费做红字冲减主营业务收入‑出口收入,两种方式都可以,企业选定一种,全程保持账务口径统一,不要这个月冲收入,下个月记销售费用,会造成退税比对混乱。
❌ 不要直接:
借:销售费用‑运保费
贷:银行存款。
这么做账面收入是 CIF 全额,和退税系统的 FOB 计税基础对不上,
时间久了就会触发税务预警。
很多财税风险,不是会计做账一瞬间造成的。源头其实在前端业务环节。一份合同上面短短三个字母 FOB/CIF,背后牵动报价、收款、报关、做账、退税一整条链条。
销售懂一点财务逻辑,财务懂业务,很多后面要通宵调账、跟税务局解释的麻烦,从源头就可以避免。
举例子业务实操:
FOB 成交,客户承担国际运费保费,我方代为垫付
国内外贸 A 公司,FOB 广州出口一批货物给美国客户。合同约定国际海运费、保险由美方承担。客户临时请求 A 公司先帮垫付海运费 800 美元、保费 100 美元,后续和货款一并支付,记账汇率 7.2。
国内拖车报关费 2000 元,由 A 公司自行承担。
首选:①垫付国际运保费(属于代垫,不是本公司成本费用)
借:其他应收款—美国 XX 客户 6480(900×7.2)
贷:银行存款‑货代 6480
②发生国内段拖车、报关港杂费用(这是企业自身销售费用)
借:销售费用‑出口运杂费 2000
贷:银行存款 2000
③后续收到客户回款,包含货款 + 之前垫付的运保费,冲销其他应收款
借:银行存款
贷:应收账款‑美国 XX 客户(货款部分)
贷:其他应收款—美国 XX 客户 6480
❗:FOB 模式下,代垫的国际运保费不能计入销售费用,属于替客户临时垫付往来款
第二:CIF 成交,我方承担国际运费、保费
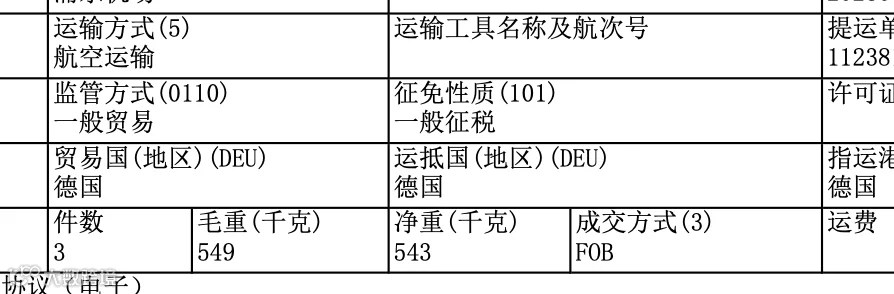
外贸公司,CIF 成交出口一批货物到德国。报关单 CIF 总价:10000 美元,其中国际海运费 1200 美元,保险费 300 美元。记账汇率 7.2 FOB 离岸价 = 10000‑1200‑300 = 8500 美元(退税以此金额作为计税依据)
方式一:通过其他应付款归集运保费(常用方法)
①确认外销收入,应收为 CIF 总金额,拆分出 FOB 收入与待支付运保费
借:应收账款‑德国客户 72000(10000×7.2)
贷:主营业务收入‑出口销售收入 61200(8500×7.2)
贷:其他应付款‑货代‑国际运保费 10800(1500×7.2)
②实际向货代支付海运费 + 保险费
借:其他应付款‑货代‑国际运保费 10800
贷:银行存款 10800
确认全额 CIF 收入,收到运保费发票红字冲减出口收入(退税系统)
①确认外销收入
借:应收账款‑德国客户 72000(10000×7.2)
贷:主营业务收入‑出口销售收入 72000
②支付国际海运费、保费,红字冲减出口收入
借:主营业务收入‑出口销售收入 -10800
贷:银行存款 10800
💡两种账务处理都合规。一家企业只能固定选一种口径,不要随意切换