


易兑今日牌价
▼
钱已经到账,工资等着发,银行贷款也快到期。财务真正关心的是:这笔境外资金,今天能不能用?
可以用于真实合规的经营支出,但两类付款的判断不同:本公司正常工资有办理路径;偿还境内人民币银行贷款,还要核实原贷款的实际用途、使用情况及相关合同约定。
本文讨论非金融企业依法汇入的外汇资本金、外币外债及其结汇资金。出口货款、个人汇款、跨境人民币资金各有规则,不能直接套用。
先把付款对象和最终用途对上
外汇换成人民币,不会自动消除资本项目资金的用途要求。汇发〔2025〕43 号继续要求相关资金遵循真实、自用原则,并保留证券投资、部分投资理财和向非关联企业放贷等限制。
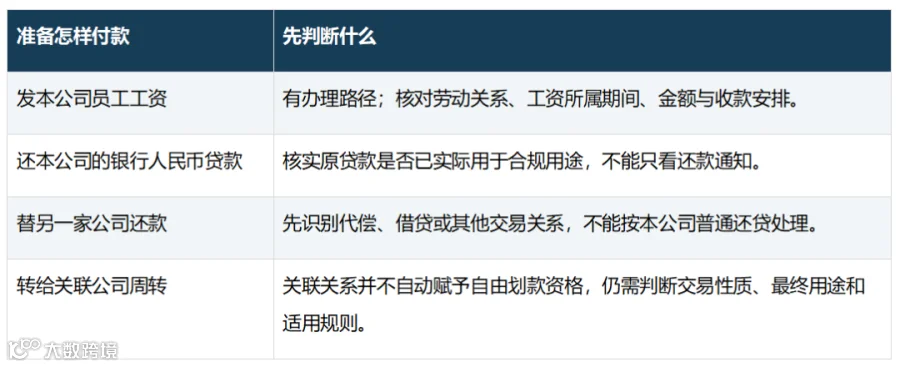
发工资时,先说明是哪家公司的员工
本公司正常经营形成的工资支出,可以按规定办理结汇支付。《资本项目收入支付(含意愿结汇)命令函》列有工资等劳务报酬用途,但列有用途代码,不等于任何一笔同名付款都能通过。[2]
实操上,可提前准备工资汇总、代发明细以及能够说明劳动关系和所属期间的资料,核对总额与付款申请。这里是准备建议,不是全国统一、每笔必交的材料清单;具体取决于支付方式和银行审核。
若工资由集团统一代发,或者员工实际属于另一家企业,就需要把代发关系、费用承担和资金去向讲清楚。把钱先转入基本户,也不能让后续用途要求消失。
还贷款时,银行需要知道上一笔钱去了哪里
假设企业此前用银行人民币贷款采购生产设备,设备采购真实,贷款已按约使用,现在希望用到账资本金偿还。这类申请存在办理路径,仍要结合原贷款实际使用情况、还款安排和资本项目资金适用要求审核。[2]
如果原贷款转给了其他企业,或投向不允许的用途,判断就变了。还款收款人虽然是银行,原资金的去向依然需要说明。外币外债用来还贷的,还要核对外债合同及适用管理要求是否允许该用途。
建议把“贷款发放—实际支出—本次还款”按日期列成一页,附上能相互对应的合同和流水。贷款借据能证明借过钱,实际支付记录才能继续说明钱用在了哪里。
上述是分析场景,并非成方易兑经办案例。偿还境外股东借款、国内外汇贷款及企业间借款,不属于这里讨论的普通人民币银行贷款,应另行判断。
材料能不能少交,要问清是否适用便利化
符合条件的企业,在符合条件的银行办理资本项目外汇收入境内支付,可按便利化规则免于事前逐笔提交真实性证明材料。准入有条件,备用金也另有规定。[3]
企业仍需保存交易记录,银行仍需监测、抽查。因此,“这次没有收合同”不能理解为“以后也不用留材料”。已经适用便利化的企业,也可以要求银行说明新增材料是为核实哪个具体疑点。
从监管角度,便利化支持真实经营,也保留用途约束。从企业角度,付款日期必须可预期。连接两者的是银行能否把要求解释成明确动作。
建议沟通时分别确认:客户经理协调办理时点和便利化资格;运营确认账户、申报与支付路径;合规对异常资金流或用途疑点给出判断。这是沟通分工建议,各银行实际职责可能不同。
企业不宜只问“还缺什么材料”。更有效的问法是:“这笔付款目前缺的是业务资格、账户手续,还是某一段用途证明?补齐后可以办理哪一步?”
发工资,应把真实用工和付款对上;还贷款,应把原来的支出讲清楚。业务能否落地,最终取决于这笔钱所支持的经营活动能否被解释、被验证。
政策依据
国家外汇管理局 汇发〔2025〕43 号 第七至八项
[2] 资本项目外汇业务指引 2024 年版 结汇支付及支付命令函相关规定
[3] 深化跨境投融资外汇管理便利化政策操作指引 第 6 至 7 节
-END-
点赞、分享、在看,掌握外汇、跨境最新动态