




砺石商业评论 | 出品
2026 年 9 月 9 日,苹果秋季发布会在库比蒂诺举行。这是新任 CEO 约翰·特努斯上任后的首秀,也被视为苹果十年来最重要的发布会。
开场视频意味深长:镜头追随蒂姆·库克而来,库克却摆手示意“那才是你们的人”,随后镜头转向新任 CEO 约翰·特努斯。
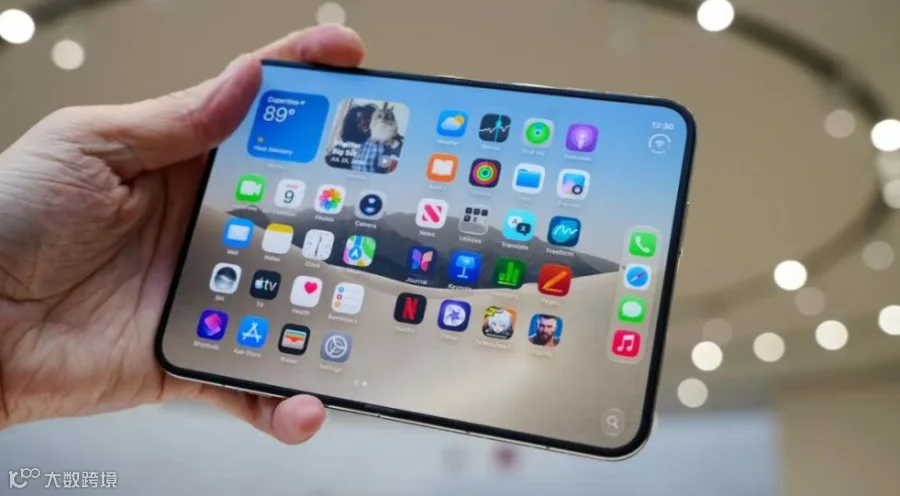
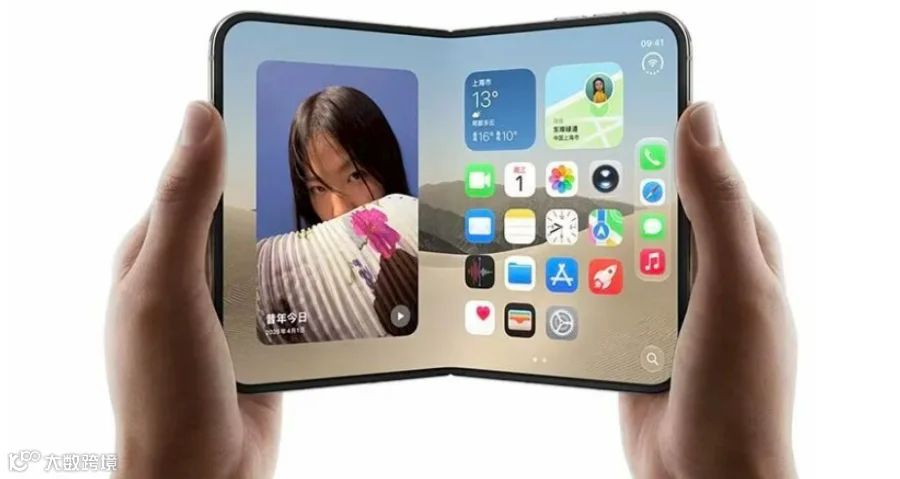
本次发布会的最大看点,除了新 CEO 亮相,更是苹果打磨近十年的折叠手机 iPhone Duo。这款采用横向内折“护照”形态的产品,外屏 5.4 英寸,展开后为 7.6 英寸,成为苹果历史上屏幕最大的 iPhone。其国行起售价 15999 元,最高配达 26499 元。
一个核心问题随之而来:为何在行业推出折叠手机近七年后,苹果才迈出这一步?2019 年被称为“折叠手机元年”,三星、华为相继发布初代产品。以苹果的技术储备与供应链能力,早在当时便具备超越市面产品的实力。据彭博社披露,苹果自 2019 年起已布局相关技术。
有实力早到却选择迟到七年,这背后藏着苹果最底层的商业密码,也值得深陷内卷的中国商业界深思。
折叠机市场的七年之痒
理解苹果的迟到,需先审视全球折叠手机市场这七年的历程。
七年前的首批折叠机更多是概念验证。三星 Galaxy Fold 因屏幕故障延期上市,早期产品普遍存在厚重、脆弱、昂贵且缺乏刚需场景的问题。2021 年小米 MIX FOLD 因单手握持笨重被戏称为“遥控器”,这类产品实则是被产业链推着上市的半成品。
七年迭代,硬件进步巨大。以 2026 年初的荣耀 Magic V6 为例,其厚度与重量已接近传统直板旗舰,柔性屏与铰链可靠性得到验证。然而数据揭示了品类的尴尬:2020 年至 2025 年,中国折叠屏出货量虽高速增长,但占智能手机大盘比重仅 3.52%;全球占比亦仅为 1.6%。七年过去,折叠手机仍是“叫好不叫座”的小众品类。
症结在于生态。小米集团总裁卢伟冰指出,大折叠用户 80% 至 90% 的场景仅使用外屏。安卓阵营生态碎片化导致应用未针对内屏适配,用户体验往往只是简单放大,甚至不如外屏。硬件已折叠,软件与生态却未跟进,导致体验停滞不前。
至此,苹果迟到的第一层逻辑清晰可见:在体验标准未确立、产业链未成熟、软件生态未就位时入场,苹果只能做出“行业最好”的产品,而非其追求的“最极致”产品。
不是做不到,而是不屑于做:“最好”与“最极致”的本质区别
“行业最好”是在既有框架内的相对领先,追求参数优势;而“最极致”则是重新定义体验标准的绝对领先,让参照系失效。前者是竞赛思维,后者是造物思维。
苹果从不参与“行业最好”的竞争。库克曾言:“我们从来不是要当第一,而是将产品做到最好。”段永平亦有类似观点:“所有的高手都是敢为天下后的。”这种“敢为天下后”并非保守,而是苛刻的战略纪律:宁可错过风口,也不交出半成品。
回顾历史,iPod、iPhone 与 iPad 均非品类开创者,但它们将体验推至“此前无法想象、此后无可回避”的极致,迫使后来者只能在苹果定义的标准内竞争。
若苹果在 2019 年发布折叠手机,或许能凭品牌做到“行业最好”,但清晰的折痕、厚重的机身以及妥协的软件体验,将稀释用户对苹果产品的信仰。因此,苹果选择等待三个条件同时达成:折痕肉眼难辨、整机轻薄对齐直板旗舰、iOS 生态完整接管大屏。2026 年,条件齐备,苹果方才出手。
迟到七年的极致兑现:iPhone Duo 做对了什么
七年的等待是否值得?从首批反馈看,答案是肯定的。
The Verge 等媒体评价显示,iPhone Duo 铰链顺滑,内屏折痕几乎不可见。苹果通过纳米纹理表层降低反射,利用超百部件组成的铰链撑平屏幕,将折痕从“显眼缺陷”压缩至“感知盲区”。这正是“最极致”的临界点:不是在物理上消灭折痕,而是在体验上让用户忽略它的存在。
数据同样亮眼:iPhone Duo 折叠厚度 11.3 毫米,重 254 克,与 iPhone 18 Pro Max 持平。这意味着折叠形态不再要求用户为形态支付体验代价。
真正拉开代差的是软件与生态。iOS 27 展示了完整的阔折叠交互范式:双应用并排运行、同一 App 多窗口、系统菜单栏右移,并发布人机界面规范指导开发者。安卓阵营七年未解的“只用外屏”死结,被苹果凭借对生态的绝对掌控力一举破解。三星、华为解决了“手机能不能折”,苹果回答了“折起来干什么”。
这种苛刻延伸至产量。因品控严格,iPhone Duo 初期日产量仅数百台,发售时间晚于 iPhone 18 Pro 系列一个多月。苹果宁可少卖,也不允许不完美的产品流向用户。
尽管 1999 美元的起售价及部分配置调整引发争议,但焦点在于“值不值”而非“行不行”。黄牛市场将其炒至 9 万元,已是用脚投票的结果。
两个“不做”:电视与汽车,比折叠更深的战略定力
折叠手机的迟到展现了苹果对“最极致”的耐心,而历史上两次著名的“不做”,则展现了该思维模式的另一面:极致的标准不仅约束做什么,更约束不做什么。
第一个“不做”:电视
乔布斯曾有意打造一体化电视机,但苹果至今仅推出 Apple TV 机顶盒。原因在于电视行业价值链两端(面板与内容)被巨头垄断,苹果无法注入软硬一体的核心竞争力。此外,电视更换周期长、硬件利润率低(不足 10%),远低于苹果 26% 的净利润率。即便做出最优体验,去竞争一个创新有限且下滑的市场,也不符合苹果的商业逻辑。
第二个“不做”:汽车
代号“泰坦”的造车计划历时十年,投入超百亿美元后于 2024 年终止。苹果最初设想 L5 级完全自动驾驶,但技术难以兑现。若降级至 L2+ 级与特斯拉及新势力竞争,将陷入毛利率有限的红海,无法建立极致领先的代差。与其屈就于“行业最好”,苹果选择壮士断腕。
这场“失败”并非一无所获。泰坦计划孵化的车规级 AI 芯片团队与神经网络引擎,成为了 M7、M8 系列芯片的研发底座。极致的公司连放弃都极有章法。
极致的正循环:高毛利、高研发与商业的复利
综合折叠手机的迟到与电视、汽车的放弃,可见苹果商业模式的完整闭环:极致产品带来定价权,定价权支撑高毛利,高毛利反哺高研发,进而产出更极致的产品。
库克时代十五年,这一循环创造了罕见复利:市值从 3500 亿美元推至 4 万亿美元。一旦产品滑向“行业最好”,定价权松动,毛利收窄,研发缩水,将导致不可逆的滑坡。
2026 年,面对内存价格暴涨导致的行业逆风,苹果选择内部消化成本,虽硬件毛利率微降,但在中国市场出货量逆势大增。iPhone Duo 的高定价并非傲慢,而是为极致产品重建价格锚线。市场回应热烈,首销一机难求。苹果入局预计将推动 2026 年全球折叠手机出货量增长约 20%,为停滞七年的品类带去大众化想象。
结语:敢为天下后,方能为天下先
苹果迟到的不是时间,而是标准。它等待的是让自己满意的临界点。七年里,先行者收获了名声与红利,也咽下了半成品口碑的反噬;而苹果用同样的时间,打磨出了让行业必须重新对表的产品。
这与崇尚“快”的主流叙事背道而驰。大量企业活在追赶焦虑中,追逐热点与快钱,却鲜有极致产品诞生。商业规律表明:早到者赢得名声,极致者赢得定价权;名声会过期,定价权会复利。
从乔布斯到库克,再到特努斯,三代掌门人身份更迭,但规矩未变:决定不做什么与决定做什么同样重要。苹果真正的护城河,是一套数十年不变、深入组织骨髓的产品文化与战略纪律。
技术会过时,产品会迭代,唯有文化能穿越周期。在“快”的世界里做“慢”的人,在“卷”的世界里做“精”的人——敢为天下后,方能为天下先。