mRNA肿瘤疫苗“卖铲人”,跨入黄金时代 美柏医健
肿瘤检测市场的叙事逻辑正在重构。自 2000 年以来,Illumina 凭借技术收购奠定行业基石,但华尔街的聚光灯已转向 Natera 等新锐。Natera 在微小残留病灶(MRD)检测领域近乎垄断,市值逼近 500 亿美元,超越 Illumina。
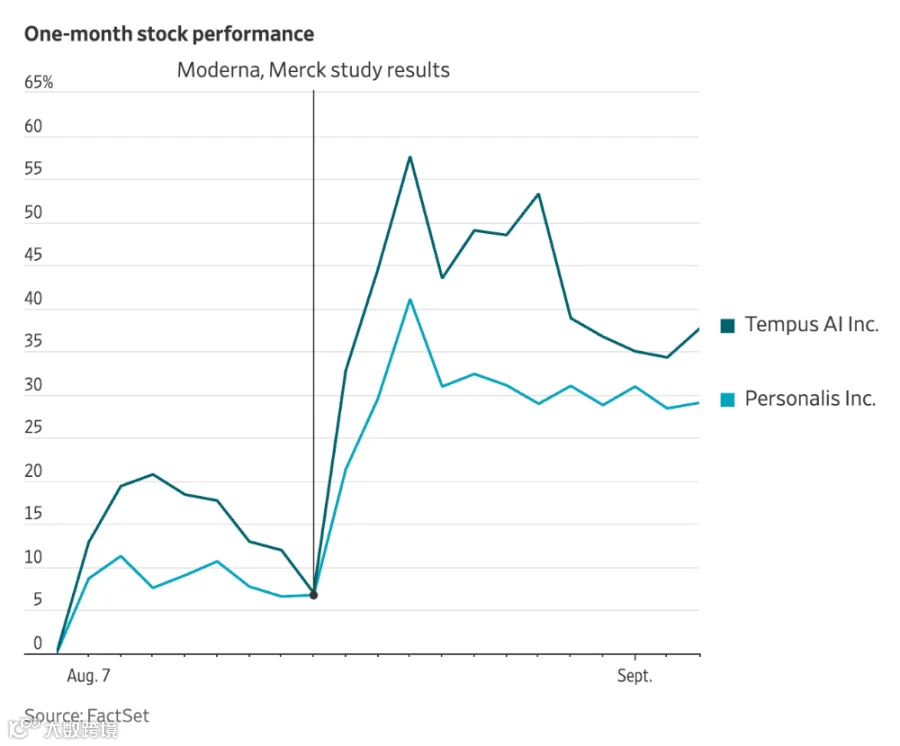
随着 mRNA 肿瘤疫苗商业化临近,上游“卖铲人”迎来价值重估。Moderna 与默沙东公布 mRNA 肿瘤疫苗 III 期临床成功后,Tempus AI 股价两日暴涨近 40%,市值激增超 30 亿美元,甚至超越其拟收购对象 Personalis 的交易对价。市场普遍认为,Tempus 正试图通过整合关键测序能力,成为新一轮癌症诊疗浪潮中的核心受益者。
溢价收购:从冷遇到狂热
7 月 20 日,Tempus 宣布以每股 16.25 美元、总价约 15 亿美元收购 Personalis。该报价较前一交易日溢价 6%,较 30 日均价溢价 28%。然而市场初期反应冷淡,双方股价当日均下跌逾 4%。投资者质疑这笔交易是否为 Tempus 大股东 Eric Lefkofsky 的“自买自卖”,毕竟 Tempus 已持有 Personalis 近 12.5% 股份。
一个月后,局势逆转。Moderna/默沙东疫苗数据公布后,Tempus 股价两日累计涨幅达 39.5%。BTIG 分析师将目标价上调至 80 美元,逻辑在于:若疫苗获批,每位患者治疗前均需进行肿瘤测序,而 Personalis 的 NeXT Platform 正是关键环节。
Personalis 虽小(二季度临床收入仅 260 万美元),却成资本宠儿。其股价突破 16.25 美元收购价触及 18 美元,暗示市场预期存在竞购战。文件显示,Personalis 曾接触多家潜在买家,包括 Natera 和 Guardant Health,并收到过 17 美元的口头报价。
目前,Tempus 与默沙东合计掌握约四分之一投票权,但其余股东是否推动涨价仍是变数。多家律所已就交易公允性展开调查。尽管交易预计 2026 年底完成,市场已用真金白银 投票:Tempus 市值一度冲高至 116.9 亿美元,约为其 2026 年营收指引的 7.5 倍。
二次赌局:Lefkofsky 的翻身仗
Tempus 对 Personalis 的执念,源于创始人 Eric Lefkofsky 的二次创业赌局。作为 Groupon 联合创始人,Lefkofsky 虽在 IPO 中套现数亿,但也留下了估值崩塌的阴影。2015 年创立 Tempus Labs(后更名 Tempus AI)后,他试图以"AI 驱动精准医学”重塑形象,但资本市场长期给予其低于同行的估值倍数。
事实上,Tempus 业务增长迅猛。2026 年 Q2 营收 3.825 亿美元,同比增长 22%,并首次录得 GAAP 净利润。公司手握 8.2 亿美元现金,足以支撑收购,但急需新的增长故事摆脱“诊断实验室”的低估值标签。
Personalis 的核心价值在于 MRD(微小残留病灶)检测技术。其"tumor-informed"方案先对切除肿瘤测序,再定制血液检测追踪复发。这一流程与 mRNA 癌症疫苗的测序需求天然重合:同一份肿瘤序列,既可用于设计疫苗,也可用于术后监测。
Bioaxia CEO Douglas Eby 指出,一旦疫苗业务起飞,Tempus 将通过初始测序锁定患者,并通过长期的 MRD 监测将其留在生态内。Piper Sandler 估算,仅黑色素瘤适应症即可带来 5000 万美元年测序收入;若扩展至肺癌等大癌种,规模有望超 6 亿美元。这是 Lefkofsky 用“卖铲子”逻辑重写估值的关键一战。
权力游戏:巨头的夹击与突围
MRD 赛道并非蓝海,Natera 已是绝对霸主。其 Signatera 产品同样采用"tumor-informed"路线,2026 年 Q1 检测量达 28.3 万例,营收有望突破 27 亿美元,市值超 470 亿美元。然而,高估值也意味着高压,任何增长瑕疵都会引发抛售。
Guardant Health 则是另一大对手,其"tissue-free"路线无需肿瘤组织即可检测,虽灵敏度略逊但操作更便捷。Tempus 与 Personalis 作为后来者,唯一的差异化优势在于与 Moderna/默沙东疫苗项目的深度绑定——Personalis 是临床阶段合作伙伴,Tempus 则是获批后的指定测序方。
这一策略的风险在于前提脆弱:疫苗必须获批且畅销。目前 MRD 在美国 市场渗透率仅约 6%,商业保险 支付率不足三成。Natera 正推动膀胱癌、结直肠癌等大病种的指南纳入,并在日本取得突破性准入。Tempus 则试图借疫苗之势,以“楔子”策略撬开市场入口,避免与 Natera 正面硬刚。
靴子落地?不确定性的阴影
Moderna 的成功令人振奋,但 BioNTech 与 Genentech 同期终止了大肠癌疫苗试验,给行业泼了冷水。差异在于:前者是联合用药针对“热肿瘤”黑色素瘤,后者是单药治疗针对“冷肿瘤”大肠癌。这提示 mRNA 疫苗的疗效高度依赖癌种特性。
即便在黑色素瘤成功,商业化障碍依然巨大。个性化疫苗“一人一药”的生产模式导致成本高昂,预估联用 Keytruda 总价接近 70 万美元。历史上,类似模式的 Provenge 因制造成本过高最终导致公司破产,前车之鉴不容忽视。
对 Tempus 而言,更大的风险在于制药巨头可能将测序环节内部化。随着业务成熟,Moderna 完全有能力自建测序产能。此外,若疫苗仅局限于黑色素瘤小适应症,每年 5000 万美元的测序收入难以支撑 Tempus 当前的高估值预期。
长远看,Tempus 寄希望于通过积累海量肿瘤数据,开发“现货型”疫苗,实现从“一人一测”到规模化服务 的转变。但在这一天到来之前,这仍是一场关于概率的豪赌:赌 mRNA 疫苗黄金时代来临,赌 MRD 成为标准护理,赌自己能在 Natera 与 Guardant 的夹击中杀出重围。
关注
在线咨询




 美柏医健