

聚焦:人工智能、芯片等行业
Token 工厂:AI 产业的新计量与交付模式
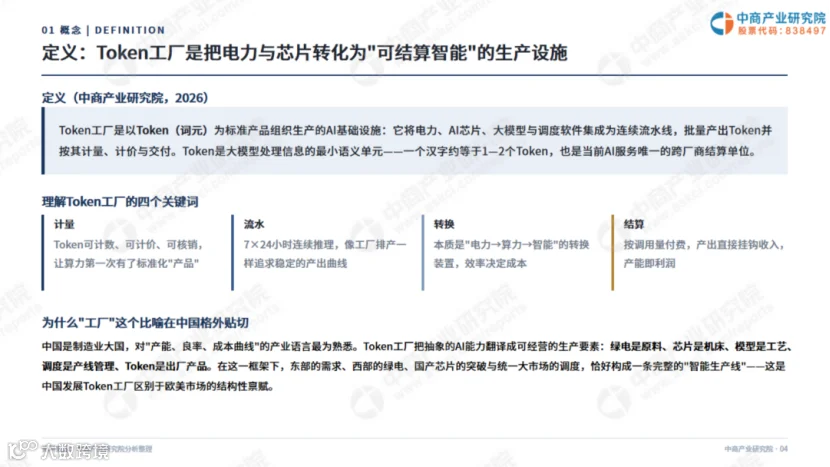
调研显示,Token 是大模型处理信息的最小语义单元,一个汉字大致对应 1-2 个 Token,也是当前 AI 服务跨厂商通用的结算计量单位。Token 工厂通过整合电力、AI 芯片、大模型与调度软件,实现可计量词元产品的批量产出。
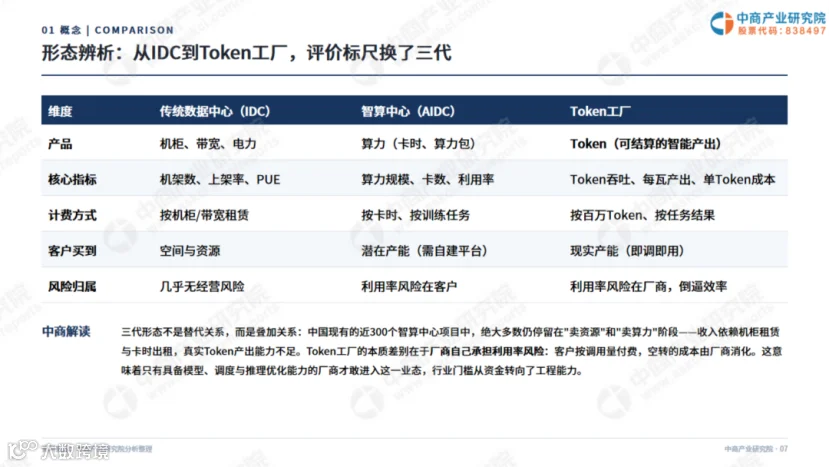
与传统 IDC 售卖机柜带宽、智算中心售卖算力卡不同,Token 工厂直接交付 Token 产出。该模式下,厂商承担设备空转的利用率风险,客户仅需按实际调用量付费。
市场规模与基础设施现状
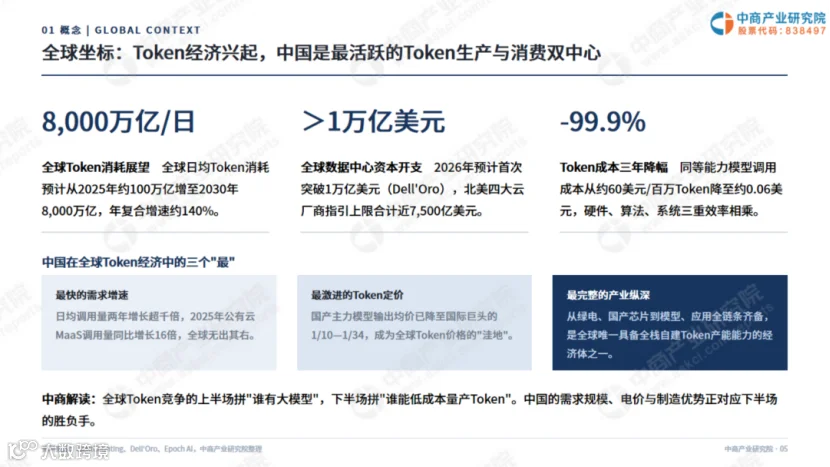
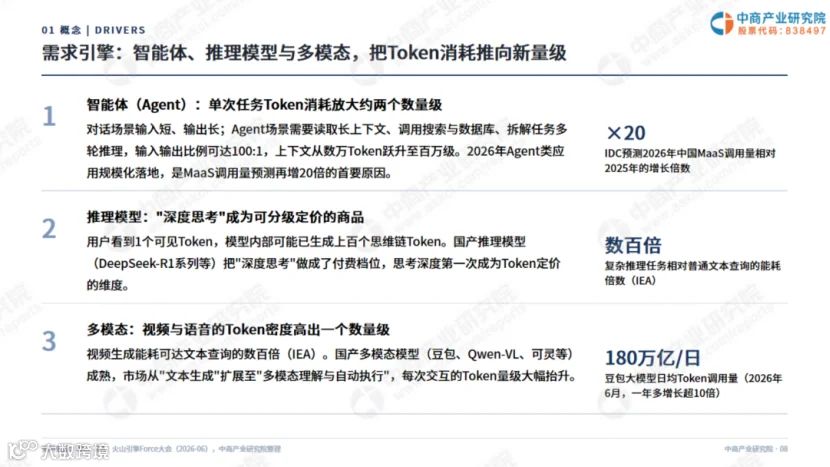
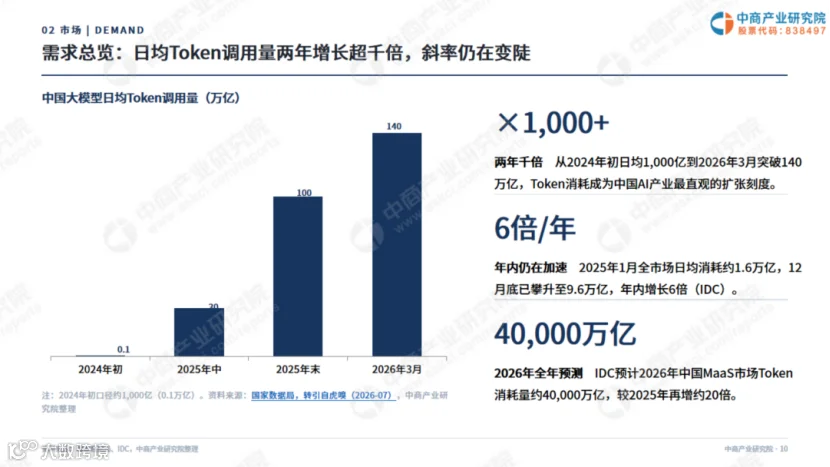
数据显示,国内大模型日均 Token 调用量从 2024 年初的 1000 亿激增至 2026 年 3 月的 140 万亿,两年间实现千倍增长。智能体、深度思考推理及多模态应用进一步拉高了单次交互的词元消耗规模。
截至 2026 年 6 月,国内智能算力规模达 2185 EFLOPS,在用标准机架超 1445 万架,累计建成近 300 个智算中心项目,覆盖 29 个省份。然而,行业 GPU 平均利用率不足 30%,大量硬件资源闲置。尽管项目建设规模持续走高,但从开工到形成稳定 Token 产出普遍需 18-24 个月周期,实际投产占比不高。
区域分布与产业格局
区域分布上,东部地区占据 55.9% 的智算规模,主要承接对时延敏感的业务;西部地区占比 32.6%,依托绿电、低温气候及土地资源优势,承接推理类产能外溢。
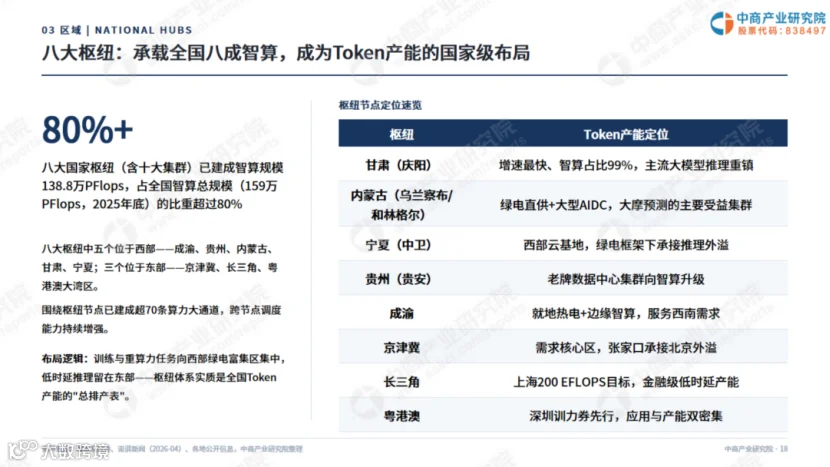
八大国家算力枢纽承载了全国超八成的智算规模,其中五个位于西部。庆阳、乌兰察布、中卫等节点已陆续承接主流大模型推理业务,形成了“东部发起请求,西部产出 Token"的产业格局。
市场竞争与芯片国产化进程
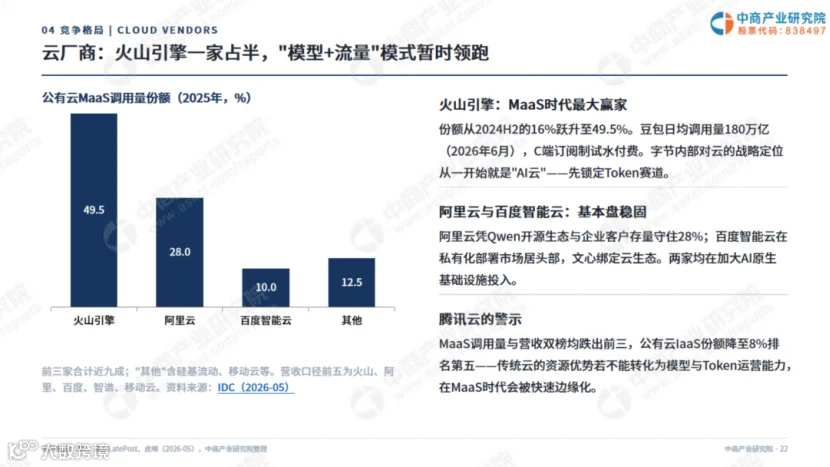
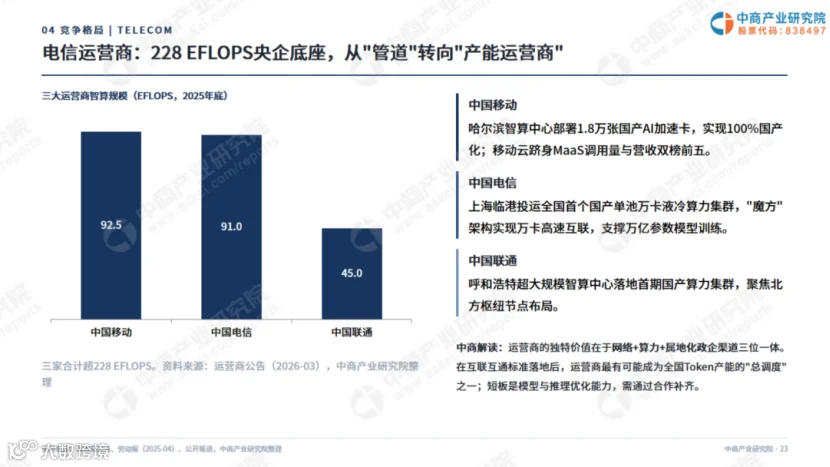
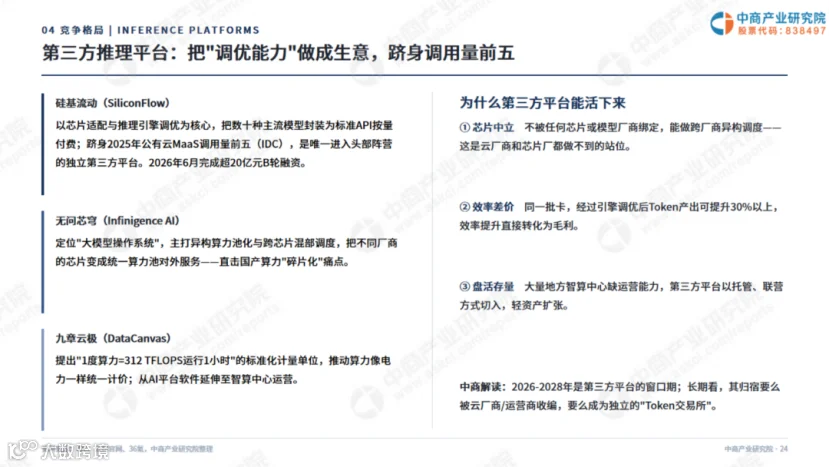
公有云 MaaS 市场格局高度集中,三家头部云厂商合计占据近九成调用量份额,运营商及第三方推理平台也分得相应业务体量。三大运营商智算规模合计超 228 EFLOPS,优势在于网络、算力及属地政企渠道,短板集中在模型推理调优工程能力;第三方平台则凭借芯片适配与调度优化能力,有效盘活存量智算集群。
国产芯片崛起与技术演进
2025 年,国内国产 AI 加速卡出货 165 万张,整体市场份额达 41%。其中昇腾出货量 81.2 万张,位居国产厂商之首。目前部分大模型已完成底座迁移,运行在国产芯片软件框架之上。
当前芯片竞争已超越单卡硬件参数比拼,超节点集群及配套软件栈的适配效果直接决定最终 Token 产出数量。
定价机制与商业模式演变
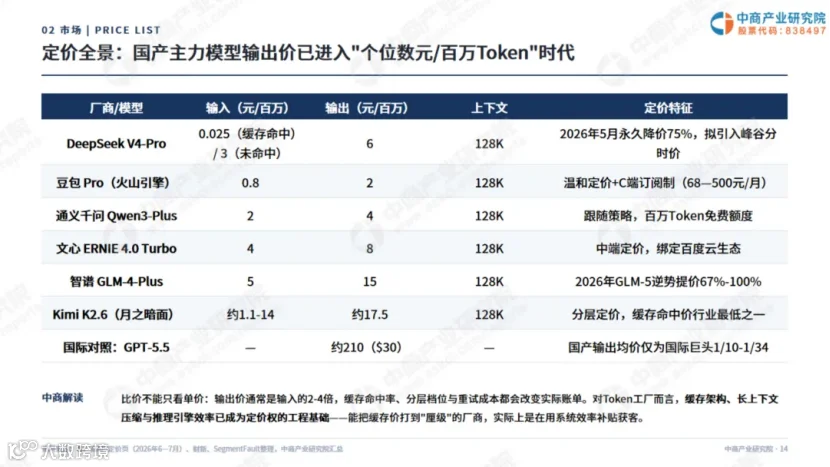
Token 市场定价历经多个阶段:前期曾大幅降价,国产主力模型输出价格已降至国际巨头的 1/10 至 1/3;当前市场推出峰谷分时定价,针对不同时段执行差异化计费标准。缓存命中场景的边际成本极低,经推理引擎调优后,同一套硬件的 Token 产出可提升 30% 以上。用户对价格高度敏感,部分模型涨价后调用规模明显回落。
产业链条与商业路径
该产业划分为五层链条:能源层、芯片与系统层、基础设施层、模型层、应用层。其中电力成本占 Token 生产成本的三至四成,基础设施板块因产能集中释放,利润空间持续压缩。
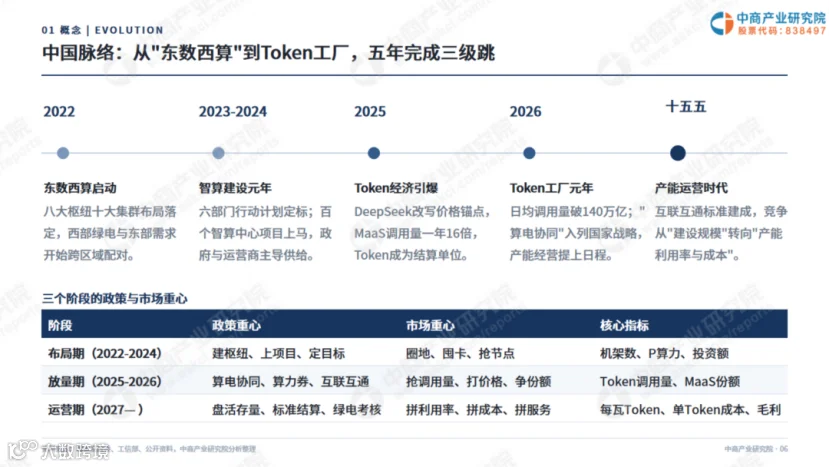
商业模式沿四层路径演进:从出租机柜带宽,到售卖卡时算力,再到当前按 Token 按量计费,部分场景已开始尝试按任务结果结算。
多地推出算力券机制,补贴方向从建设端转向使用端,依据真实任务调用量兑付。部分机构正尝试建立标准化算力计量单位,将异构算力折算为统一可交易标的。
产业错配与挑战
调研揭示了若干产业错配现象:不少智算集群按训练峰值建设,而市场增量主要来自碎片化、潮汐波动的推理需求;部分国产硬件虽已到位,但因模型适配不足导致集群芯片闲置率居高不下。
此外,西部算力虽具成本优势,但部分推理业务对时延有硬性要求,无法完全向外迁移。部分已投产项目为抢订单采取裸算力低价出租,出现营收走高但利润承压的局面。









来源:互联网