


(文/张志峰 编辑/吕栋)
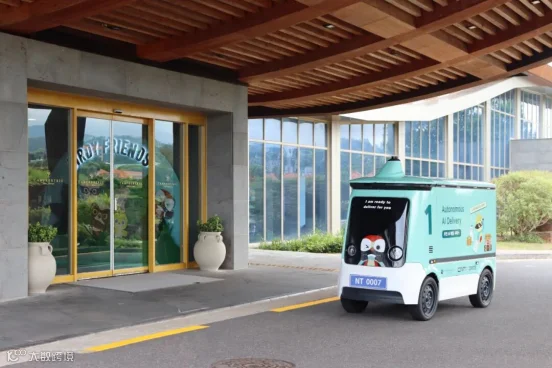
中国无人车企业正加速出海。9 月 11 日,新石器在日本东京启动首个 L4 级实证测试;此前其车辆已落地韩国济州岛。数月间,阿布扎比、新加坡、马来西亚等地相继部署,海外进展以“周”为单位更新。
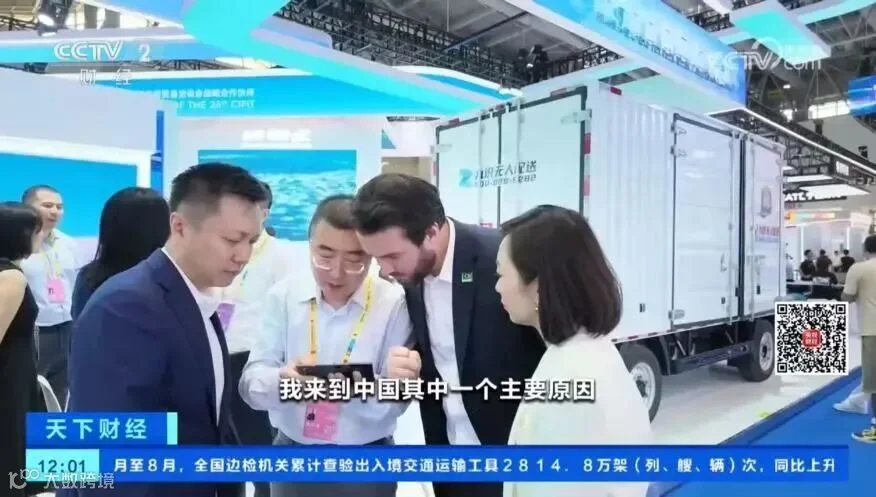
聚焦 RoboVan(无人轻卡)的九识智能,全球运营版图已拓展至 20 多个国家和地区的 300 多座城市。最新数据显示,其运营车辆数在三个月内从 2.5 万辆激增至超 3 万辆。
海外运营落地,市场接受度分层
九识智能今年 1 月获阿布扎比运营牌照,拟年内投放 2000 台;6 月拿下马来西亚首张 L4 测试牌照,8 月中标樟宜机场 T5 项目。新石器布局更早,2025 年 9 月获阿联酋首张无人配送牌照,计划 2026 年底前部署超 1 万辆;今年 6 月亦获马来西亚沙盒测试许可。此外,行深智能已出口越南、泰国及日韩,并于 8 月首次批量出口欧洲。
海外运营正从测试迈向商业化,但各地接受度差异显著:
政策驱动型市场
中东政策最为开放,阿联酋设定了 25% 出行转向自动驾驶的目标。新石器作为当地唯一公开道路商业化运营企业,其车队曾在斋月承担民生补给。
标准共建与市场缺口型市场
新加坡走标准共建路线,九识参与法规修订并进入日常配送体系。日韩则受劳动力短缺驱动,新石器已规划在韩国建厂。
阻力型市场
欧美部分地区对人行道配送机器人存在抵触。旧金山限制活动范围,芝加哥部分社区禁行,英国谢菲尔德试点因破坏事件暂停。公众信任与路权规则仍是出海的最大变量。

国内订单节奏生变
与国内出海热潮形成对比的是,国内市场正从粗放式扩张转向精细化运营。行业普遍认为,加速出海是应对国内增速放缓的战略选择。
2025 年曾是行业“万台交付元年”。中国邮政 7000 台大单中,九识中标全部标段;新石器、九识等也与多地签署千台级协议。然而进入 2026 年,头部企业新增订单迅速回落至百台级,如九识与建发汽车的 300 台框架、轻舟智航在宁波的百台落地。

这并非需求萎缩,而是订单形态转变:客户从“一次性铺量”转为“按效果分批增购”,商业模式由卖整车转向订阅运力。叠加价格战压缩毛利,头部企业更有动力将重心转向海外。
签约火热,盈利仍难
截至 2026 年一季度,国内无人配送车保有量突破 5 万台,九识、新石器、白犀牛三家占比约 96%,但在生鲜、医药等场景渗透率仍不足 1%。
资本持续涌入,今年赛道已有 6 笔融资合计约 78 亿元。新石器、九识等企业估值屡创新高,文远知行拟分拆 RoboVan 业务独立融资。竞争格局也在松动,佑驾创新、小马智行、京东及吉利远程等纷纷入局。

然而,行业共性在于“意向”多于“交付”。无论是海外的万台计划,还是国内的三年战略协议,真正进入日常运营的仍集中在少数标杆场景。
盈利更是待解难题。全行业尚未出现规模化盈利案例,巨额融资多在支撑单车经济模型的验证。海外需求虽启动快,但多依赖政策或特定国情,真正的市场化检验仍在欧美。
换战场,也是换考卷
出海已从个别企业的战略选择演变为行业集体动作,既是对内卷的逃离,也是规模化导入期的必然。
国内完成了“车能不能跑”的验证,海外则要解决“如何组织运营、获取市场认可并实现盈利”的新命题。中国企业的路径高度相似:以牌照准入为切口,通过合资共建输出制造与运营能力,从“卷价格”转向“卷标准、抢渠道”。
这轮出海,一半是开拓,一半是突围。下一个分水岭不在签约仪式,而在海外车队的日常运营报表中:谁能率先跑通单量与成本模型,谁才能真正确立全球地位。