


9 月 4 日,高盛发布预测称,人民币未来将持续有序升值,年均升幅约 3% 至 5%。预计至 2028 年底,人民币汇率有望升至 6.0 元兑 1 美元;到 2031 年底,或进一步升至 5.5 元兑 1 美元。
该观点引发市场热议:有人看好人民币大涨,有人担忧美元存款配置,亦有声音质疑高盛的预测依据。
人民币已步入强势通道
高盛预测的基石在于人民币已进入明确的升值周期。2025 年末,在岸人民币兑美元收于 6.9890 附近,随后持续走强:5 月升破 6.78 创三年新高;8 月上旬中间价报 6.7889,刷新三年半纪录;9 月 1 日报 6.7218,较年初累计上涨约 3.82%。

值得注意的是,本轮升值发生在美元走强的背景下。2026 年以来,美元指数由跌转涨,美联储紧缩预期升温,中美负利差扩大。然而,人民币走出“美元强、人民币更强”的独立行情,前 8 个月在岸即期汇率与 CFETS 指数均升值约 4%。
基本面提供坚实支撑。8 月中国贸易顺差达 1190.9 亿美元,超市场预期,持续顺差为经常账户提供有力支持。出口强劲使得“升值伤出口”的担忧暂未成为现实。
多家机构上调汇率预测
自今年 5 月起,多家国际投行陆续上调人民币汇率预测:
- 高盛:未来 12 个月目标价调至 6.50;
- 摩根大通:2026 年二至四季度及 2027 年一季度目标价依次调整为 6.80、6.75、6.70、6.70;
- 摩根士丹利:2026 年底预测从 7.00 大幅上调至 6.75;
- 瑞银:预计 2026 年底和 2027 年中分别达到 6.6 和 6.5;
- 摩根资产管理:认为年底可能升至 6.5;
- LGT 皇家银行:预计 12 个月内到达 6.6;
- 中金公司:预计年底中间价回落至 6.70 附近。
据外媒统计,包括高盛、摩根士丹利在内的 12 家全球投行对今年底人民币汇率预测中位数约为 6.68。
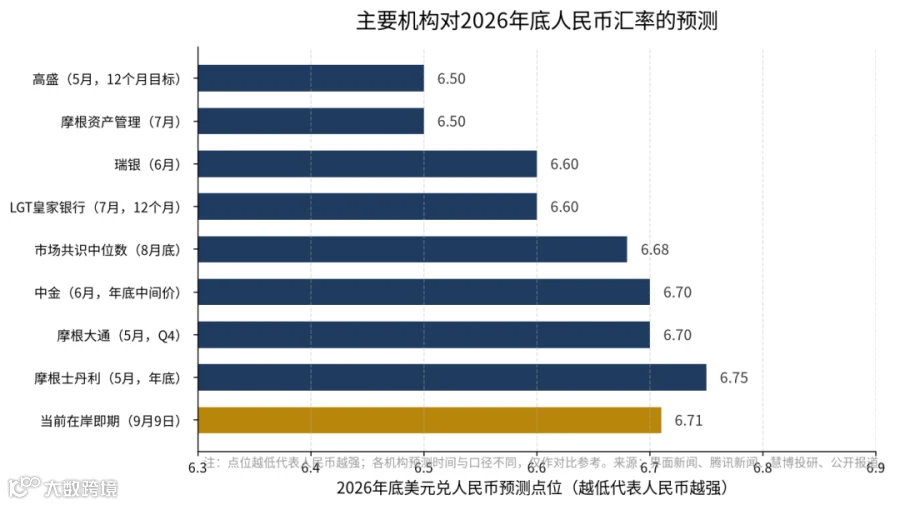
市场对“人民币继续升值”已形成共识,分歧主要集中于幅度(年底是 6.5 还是 6.75)与节奏(渐进式每年 3% 或阶段性快速拉升)。高盛提出的"5 年升值 22%、2031 年达 5.5"属于较为乐观的预判。
三大前提缺一不可
看多并非盲目乐观,高盛的逻辑建立在三个必须同时成立的前提之上:
前提一:美元总体走弱
人民币对美元升值不应演变为对一篮子货币的全面升值。若美元不弱,人民币单边走强将显著侵蚀出口竞争力。

前提二:负向通胀差持续存在
中国与主要贸易伙伴的通胀差需维持稳定,以确保实际贸易加权汇率具备竞争力。一旦通胀差逆转,名义汇率升值将直接转化为出口成本上升。
前提三:内需及时接棒
在出口动能减弱后,国内消费与需求侧政策需及时跟进,避免就业压力和通缩风险长期累积。
政策层面始终强调“稳”。央行行长潘功胜多次指出,坚持市场在汇率形成中的决定性作用,保持汇率弹性,加强预期引导,确保人民币汇率在合理均衡水平上基本稳定。
在金融强国“十五五”规划相关介绍中,央行副行长陆磊重申,中国坚持有管理的浮动汇率制度,无意通过贬值获取贸易优势。随着出口结构升级,企业议价能力与汇率风险管理水平提升,贸易对汇率敏感性已大幅下降。官方表态既不追求贬值,也未承诺升值,核心在于“合理均衡”与“基本稳定”。
方向或许明确,但节奏从未被承诺。对于个人与企业而言,比预测更务实的态度是:不赌单边行情,管理好汇率风险,将判断交给时间。