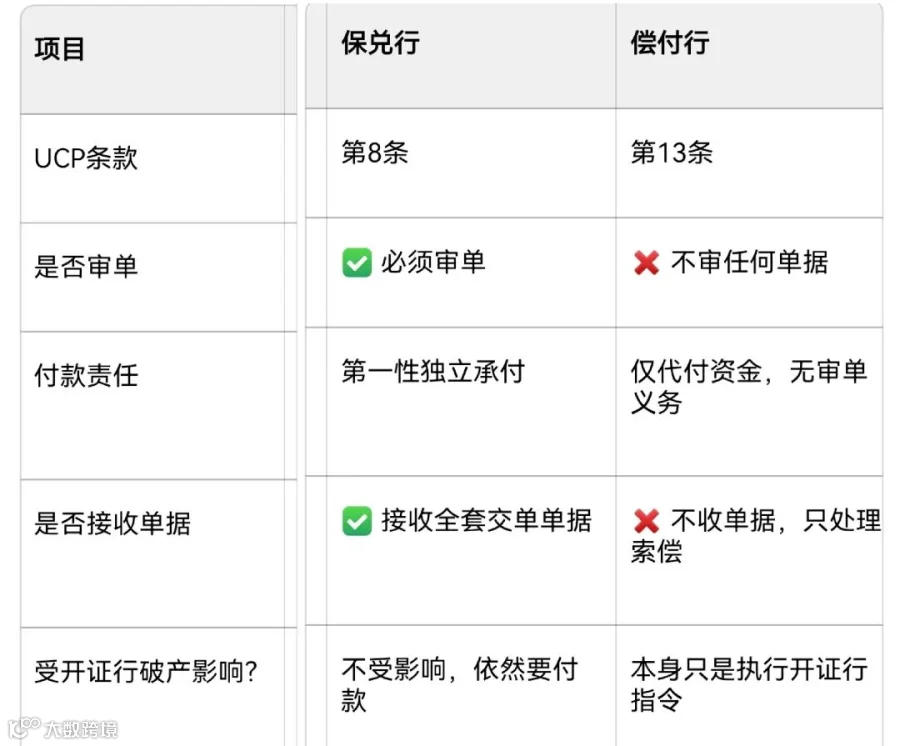
根据UCP600 信用证,保兑行和偿付行有什么区别,交单单据寄给哪个银行?
 外贸单证员巧巧
在 UCP600 信用证业务中,保兑行与偿付行的角色定位截然不同,单据寄送对象也大有讲究。本文深入解析两者核心区别及交单实务。
UCP600 下保兑行 vs 偿付行
1. 保兑行(Confirming Bank)
1. 身份定义:应开证行授权或请求,在信用证上加具保兑的银行,通常由通知行担任。
2. 核心责任:承担第一性付款责任。其责任独立于开证行,只要受益人提交相符单据,保兑行必须承付或议付,不受开证行是否付款或破产的影响。
3. 单据处理:直接接收并审核全套交单单据,判定单据是否相符。
4. 法律地位:属于信用证当事人,兼具审单与付款双重职责。
2. 偿付行(Reimbursing Bank)
1. 身份定义:由开证行指定,代开证行向索偿行(如议付行或付款行)进行资金偿付的银行,通常为开证行的账户行。
2. 核心责任:仅负责资金清算,不承担审单责任。偿付行依据开证行的偿付授权付款,不审核信用证项下的任何单据。即使单据存在不符点,只要索偿符合授权,偿付行的付款依然有效。
3. 单据处理:不接收、不查看任何纸质或电子单据,仅处理资金索偿报文。
4. 法律地位:仅为资金清算代理,非信用证审单付款的当事人。
交单单据应寄送给哪家银行?
1. 信用证含有保兑行的情况
全套单据必须直接寄送给保兑行。保兑行负责审单,若单据相符则进行承付,随后由保兑行将单据转寄给开证行。
注意:单据绝不寄送给偿付行,偿付行永远不接收单据。
2. 无保兑行的普通信用证(含偿付行)
受益人应向指定银行(议付行或付款行)交单。指定银行审核单据后,将全套单据寄往开证行;同时,指定银行向偿付行发送索偿报文以获取资金。
核心原则:偿付行仅接收索偿电文,全套单据严禁寄送至偿付行。