过去十余年,“多品牌、高端化、全渠道”是本土服饰集团的扩张共识。进入 2026 年,这一逻辑迎来新的验证期。上半年财报显示,七家代表性本土服饰集团表现呈现明显分层:
第一档:营收与利润同步扩张
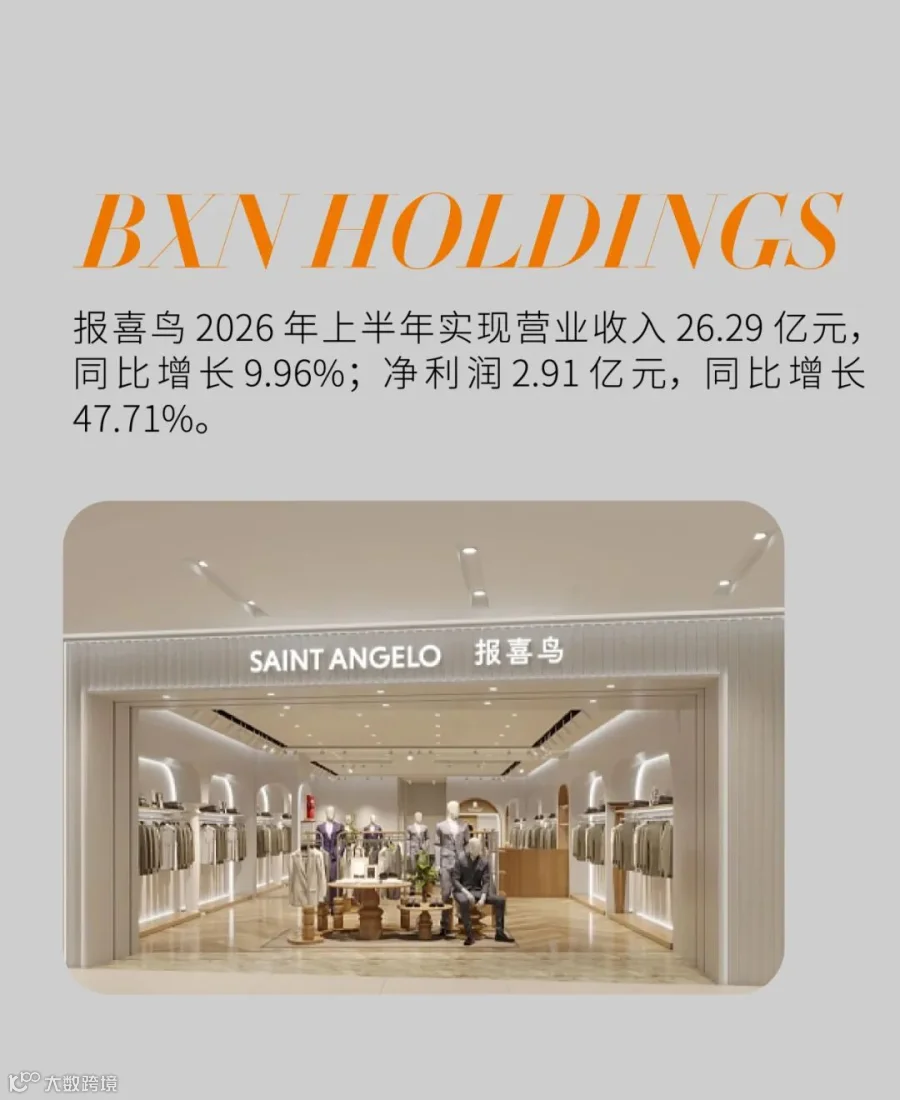
比音勒芬营收增长 23.66%,净利润增长 18.41%;报喜鸟营收增长 9.96%,净利润大增 47.71%;江南布衣 2026 财年收入 60.46 亿元(+9%),净利润 9.97 亿元(+11.1%)。
第二档:营收趋缓,利润改善或企稳
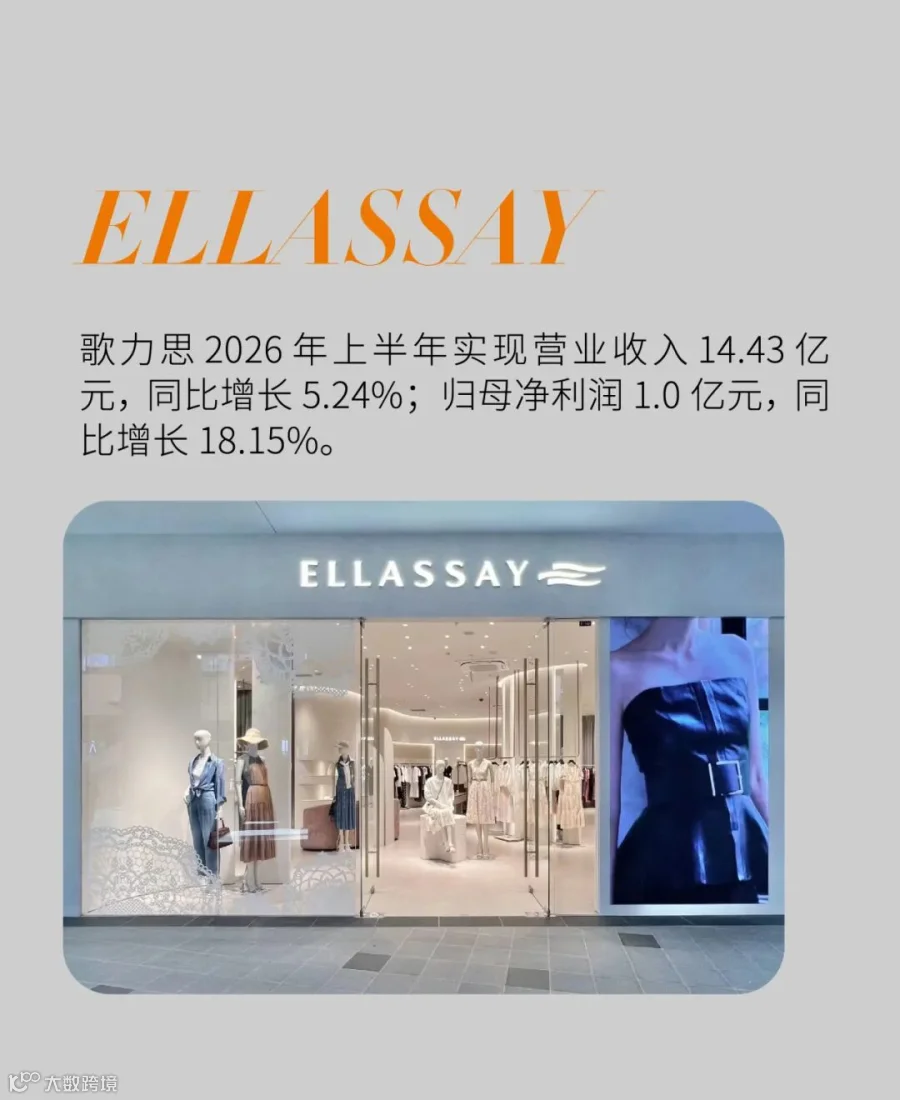
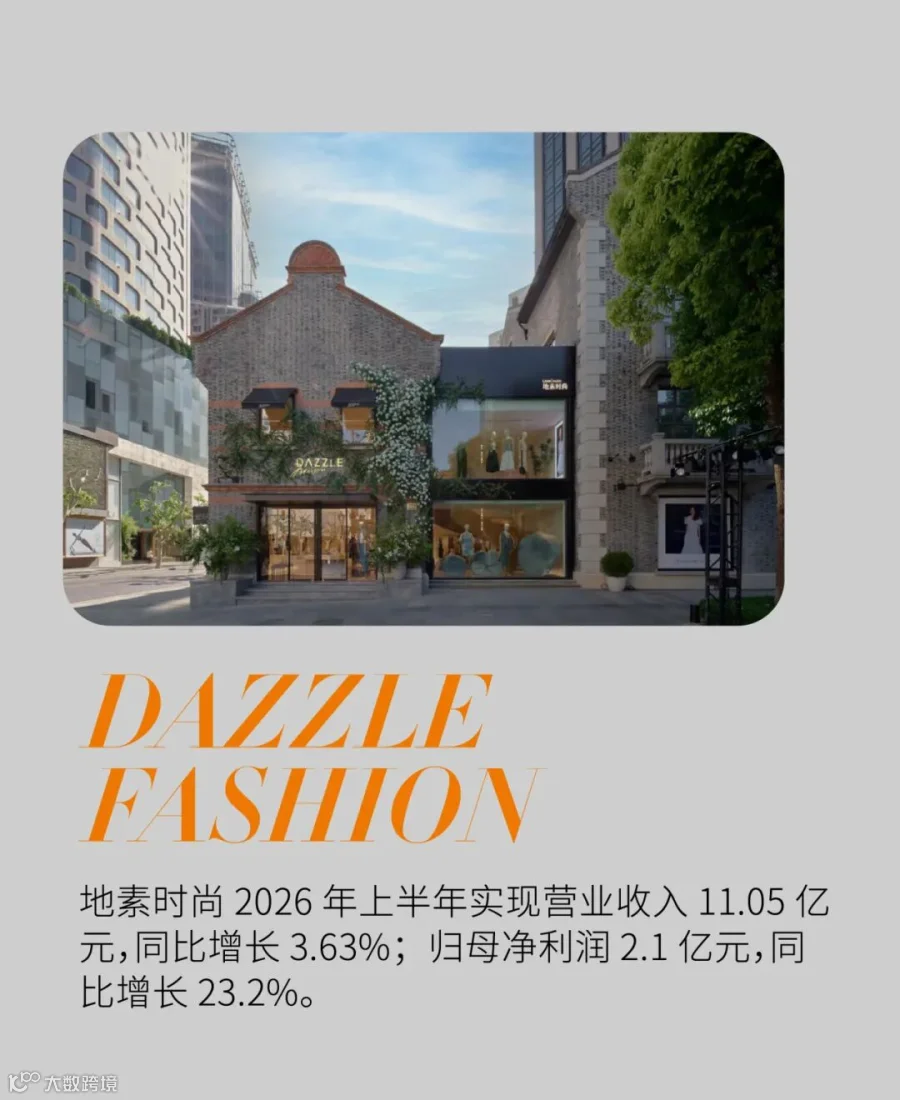
歌力思营收增长 5.24%,净利润增长 18.15%;地素时尚营收增长 3.63%,净利润增长 23.21%;雅戈尔时尚板块营收增长 3%,净利润增长 3.14%。
第三档:营收承压,靠效率守盘
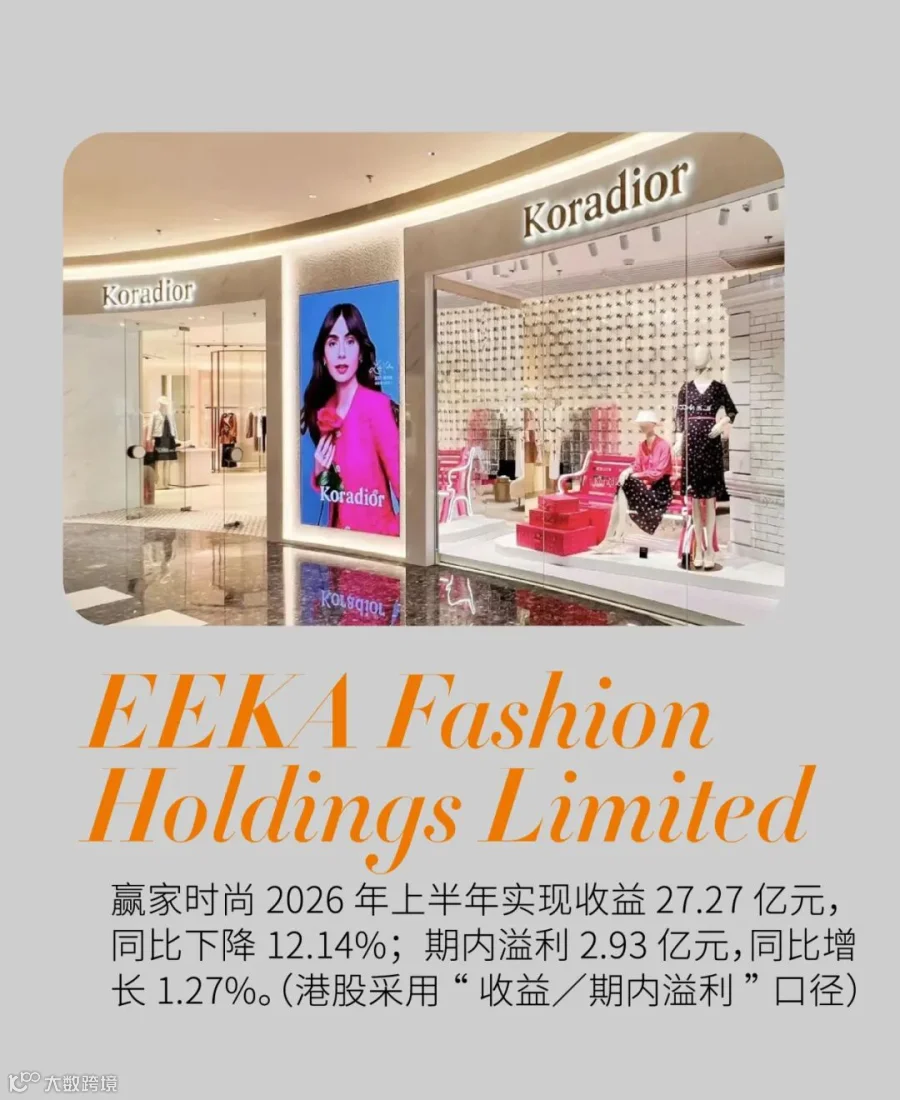
赢家时尚营收下滑 12.14%,利润基本持平;太平鸟营收微降 0.72%,净利润增长 30.89%,但扣非净利仅 0.51 亿元,盈利质量待观察。
分档背后是“加法与减法”的战略分野。过去决定规模的是开店数量与品类扩张,如今决定利润质量的是品牌组合、渠道结构与单店效率。增长逻辑已从单纯“做大”转向结构优化。





从“品牌军团”到“增长效率”,谁的加法在增长,谁的减法更健康?
多品牌集团化的核心价值,不在于持有品牌数量,而在于能否形成有效的增长接力。2026 年中报显示,部分集团通过外来品牌跑出第二曲线,部分仍处于投入期,亦有企业开始调整品牌组合。
“加法”已兑现:并购与授权品牌成增长主线
歌力思与报喜鸟成为本土集团运营国际品牌的典范。
歌力思主品牌 Ellassay 收入微降 2.05%,但毛利率提升 6.76 个百分点。相比之下,Laurèl、IRO 中国区、Self‑Portrait 分别增长 22.06%、21.0%、13.58%。三家国际品牌合计占集团总营收 53.3%,全部实现双位数增长,反超主品牌成为核心支柱。

报喜鸟依靠授权模式构建强劲第二曲线。主品牌收入下降 2.23%,而 Hazzys 营收 10.54 亿元(+13.18%),占比达 40.1%,体量为主品牌 1.7 倍,成为第一增长引擎。宝鸟、乐飞叶等副线也分别增长 26.62% 和 14.85%。
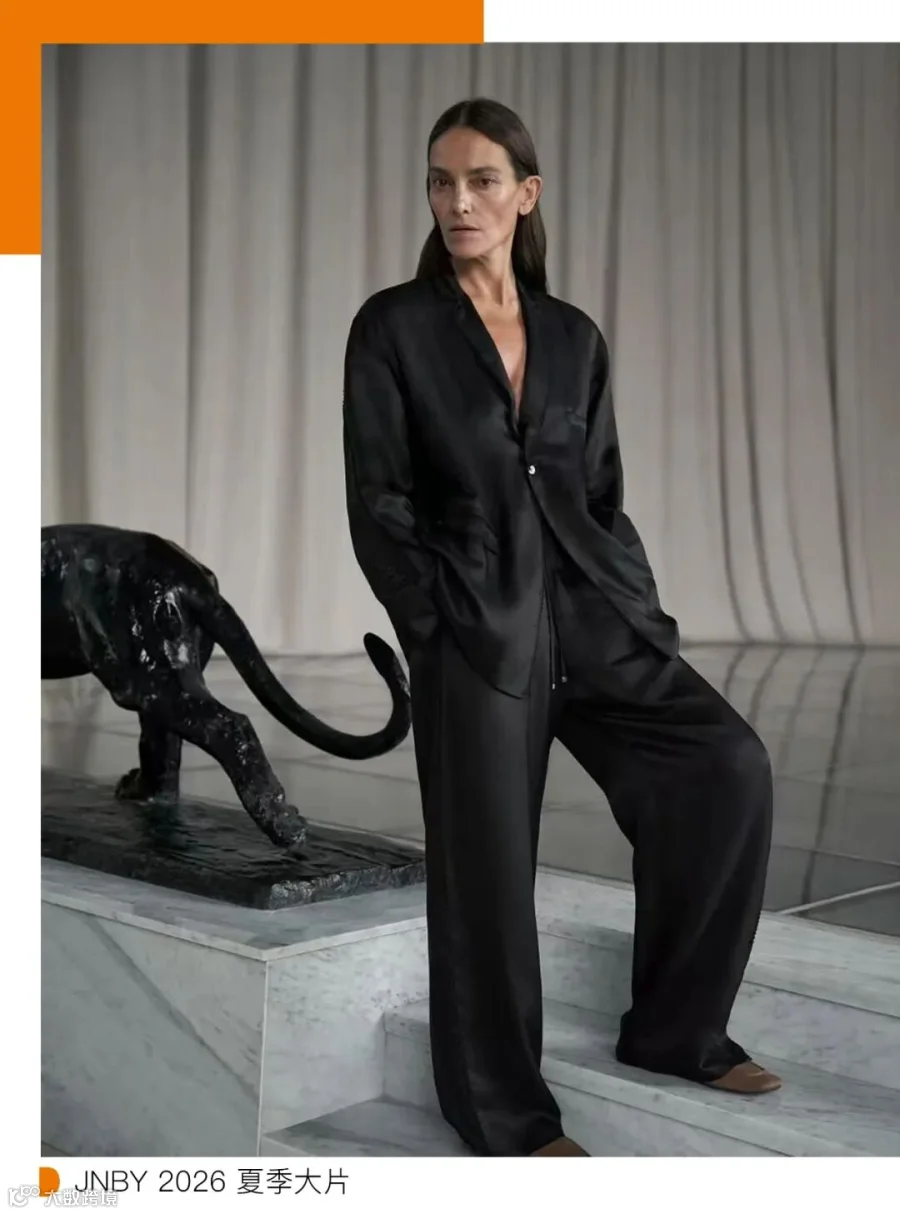
江南布衣主品牌 JNBY 增长 7.6%,成长品牌组合增长 7.1%,新兴品牌矩阵大涨 32.2% 至 4.78 亿元。
本土时尚集团稀缺的不再是“买下品牌”,而是中国市场“运营品牌”的能力。
“加法”在投入期:布局在前,收入尚未兑现
并非所有多品牌布局都能立即兑现业绩。比音勒芬旗下 Kent&Curwen、Cerruti 1881 上半年营收 6555 万元,净亏损 2364 万元,虽亏损收窄但尚未盈利;Snow Peak 户外布局刚起步。集团 23.66% 的高增长主要源于主品牌上装(+31.92%)与外套(+56.75%)的爆发,以及线上渠道翻倍增长。

新品牌从授权、重塑到建立认知需较长周期。在此阶段,集团仍依赖主品牌基本盘。
“减法”提效:收缩低效业务,回归核心
“减法”并非衰退式收缩,而是资源向高毛利、高效益业务归集。
赢家时尚经营开支减少 12.89%,销售及分销开支大砍 13.97%,净关店 66 家。太平鸟主动收缩乐町品牌(-22.02%),净关店 137 家,资源收拢至女装、男装两大核心板块,二者分别增长 2.26%、1.38%。
地素时尚依托 Dazzle 与 Diamond Dazzle 合计增长 6.72%,实现利润增速大幅领先营收。报喜鸟净关店 89 家,却实现营收利润双涨。

主品牌增长见顶、门店收缩已成行业现实。关键在于减掉低效后,核心业务是否更具盈利能力。这考验集团寻找新增长极与优化现有组合的双重能力。
品牌力从“做大”到“做强”,2026 中报释放三个新信号
当规模扩张触顶,品牌力成为可量化的经营指标。2026 年中报释放三大信号:

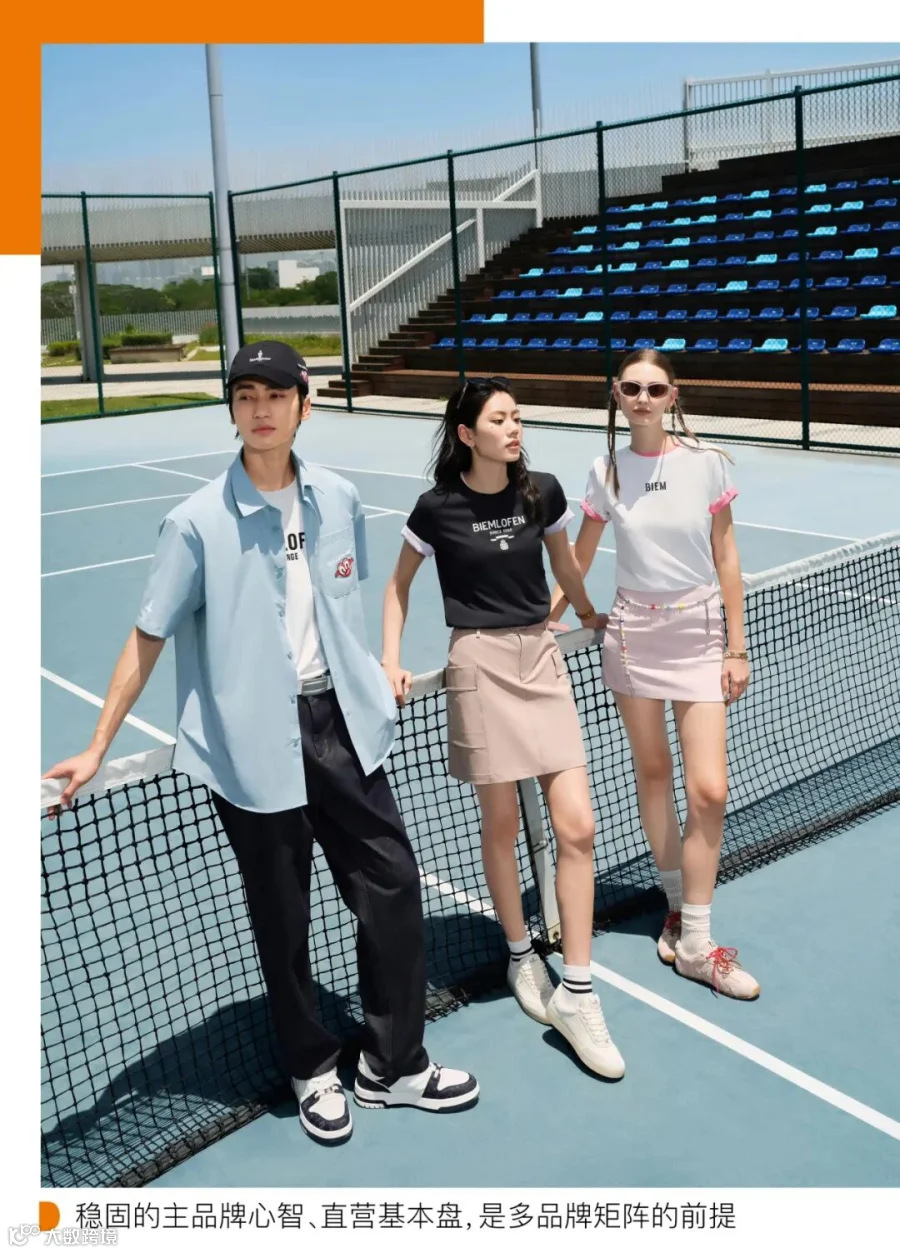
信号一:稳固的主品牌心智与直营基本盘是多品牌矩阵命脉
比音勒芬 T 恤连续 8 年、高尔夫服装连续 9 年综合占有率第一。报告期内门店净增至 1428 家,直营单店销售 212.64 万元,直营收入占比约 64%。强主品牌是集团化持续发展的前提。
信号二:线上走向品牌化,高毛利打破“清库存”旧认知
比音勒芬线上营收大涨 101.93%,毛利率 79.61%,高于集团整体水平;赢家时尚抖音、视频号渠道营收大涨 53%;江南布衣线上收入占比提升至 24%。电商已成为品牌建立认知、获取增量的重要阵地。
信号三:高毛利成为品牌溢价最有力注脚
地素时尚、赢家时尚、比音勒芬毛利率均接近 76%-77%。细分品牌中,地素 Dazzle 毛利率 78.03%,赢家 Naersi 毛利率 77.5%,印证了本土女装的品牌溢价能力。

品牌化道路仍面临三道考题:主品牌增长放缓与新品牌培育周期的矛盾;授权品牌快速增长不等于自身品牌资产沉淀;收入增长与盈利质量的分道扬镳。太平鸟扣非净利仅 0.51 亿元,比音勒芬存货同比上升 25.44%,库存与现金流最终将重新衡量品牌价值。
存量竞争下,拥有品牌与拥有品牌价值已是两回事。当扩张上半场落幕,“加法与减法”的选择题成为每家集团的分水岭。
对于本土服饰集团,未来“加法”需回答新增价值,“减法”则是为长期投入腾出空间。从“做大”到“做对、做深”,数据正在投票。WWD
内容策划:华意明天时尚内容中心
撰文:Joyce Hu
责编:Yalta Du
图片来源:品牌官方以及网络