


高盛发布最新研报,深度覆盖泡泡玛特、名创优品及布鲁可三家头部 IP 零售与玩具企业。报告基于 8 月运营数据及 2026 年上半年业绩表现,对下半年行业走势与企业策略作出前瞻判断。
核心观点显示,国内市场 8 月线上销售呈现显著分化,海外消费情绪亦受宏观环境影响波动。尽管面临高基数压力与成本挑战,各企业在产品创新、渠道拓展及股东回报方面展现出不同的战略侧重。
核心摘要
国内运营:高基压下表现分化
8 月国内线上销售受去年同期爆款高基数影响,整体增速承压。
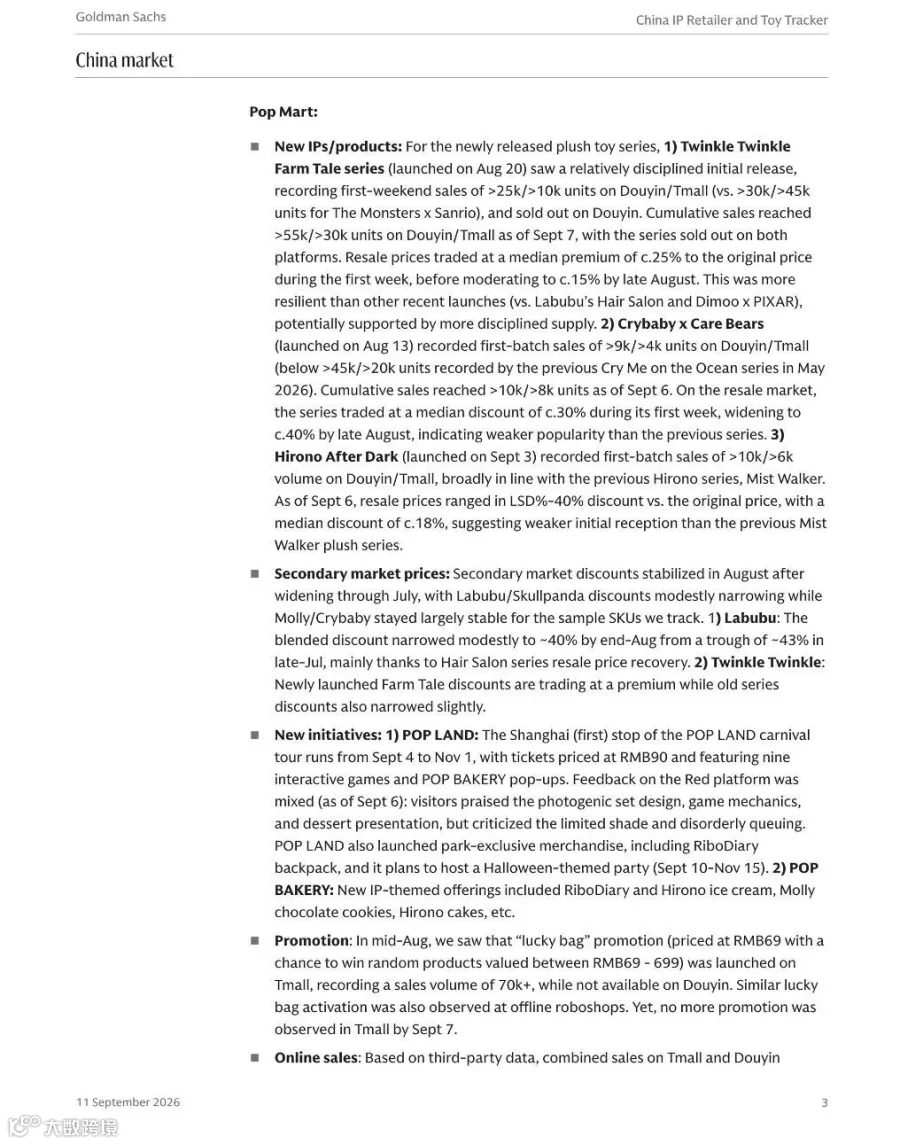
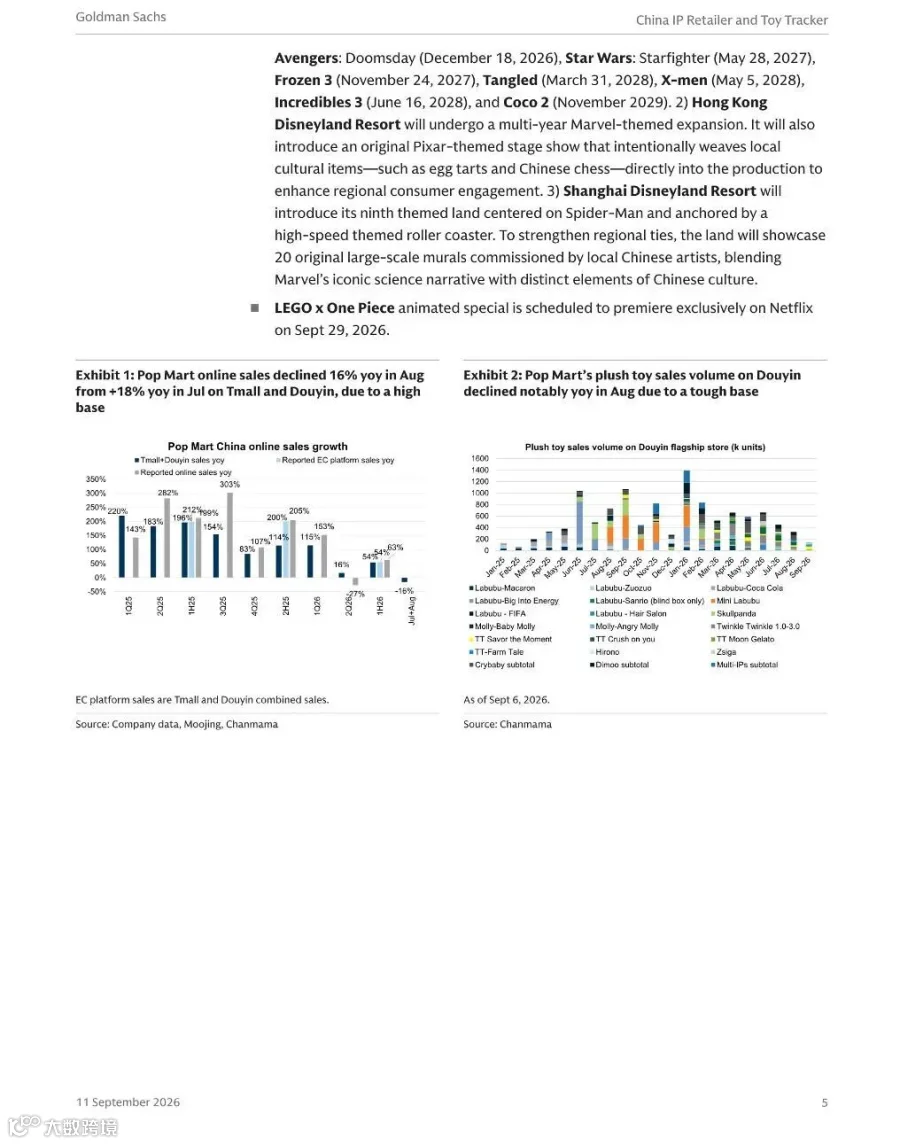
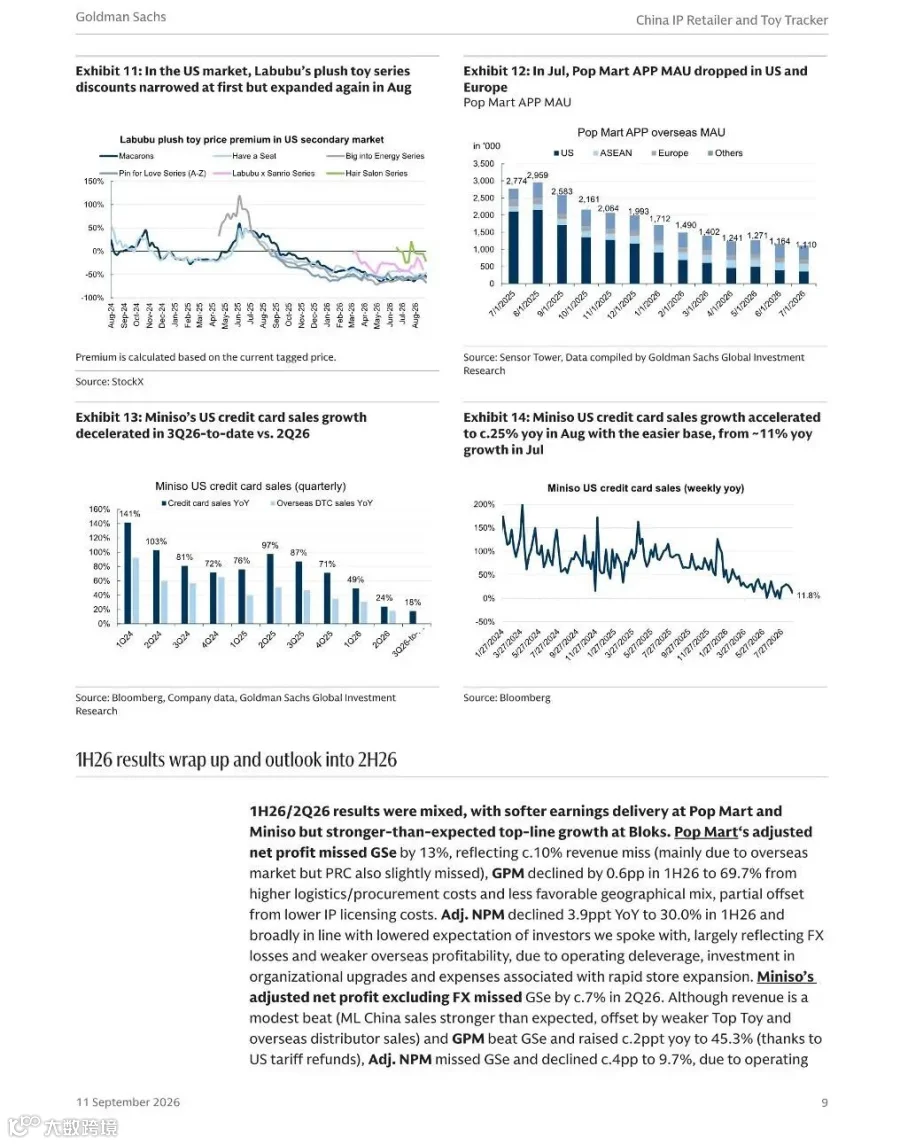
泡泡玛特:天猫与抖音渠道 8 月销售额同比下滑 35%。新品市场反馈两极分化,Twinkle Twinkle《Farm Tales》表现亮眼,而 Crybaby×Care Bears 及 Hirono AfterDark 热度偏弱,导致二手市场折扣率走高;不过二手价格在 7 月走扩后,8 月已现企稳迹象。线下方面,POPLAND 嘉年华顺利落地,并同步拓展 POP BAKERY 衍生业态。
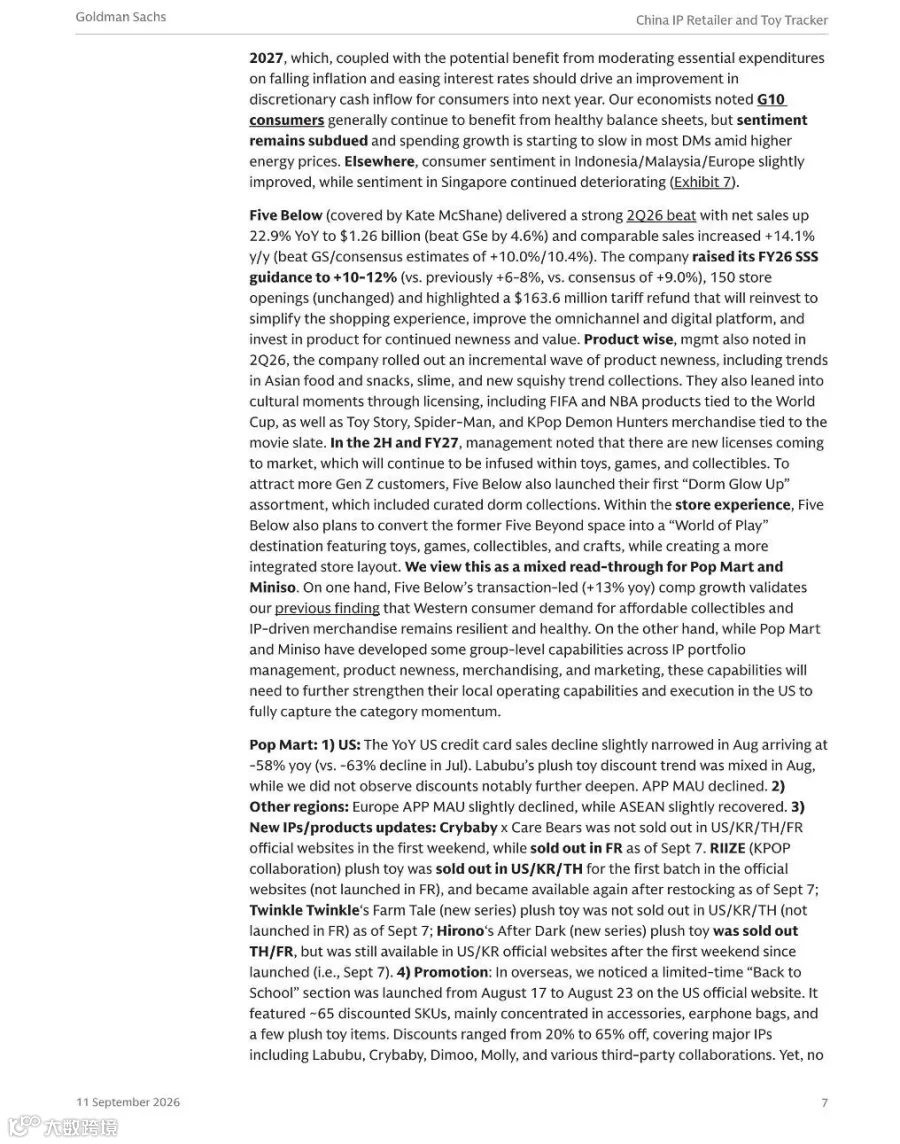
名创优品:8 月线上销售同比微跌 3%,但 7-8 月整体 GMV 仍保持约 20% 的高增长。自研 IP ChouChou 首销成绩超预期,且即将推出与 K-pop 艺人 LiSA 的联名产品。
布鲁可:8 月线上增速显著提速,主要得益于 9.9 元变形金刚系列的强劲表现。公司持续拓展娃娃服饰等新品类及授权 IP,并确认将参展 2026 上海 WonderFestival,届时将推出展会限定产品。
海外市场:情绪波动与区域差异
海外消费情绪出现分化,美国消费者信心有所走弱。
泡泡玛特在美国市场销售依然疲软,仅录得环比小幅改善;欧洲地区 APP 月活用户数下滑,东盟市场则呈现小幅修复态势。相比之下,名创优品在美国市场的销售环比出现改善。
业绩复盘:盈利不及预期与营收超预期并存
2026 年上半年,三家企业业绩表现各异:
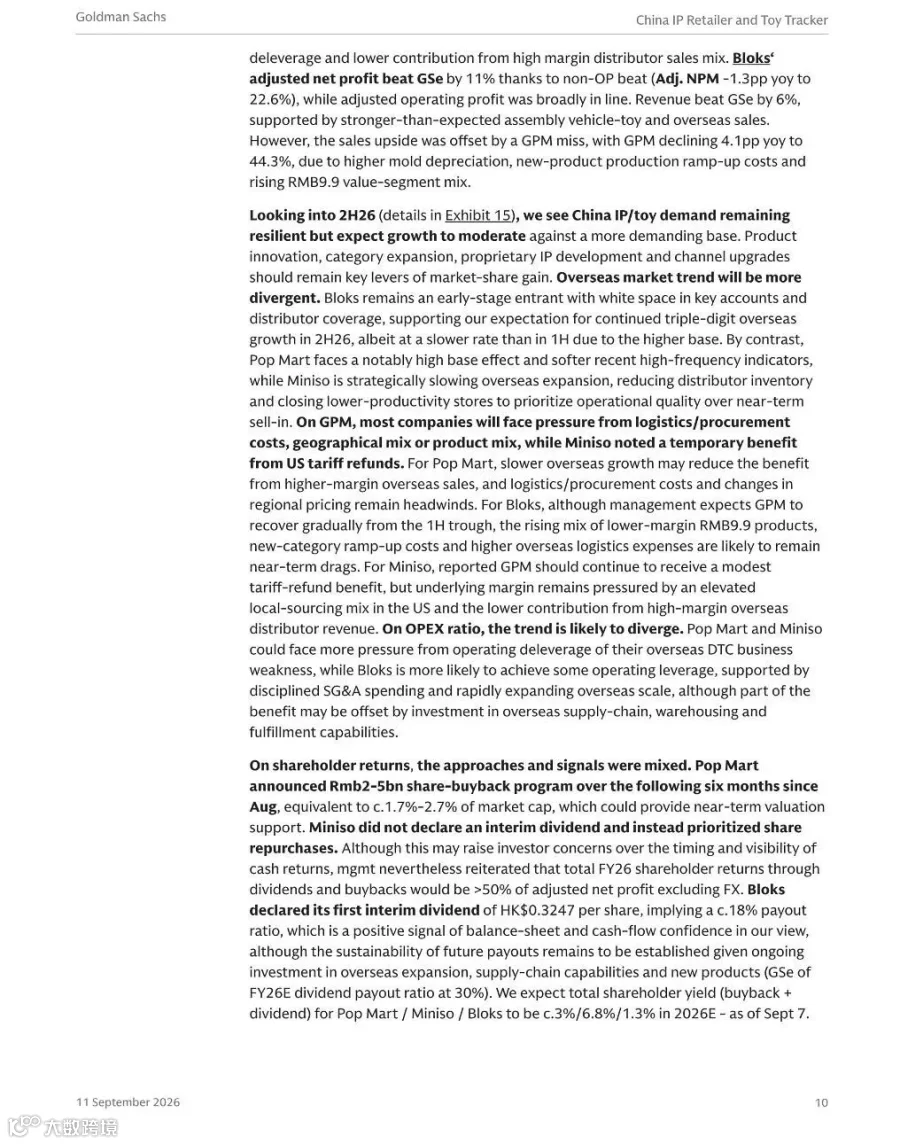
泡泡玛特:营收不及预期,主因海内外销售疲软叠加汇兑损失,但营业利润率优于市场预期。
名创优品:国内业务展现较强韧性,关税政策利好毛利率提升;然而海外分销商销售走弱带来了经营杠杆压力,导致整体盈利不及预期。
布鲁可:营收超预期,整车玩具与海外销售表现亮眼。但受新品爬坡期、模具折旧增加以及低价产品占比上升等因素影响,毛利率受到一定压制。
未来展望:韧性与挑战交织
展望 2026 年下半年,国内 IP 玩具需求仍具韧性,但高基数效应将导致增速放缓。海外市场赛道分化明显:布鲁可凭借低渗透率具备更高的增长能见度;泡泡玛特需应对高基数压力;名创优品则将优先保障库存健康与盈利能力,适度放缓扩张步伐。
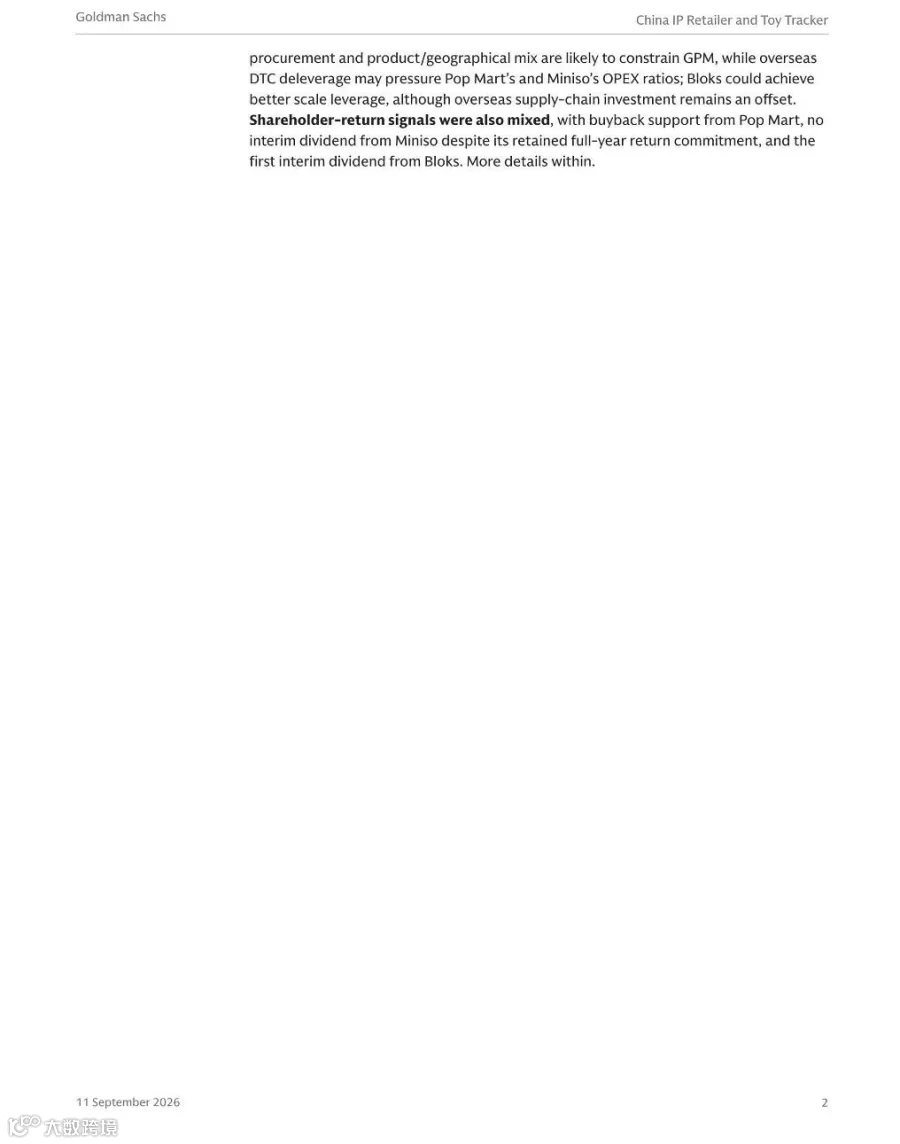
成本上升、产品结构变化及地域分布将持续对行业整体毛利率构成压力。在股东回报方面,泡泡玛特推出 20-50 亿港元回购计划;名创优品以回购替代中期分红,承诺全年股东回报;布鲁可则首次派发中期股息。
报告节选







申明:报告旨在分享,版权归原作者所有。