


作者:冯怡、王筑
核心判断:中国三大运营商已从“宽带 + 手机”融合套餐阶段,迈入“家庭品牌 + 统一入口+AI 智能体”的新周期。当前产品供给丰富,但缺失的是以家庭为单位的账户、计费、权益及生命周期经营体系。未来竞争的关键,在于谁能率先将“产品集合”转化为可经营的“家庭账户”。
Analysys Mason 2026 年 8 月发布的报告指出,个人通信需求趋饱和后,家庭市场仍是提升收入、降低流失的结构性机会。然而,中国运营商面临的挑战已超越单纯的“融合率”。下一阶段的核心,是如何让智慧家庭、全屋网络、云盘、安防及 AI 等服务,通过同一个家庭主账户进行持续组合与动态调整,并围绕儿童成长、老人照护等家庭事件不断扩展。
家庭市场未见顶,传统套餐逻辑已触顶
报告预测,全球运营商消费业务收入增速将显著放缓。随着新增用户减少,依靠提速扩流量提升个人 ARPU 的空间日益收窄。相比之下,家庭客户展现出更高的价值曲线:家庭成员越多,账号下承载的号码、内容、终端及服务越多,支出也越高。
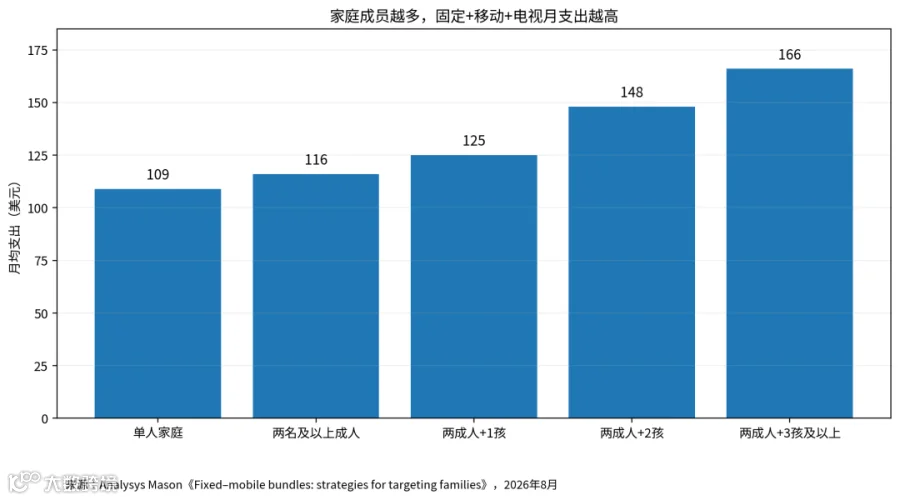
图 1 家庭成员越多,通信与内容支出越高
然而,这些高价值支出并未自然沉淀至单一运营商。数据显示,即便在有孩子的家庭中,固定和移动业务由同一家运营商提供的比例也不足一半。高价值家庭客观存在,但其支出仍分散在不同号码、运营商及内容平台中。

图 2 高价值家庭仍有大量“未归集”空间
因此,家庭市场的下一步不应仅关注“融合率”,管理层更应聚焦三个核心指标:一个家庭有多少成员进入同一账户、一个账户挂载了多少付费服务、该账户能持续经营多少年。
对照中国市场:三家均已布局 AI 家庭,路线各异
截至 2026 年 9 月,三大运营商的家庭产品均已从单一融合资费扩展为“网络底座 + 家庭平台+AI 入口”。以下从集团品牌、公开产品及核心能力维度分析其产品体系。
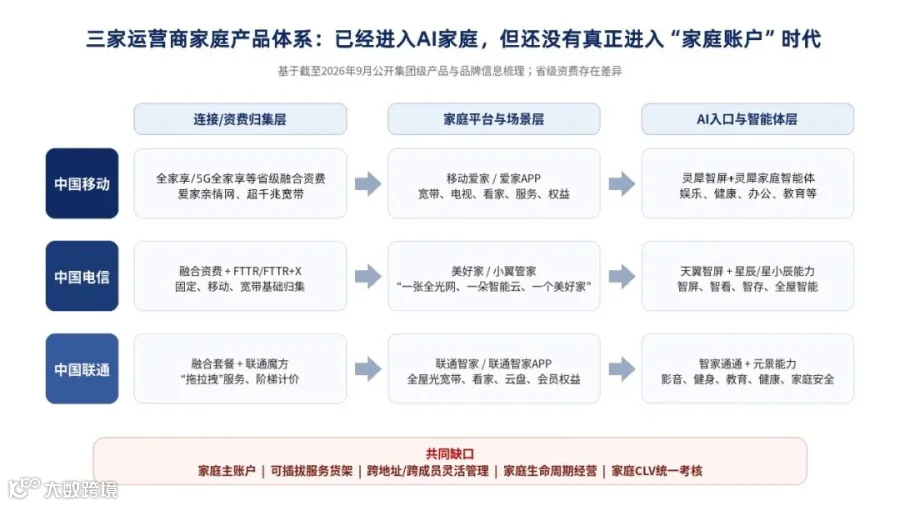
图 3 中国三家运营商家庭产品体系对比|资料来源:中国移动、中国电信、中国联通公开资料整理
中国移动:家庭关系归集基础雄厚,需打通“爱家”与资费账户
中国移动依托庞大的移动客户规模和家庭关系网络构建底座。公众市场层面,各省推行全家享等融合资费;集团层面以“移动爱家”重构品牌,提出“五化”升级策略,并通过“灵犀智屏”叠加家庭智能体,覆盖多场景。其优势在于“人”多、关系链完整,天然具备成员归户能力。当前的关键在于实现资费账户与“移动爱家”场景的深度融合,确保看家、健康、教育等服务能纳入统一的家庭账单与权益体系。
中国电信:平台与场景整合最完整,需将“统一入口”升级为“统一经营入口”
中国电信以“美好家”为品牌,架构清晰:全光网为底座,小翼管家为统一入口,天翼云盘、看家等为场景层,天翼智屏为 AI 交互入口。截至 2026 年 8 月,小翼管家注册用户突破 3 亿,覆盖多形态终端。其优势在于生态完整,已具备串联家庭网络、安防、健康等条件。下一步核心是将 3 亿级入口从“设备控制”升级为“家庭付费与运营入口”,建立清晰的家庭商业架构,明确免费、订阅及分级权益。
中国联通:主打“灵活套餐”,需将灵活性扩展至整个家庭
中国联通发布"1+3+5"品牌家族,“联通智家”成为核心品牌之一。其推出的“联通魔方”打破传统固定套餐模式,支持用户自主选择服务并阶梯计价。同时,联通智家通通作为智能中枢持续升级,覆盖多场景服务。从灵活性角度看,联通的产品逻辑最接近模块化。未来需将“个人套餐可拖拽”扩展为“家庭账户可拖拽”,支持成员增减、地址扩展及服务共享,深化跨域产品探索。
真正的差距:三处“未完全打通”的商业结构
对比海外案例可见,中国运营商在 AI 入口、全屋网络等产品能力上并不落后,差距主要体现在商业结构上。
第一处:账户未完全打通。当前家庭业务仍分散在手机、宽带、电视、云盘等多个独立账号中。真正的家庭主账户应能容纳不同姓名、地址、设备及支付人,并随家庭结构变化动态调整。
第二处:产品未变成服务货架。国内产品多以单品或套餐包形式存在。相比之下,海外运营商更接近数字服务商店模式,支持按月增减各类第三方服务,运营商负责入口、账单及持续运营。
第三处:考核仍偏业务线,而非家庭价值。现有考核多为单线条指标(如宽带净增、移网 ARPU),缺乏对家庭整体的经营视角。家庭业务亟需建立跨产品口径的 ARPA(家庭账户平均收入)、付费服务数、活跃成员数及生命周期价值等指标。
海外启示:越灵活,粘性越强
Movistar 将预定义套餐改为模块化体系后,融合客户流失率显著下降。这揭示了一个规律:降低套餐调整门槛并不等于降低粘性;当客户拥有随时调整的灵活性时,反而更愿意将更多服务纳入同一账户。KPN 和 Verizon 则通过积分等级和 Perks 订阅模式,成功将多业务购买转化为持续的权益收入。运营商无需自产所有服务,但需掌握家庭的分发入口、账单和权益。

图 4 业务归集越深,流失率越低:Proximus 2024 年数据
调查还显示,随着在网时间拉长,同运营商购买固移服务的客户与分散购买客户的消费差距将持续扩大。家庭账户的价值不仅在于单次升级,更在于将“时间”转化为长期收入。
差异化建议:三家运营商的破局之道
对中国移动:将“亲情网”升级为家庭关系图谱
移动应利用庞大的号码关系资产,围绕户主、配偶、儿童、老人等角色建立家庭账户模型,让“全家用移动”成为系统内的真实经营对象。“移动爱家”不仅要做场景入口,更应成为权益编排和服务订购的核心入口。
对中国电信:将小翼管家从“控制入口”升级为“付费入口”
小翼管家拥有 3 亿用户,下一阶段关键指标应是数字服务的持续购买量。建议将各类服务拆分为可插拔模块,围绕家庭等级和角色形成月度订阅与组合权益。
对中国联通:将“魔方”从个人套餐扩展至家庭套餐
联通应率先打造真正的家庭模块化账户,支持成员、地址、流量、宽带及各类服务“拖拉拽”式组合。智家通通应承担家庭 Agent 角色,基于家庭事件和行为触发精准服务推荐。
共识:三家均需同步改革四项经营机制
|
序号 |
经营机制 |
建议口径 |
|
1 |
建立家庭主账户 |
不再仅按证件、号码或宽带账号识别客户,形成可跨成员、跨地址、跨终端的家庭 ID。 |
|
2 |
建立模块化服务目录 |
以连接为底座,云、内容、安全、健康、教育、AI 等服务按月可增减,支持家庭共享与成员差异化。 |
|
3 |
建立家庭生命周期触发器 |
针对儿童首机、升学、老人独居、购车、搬家等事件,直接触发产品推荐和服务编排。 |
|
4 |
重塑 KPI |
从融合率、单线 ARPU 升级为家庭 ARPA、户均付费服务数、有效成员数、家庭流失率和 CLV。 |
结语:家庭市场的下一轮竞争,是谁先把“家”变成一个真正的经营单元
过去十年,家庭市场的核心是将手机、宽带和电视捆绑。2026 年以后,这一定义已显局限。三大运营商虽已引入 AI 智能体、云及全屋网络重做家庭入口,但若底层仍是多产品、多账号、多考核体系,AI 只会增加产品数量,无法自动提升家庭价值。
下一阶段的重点是建设家庭账户基础设施:先建立一个可经营十年的家庭主账户,再逐步挂载连接、内容、安全、健康、教育及第三方服务。届时,衡量标准将从融合率转向家庭 ARPA,从单次套餐升级转向生命周期价值,真正实现从“卖给一个人”到“经营一个家”的转变。
资料来源
• Analysys Mason:《Fixed–mobile bundles: strategies for targeting families》,2026 年 8 月。
• 中国移动/新华网:2026 年智慧家庭发展策略、515 移动爱家日四大焕新、灵犀智屏系列;中国移动网上营业厅全家享/5G 全家享等公开资费(查询时间:2026 年 9 月)。
• 中国电信:《小翼管家注册用户突破 3 亿》(2026 年 8 月 20 日)、AI+ 数字生活生态合作论坛及“美好家”系列公开资料。
• 中国联通/新华网:2026 年 4 月 28 日品牌与产品发布、联通智家通通焕新升级;中国联通官网及网上营业厅公开家庭产品信息。
• 说明:三家运营商具体资费、权益、可办理范围存在省份差异,本文按集团品牌体系及公开产品方向比较,不代表全国统一在售口径。
作者:
冯怡
德国电信国际咨询公司(中国区)副总裁
15 年以上战略与管理咨询专业服务经历
专注商业战略模型,组织队伍转型,产品和服务管理体系,创新研究领域;市场营销策略,渠道策略,资费策略,管理策略的设计和研究
王筑
德国电信国际咨询公司(中国区)高级咨询经理
14 年以上战略与管理咨询专业服务经历
专注商业战略模型,产品和服务管理体系,创新研究领域;市场营销策略,渠道策略,资费策略的设计和研究
声明:本文属德电咨询原创内容,如需转载请通过公众号后台申请授权
欢迎关注德电咨询官方微信。
联系方式
Contact:Shuying Qiu
E-mail:shuying.qiu@detecon.com
Website:https://www.detecon.com