


近年来,香港身份因子女教育、出行便利及低税率优势备受高净值人群青睐。然而,持有香港身份并不等同于成为香港税收居民,更不意味着能自动规避内地个税。随着 2026 年财政部、税务总局第 21 号(离岸信托个税)、第 27 号公告(外籍个人股息红利新政)的落地,以及 CRS 从 1.0 升级至 2.0,过往依靠香港身份进行税务筹划的路径已面临严峻挑战。
G20 财长与央行行长会议已就超高净值个人国际税收合作达成共识,确保有效征税。自 2025 年起,因 CRS 数据交换而补税的案例显著增加。本文将深入解析在双重税负背景下,传统的节税路径是否依然可行。
01 三条传统节税路径,2026 年后陆续失效

路径一:利用香港身份开立账户免于 CRS 交换?
2028 年 1 月 1 日前,部分操作尚存空间。但此后,香港针对双重税务居民的申报规则将从“择一申报”切换为“全量交换”。这意味着内地与香港的双重税务居民,其香港账户信息将同时交换至两地税务机关,仅凭香港身份无法规避。

根据香港《2026 年税务(修订)条例草案》,加密资产申报框架将于 2027 年 1 月 1 日实施,经修订的共同汇报标准(CRS 2.0)将于 2028 年 1 月 1 日生效。未来试图通过双重身份规避纳税的难度极大。
路径二:放弃中国身份,利用外籍个人分红免税?
过去流行的方案是:获取香港永居、注销内地户口,以享受外籍个人从外商投资企业取得股息的免税待遇。此路径已被财政部、税务总局公告 2026 年第 27 号明确阻断。
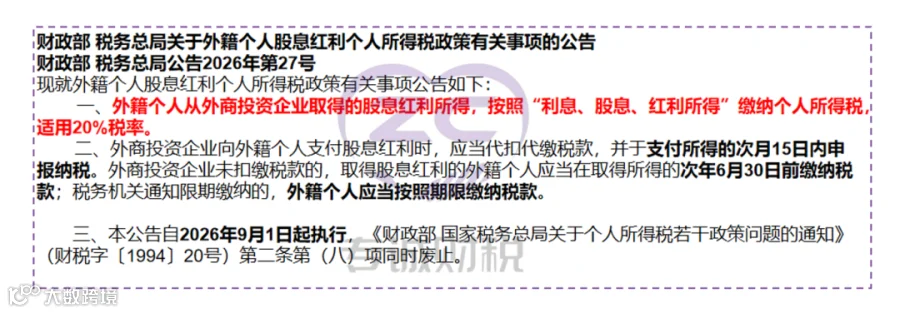
特别提示:持有香港永居并不等于税法意义上的“外籍个人”。香港作为中国的特别行政区,其居民税务身份仍需依据内地与香港的税收安排进行判定。
路径三:利用双边税收协定享受 5% 优惠税率?
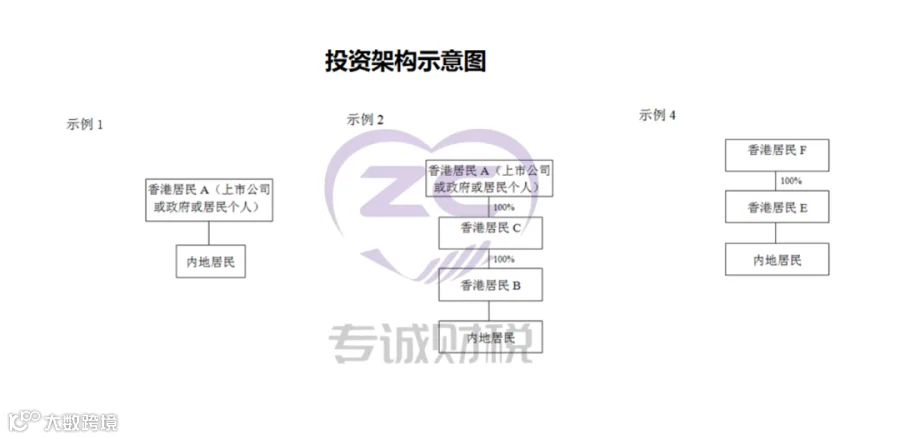
在外籍个人股息红利免税政策取消后,部分中介提议通过香港居民身份注册香港公司,持有内地企业股权以适用 5% 的协定税率。然而,根据国家税务总局关于“受益所有人”的相关规定,此方法受限严重:
- 若持股方为香港上市公司,且持有申请人 25% 以上股份,可享受 5% 优惠税率;
- 若持股方为香港居民个人或其他情况,仅能享受 10% 的优惠税率。
简言之,除非通过香港上市公司持股,否则个人架构无法享受 5% 的低税率。
02 关键判断:双重税收居民大概率判定为中国居民

在构成中国和香港双重税收居民的情况下,依据“加比规则”,若个人的生活重心、主要经济利益仍在中国内地,极大概率会被判定为中国税收居民。即便持有香港永居,依照内地个人所得税法,其全球所得仍需在内地申报纳税。
03 热点答疑:强积金会被视为离岸信托征税吗?
近期部分在港工作者因缴纳香港强积金(MPF)而收到税务问询。需明确的是,强积金虽以信托形式运作,但受香港强积金管理局监管,属法定强制退休养老金产品,并非私人设立的家族离岸信托。因此,它不属于财政部、税务总局公告 2026 年第 21 号规定的“离岸信托”征税范围。
风险提示:作为中国税收居民,强积金的未来提取收益及投资收益,仍需纳入内地个税全球所得范畴进行判断。尤其对于同时在两地领取工资却未合并申报的人群,税务风险正在加剧。
04 跨境税务合规自查清单
- 厘清身份:严格区分居留身份与税收居民身份。
- 全球所得:涉及境外收入,首先确认是否属于内地个税全球所得申报范围。
- 新规适配:涉及境外信托、分红,需对照 21 号、27 号等最新公告判断合规性。
- 信息交换:涉及香港账户及加密资产,需确认 CRS/CARF 信息交换的具体口径。
- 受益所有人:申请协定优惠税率前,务必核实“受益所有人”身份是否成立。
香港身份的核心价值在于教育、出行及商业便利。2026 年后,单纯依靠身份规划降低内地税负的空间已极为有限。对于跨境高净值人群而言,“身份规划先行、税务合规紧随”才是稳健之道。
注:本文为政策解读,不构成具体税务或投资建议,实际操作请咨询专业机构。
关键词:税收居民、加比规则、数据交换、永久性住所、重要利益中心