
大数跨境

出口退税申报不是“有退才报”——内销大于出口的生产企业必看

出口退税申报不是“有退才报”——内销大于出口的生产企业必看 出口退税会计
2026-09-14
2
导读:上个月底,一位生产型出口企业的负责人王先生来电咨询,反映其公司当期出口销售额为100万元(适用征税率13%、退
近期,一家生产型出口企业负责人咨询:当月出口销售额 100 万元(征退税率均为 13%),内销销售额 500 万元。经测算,当期应纳税额为正,预计应退税额为零。由此产生疑问:既然无实际退税款,是否还需办理出口退(免)税申报?
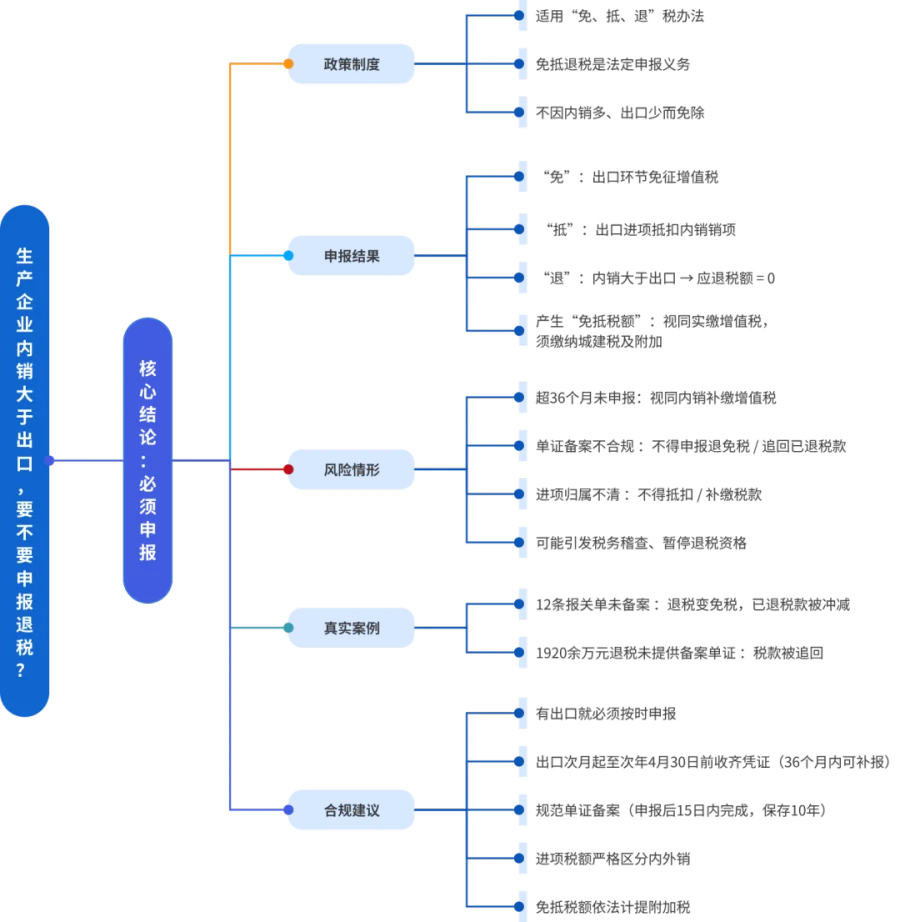
针对此类普遍困惑,结论明确:必须申报,且须在规定期限内完成。生产型出口企业适用“免、抵、退”税办法,申报义务源于出口行为本身,与当期是否产生退税款无关。

内销大于出口,是否仍需申报?

答案是肯定的:必须申报。
依据国家税务总局 2026 年第 5 号公告《出口业务增值税和消费税退(免)税管理办法》,生产型出口企业核心逻辑为:出口环节免征增值税(免),出口对应进项税额先抵扣内销应纳税额(抵),抵扣后有余额方可退还(退)。
关键在于,免抵退税是法定申报义务,不因“内销多、出口少”或“当期无退税”而免除。即便当期可申报出口销售额为零,也应办理免抵退税零申报。简言之:有出口即须申报。

内销大于出口时,申报后的税务处理

以 A 企业为例:当月外销 100 万元,内销 500 万元,当期全部进项税额 60 万元。根据“免、抵、退”税计算规则:

第一步:计算不得免征和抵扣税额

公式:当期出口货物离岸价 ×(出口税率 − 出口退税率)。
本例中征退税率一致(13%),差额为 0,故无需进行进项税额转出。

第二步:计算当期应纳税额

公式:当期销项税额 −(当期进项税额 − 不得免征和抵扣税额)。
本例计算:65 −(60 − 0)= 5 万元。当期应纳税额为正值 5 万元。

第三步:确定应退税额与免抵税额

当期免抵退税额 = 100 × 13% = 13 万元。因当期应纳税额为正,期末留抵税额为 0。
根据规则,当期应退税额为 0;当期免抵税额 = 免抵退税额 − 应退税额 = 13 − 0 = 13 万元。
虽无现金退税,但产生的 13 万元“免抵税额”视同已缴增值税。企业须据此在下一申报期内缴纳城建税、教育费附加及地方教育附加。若误以为“无退税不申报”,将导致附加税费漏缴,面临追缴及处罚风险。

不申报或逾期申报的三大风险

风险一:超期未申报视同内销补税

按规定,出口货物应在报关出口次月至次年 4 月 30 日前申报;特殊情况可延至出口之日起 36 个月内。若超过 36 个月仍未申报,该笔出口收入将视同内销,需补缴增值税,大幅增加企业税务成本。

风险二:单证备案不合规影响退税资格

2026 年第 5 号公告要求,纳税人应在申报后 15 日内留存购销合同、运输单据等备案单证,保存期限延长至 10 年。未按规定备案的货物不得申报退税,适用免税政策;已退税款将被追回。实务中,多家企业因单证缺失被冲减退税甚至引发稽查,即使当期无退税,备案瑕疵亦会影响未来资格。

风险三:进项税额归属划分不清

税务监控日益严密,严禁将内销成本混入出口成本抵扣。若会计核算不规范、进项划分不清,企业将面临不得抵扣、补缴税款等合规风险。

总结与建议

针对内销大于出口的生产型企业:
  • 申报义务:必须按时申报,适用免抵退税办法,不可因无退税而省略。
  • 退税情况:当期通常无实际退税(应退税额为 0),但会产生免抵税额。
  • 注意事项:依法缴纳免抵税额对应的城建税及附加;出口单证须在申报后 15 日内备案并保存 10 年;精准划分进项税额归属。
合规申报与规范核算是企业享受政策红利、规避税务风险的基石。切记:退税申报遵循“有出口即须报”原则,而非“有退才报”。
来源:上海出口退税网
【声明】内容源于网络
0
0
出口退税会计
1234
内容 797
粉丝 0
出口退税会计 1234
总阅读37.1k
粉丝0
内容797