



三态股份半年报显示净利润跌至 887 万元,但剔除汇率影响后主业增长近五成。财报揭示关键细节:六成资产用于理财,公允价值收益超过利润总额。唯有将汇率波动、合规成本与理财收益分开核算,方能洞察跨境电商企业的真实盈利水平。
汇率波动掩盖主业真实增长
三态股份这份半年报的利润表看似承压:营业收入 7.79 亿元,同比下降 5.78%;归母净利润降至 887 万元左右,扣非净利润基本转亏。究其根源,主要受汇率波动拖累。
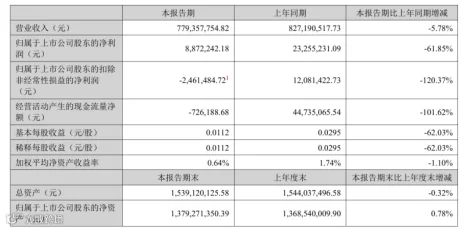
跨境电商行业天然持有大量美元资产,以人民币核算时,汇率单边走势直接导致利润表剧烈波动。三态本期产生两千多万元的汇兑损失,而去年同期该项为收益。这一正一负的逆转,致使财务费用同比涨幅超十倍。
这并非个案,手握美元收入的卖家普遍面临同样的账面压力。锁汇工具的运用时机与结汇节奏的把控,已成为比选品更为硬核的经营课题。
若剔除汇兑损益,三态本期归母净利润同比增长近五成,扣非净利润涨幅超九成。这份被汇率遮蔽的成绩单,才反映了主业真实的经营水平,也是评估企业核心竞争力的正确起点。
合规压力下产品结构优化见效
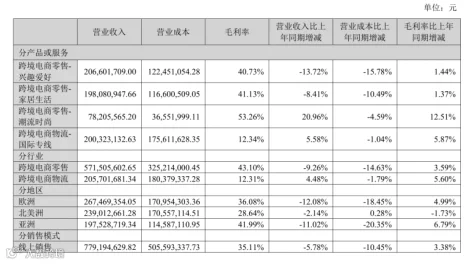
拆分产品线来看,主业经营质量显著改善。受境外部分区域监管收紧和税改政策落地影响,跨境电商零售业务收入承压,这与绿联、致欧等同行面临的合规成本上升挑战一致。
三态采取主动调价与优化产品结构的应对策略。虽然跨境电商零售整体收入下滑,但毛利率稳步提升。这种“缩量增利”的策略,是在合规高压下重新掌握定价权与利润率的有效打法。
其中,潮流时尚品类逆势增长,收入与毛利率双双大幅提升,成为公司表现最亮眼的板块,印证了公司在选品与供应链响应上的精准度。

跨境电商物流业务成为另一大支撑点,收入逆势增长且毛利率爬升。该业务坚持轻资产路线,通过整合第三方资源赚取差价,不涉及自建海外仓和自有运力。资产越轻,抗周期弹性越大,使其成为三态稳健发展的关键筹码。
区域市场分化明显
分地区来看,欧洲市场营收跌幅最大,但毛利率仍在上升。面对欧盟在 CE 认证、EPR 及数据合规方面不断加码的门槛,三态在收入下滑的同时守住毛利率,表明未受合规成本反噬。亚洲市场毛利率居首,市场质地扎实。北美洲收入波动不大但毛利率回落,主要依赖让利维持规模,关税政策的反复扰动削弱了该市场的议价权。
平台分布上,亚马逊占比近四成,其余份额分散于 Shopee、AliExpress、Mercado Libre、eBay 等多平台。这种多元化配置避免了单一平台依赖风险,符合当前跨境卖家多渠道分流的自保逻辑。
公司主动舍弃低效规模,换取更健康的利润结构,体现了收入放缓背后的高质量转型。
理财收益占比过高需警惕
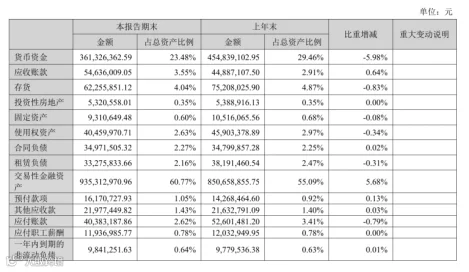
值得关注的是三态的资金配置策略。报告期末,交易性金融资产占总资产比例超六成,且比重持续上升,货币资金占比相应缩减。如此庞大的资金体量投入理财,反映出主业之外缺乏高回报的扩张项目,资金大量沉淀于理财账户。

本期理财相关收益规模巨大,公允价值变动损益金额甚至超过公司利润总额。这意味着剔除理财贡献后,主营业务的真实盈利能力远弱于报表呈现。利润的含金量及其可持续性,高度依赖于理财市场的波动,这一点值得投资者细看。
AI SaaS 与新业务布局
管理费用涨幅明显,主要源于云服务费用增加,这与公司推进跨境运营数智化升级及加码 AI SaaS 业务的战略吻合。三态将出口跨境电商零售、物流和 AI SaaS 列为三大核心板块。其中,AI SaaS 聚焦合规检测赛道,将内部积累的商标、专利及平台政策风控经验产品化,旨在开辟新的收入曲线。
然而,本期研发投入有所收缩,重心偏向采购现成算力与服务搭建应用层,而非底层模型自研。此外,存货在库占比偏高,在跨境电商行业中意味着更高的仓租与资金成本。结合大量资金用于理财的现象,反映出公司在规模扩张与资金效率之间的艰难取舍。
给跨境卖家的三点启示
三态这份半年报的核心价值,在于清晰拆解了汇率、理财与主业这三笔容易被混淆的账目,并为合规成本上升提供了直接的应对样本。

首先是汇率管理。对于拥有美元收入、人民币核算的卖家,锁汇节奏与结汇时机已变得与选品、流量同等重要,是必须补修的关键功课。
其次是合规应对。面对成本上升,三态选择通过涨价和产品结构调整对冲,而非死磕规模。这一路径对客单价不高的中小卖家同样具有参考意义。
最后是利润结构审视。账上现金充裕的卖家需厘清:主业创造的利润究竟占多大比重?只有算清这笔账,才能判断企业在面对下一轮汇率、合规及平台规则波动时,是否具备足够的抗风险能力。
END
