

Issue: 2026-33

Market Brief – 2026 Week 36
以色列政府将 Zim 出售给赫伯罗特(Hapag-Lloyd)的决定推迟 30 天,以便赫伯罗特与以色列私募股权基金 FIMI 修订报价,以应对国内反对声音。与此同时,赫伯罗特恢复了红海航线部署,派遣 14,993 TEU 的 AL JMELIYAH 轮执行亚洲 - 地中海 SE1/AE12 航线苏伊士运河通航任务;马士基上周也完成了 10 次跨苏伊士航行,两大 2G 联盟合作伙伴正逐步全面回归红海航线。
运力依然紧张,港口拥堵消耗了超过 400 万 TEU 的船舶运力,上海和宁波港船舶等待时间长达 12 天。船期紊乱加剧了中国华南及东南亚下游港口的拥堵,荷兰港口罢工也导致鹿特丹等港口延误。受拥堵支撑,SCFI 运价持续上行,预计货物积压将使船舶在 10 月 1 日开始的国庆黄金周期间仍保持高利用率。
 Source: Linerlytica
EBIT earnings rebound in 2Q with further gains still to come
2026 年第二季度船公司盈利反弹, surveyed 的 11 家主要承运人平均 EBIT 利润率从第一季度的 4.8% 升至 10.4%。第三季度预期增长更为显著,CCFI 本季度迄今已上涨 37%,平均 EBIT 利润率预计将突破 25%,创下自 2024 年以来的最佳单季表现。
 Source: Linerlytica
Freight Market Update: September 10, 2026
Talking Tariffs
加拿大进口禁令:白宫发布总统令,自 9 月 29 日起全面禁止多类加拿大商品进入美国,涵盖摩托车、乳制品及酒精产品。具体包括:发动机排量超 800cc 的加拿大摩托车;乳清、糖蜜及无醇啤酒;以及罐装、瓶装、桶装等直接面向消费者的啤酒、白兰地、朗姆酒和葡萄酒(大型散装容器除外)。贸易团体指出,这是依据《338 条款》实施的首次全面进口禁令,涉及金额近 10 亿美元。
338 关税清单再扩容,铝制品叠加税率达 100%:除新禁令外,美国政府于 9 月 15 日生效的新增清单中,将奶酪、动物皮张、摩托艇、舷外机、纸制品、电极、标牌、高尔夫球车、家具、床垫、LED 灯及铝型材等纳入原有的 50% 关税范围。其中,铝制品因叠加原有的 232 关税,综合税率高达 100%;部分无人机部件及钢铁柱梁同样面临双重征税,综合税率达 150%。此外,4 升以上容器的威士忌和利口酒被移出清单,食盐完全移除出 338 关税覆盖范围。
Ocean - TRANS-PACIFIC EASTBOUND (TPEB)
运力与需求:承运人全力投放运力,9 月中旬前停航率低于 1%。但针对国庆黄金周的航次仍在评估中,信号显示假期前后停航可能增加。当前有效供给的主要瓶颈在于拥堵:上海和宁波港的延误加剧了船期波动。巴拿马运河管理局因降雨改善再次推迟吃水限制,但每日通行配额仍维持在较低水平的 34 艘(即将降至 32 艘),且 9 月 15 日起运河附加费将进一步上调。
运价:亚洲至美国东西海岸集装箱运价在拥堵持续的背景下继续攀升。
建议:发货人应在上海及宁波 - 舟山港周边预留额外缓冲时间;鉴于拥堵与黄金周运力收缩的叠加效应,需尽早订舱;东海岸或墨西哥湾货物建议确认巴拿马运河预订,或考虑改道西海岸并通过内陆卡车运输。
Ocean - FAR EAST WESTBOUND (FEWB)
运力与需求:承运人保持满负荷运营,预测期内停航率接近零。尽管 10 月中旬某周数据显示停航率可能回升至 16%,但该远期数据仍具变动性。中国港口 disruption 增加了始发港船期风险。苏伊士运河航线的回归缩短了 transit time,为部分网络提供了更优选择。此外,北欧劳工行动给鹿特丹、阿姆斯特丹、汉堡和泽兰港带来船期风险。
运价:运价持续回落。北欧和地中海出口集装箱指数延续自 7 月下旬以来的跌势。主要原因是苏伊士航线恢复缩短了航程,等效增加了运力,其对运价的压制作用超过了需求疲软的影响。
建议:经由鹿特丹、阿姆斯特丹、汉堡和泽兰港的发货人应围绕罢工日期预留缓冲时间,并预期鹿特丹和汉堡的堆场拥堵将持续一段时间。
Ocean - TRANS-ATLANTIC WESTBOUND (TAWB)
运力与需求:需求是本周关键词。受欧洲出口增长推动,该航线订舱量创一年多新高。承运人曾在 8 月缩减约 9% 的欧美运力以支撑运价,本周已恢复满负荷投放,未来仅见零星小幅调整。港口拥堵方面,北欧枢纽港(鹿特丹、安特卫普、汉堡)堆场利用率居高不下,叠加劳工行动影响;美国一侧查尔斯顿和诺福克港船舶等待时间及进口滞留时间延长。目前驱动力来自运力管控而非单纯需求强劲,船舶满载且承运人允许超额订舱(NAC)达 MQC 的 15%。
运价:过去两周受运力管控和需求走强推动,运价企稳回升,但考虑到市场波动性,承运人 9 月宣布的部分涨幅可能难以完全维持。
建议:鉴于舱位紧张,发货人应提前数周预订北欧及地中海门户港舱位,并为受罢工影响的北欧港口预留额外缓冲时间。

Source: Flexport
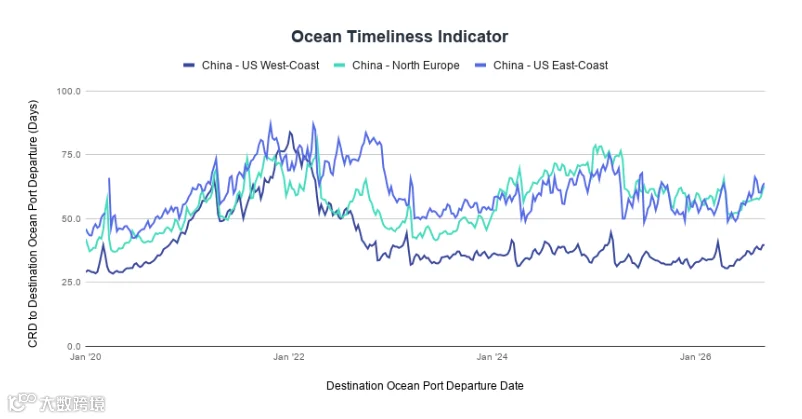
Flexport Ocean Timeliness Indicator
截至 2026 年 9 月 6 日当周,中国至美国西海岸、东海岸及北欧的 transit time 均有所缩短。
具体数据:中国至美国西海岸从 40 天降至 32 天;中国至美国东海岸从 64 天降至 63 天;中国至北欧从 63.0 天降至 62.5 天。
 Source: Flexport
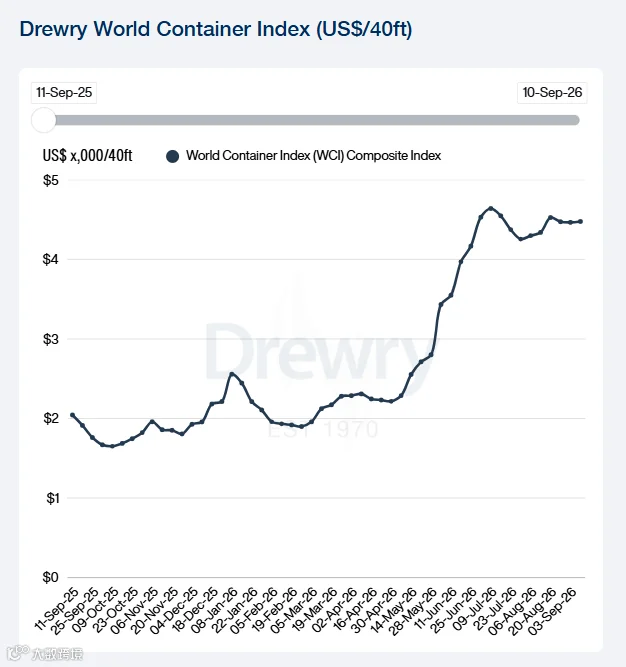
World Container Index - 10 September
WCI 指数保持稳定,跨太平洋与亚欧航线呈现分化趋势。

Source: Drewry
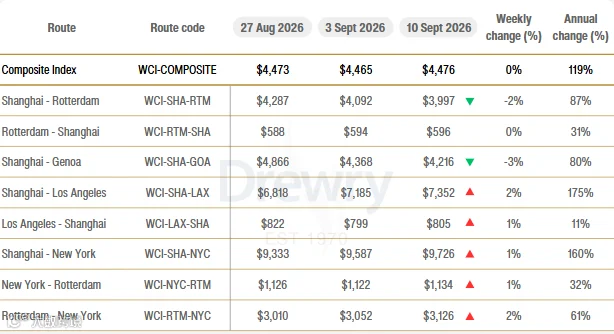
2026 年 9 月 10 日详细评估:
Drewry 世界集装箱指数(WCI)连续第二周稳定在 4,476 美元/40 英尺柜。
跨太平洋航线:上海至洛杉矶运价上涨 2% 至 7,352 美元,上海至纽约微涨 1% 至 9,726 美元。Drewry 数据显示下周停航数量增至 8 艘,表明运力趋紧。预计在下周需求缓解及承运人运力管理下,运价将保持稳定。
亚欧航线:上海至热那亚运价下跌 3% 至 4,216 美元,上海至鹿特丹下跌 2% 至 3,997 美元。下周停航数量增至 3 艘。上海港拥堵虽仍处高位,但已从第 35 周的 94 小时改善至第 36 周的 64 小时。受低需求、亚洲持续拥堵及承运人运力管理影响,预计下周运价持稳。
伊朗与美国紧张局势继续扰乱霍尔木兹海峡航运。巴拿马运河管理局推迟了新巴拿马型船只的吃水削减计划,但通行限制依然存在。承运人通过运力管理支撑运价,而亚洲港口拥堵继续干扰船期。与此同时,部分服务回归苏伊士运河恢复了亚欧航线的有效运力,对运价构成下行压力。鉴于拥堵和停航可能导致运力收紧,尽早订舱至关重要。
主要航线现货运价:
Source: Drewry
WorldACD Weekly Air Cargo Trends 2026 - Week 35
2026 年 9 月 7 日
8 月全球货运量同比 +5%,但香港至欧洲航线同比 -30%
WorldACD 市场数据显示,8 月份全球航空货运吨位同比增长 5%。然而,受欧盟 7 月 1 日取消 150 欧元以下进口货物免税政策(de minimis)影响,香港至欧洲的货运量同比暴跌 30%,较 6 月水平下降 24%。
Source: WorldACD
香港至欧洲货量的下降反映出电商利益相关方正在重新调整低价值跨境货物的空运物流策略。尽管 8 月总量环比下降约 7%,但周度数据显示跌幅已触底:第 35 周(8 月 24-30 日)货量环比回升 3%,较第 33 周的低点反弹 6%。
受电商依赖度较低的中国至欧洲航线也在连续四周环比反弹后略有回升,尽管该航线在第 35 周同比仍下降 6%,8 月整月同比下降 5%(7 月为 -8%)。综合中国与香港至欧洲的吨位在 7 月和 8 月均同比下降 14%。
中国/香港至欧洲 vs 美国
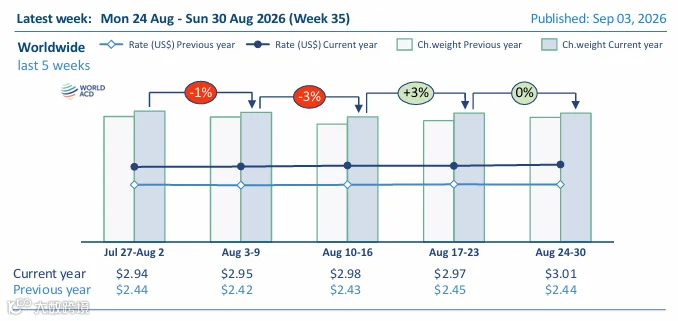
相比之下,8 月份中国/香港至美国的货运量与 5-7 月水平基本持平,同比增长 13%(中国大陆至美国 +15%,香港至美国 +9%)。但增速有所放缓,从 5-6 月的 19%-20% 降至 7-8 月的 13%-14%。
价格方面亦出现显著变化。中国/香港至欧洲的平均现货费率从 5-6 月的 5.22 美元/公斤降至 8 月的 4.34 美元/公斤,跌幅约 17%;同比溢价也从 5 月的 32% 收窄至 8 月的 11%。中国/香港至美国的平均现货费率从 6 月的 6.59 美元/公斤降至 8 月的 5.89 美元/公斤,跌幅约 11%;同比溢价从 5-6 月的 50% 收窄至 8 月的 26%。
8 月货运量 +5%,费率 +22%(同比),与 7 月相似
从全球视角看,8 月份全球航空货运量同比增长约 5%,各主要始发区域增幅在 4%-5% 之间,与 7 月及今年前八个月的趋势一致。价格方面,8 月份全球平均费率(含现货与合约)同比上涨 22%,略低于 7 月的 24%。全球平均现货费率为 3.36 美元/公斤,同比上涨 28%,但环比 7 月微跌 1%,较今年 4-6 月平均水平下降约 9%。中东及南亚(MESA)始发货物的费率降幅最大,从 4 月的 4.75 美元/公斤降至 8 月的 3.92 美元/公斤,跌幅约 17%;亚太始发货物从 5.03 美元/公斤降至 4.52 美元/公斤,跌幅约 10%。
运力小幅上升
过去两周全球航空货运总运力环比增长 1%,其中亚太始发运力增幅最大(+2%)。同比去年,全球运力增长 2%。
尽管受到美伊冲突干扰,过去两周 MESA 始发货力同比仍增长 2%,第 35 周报环比和同比均持平。然而,与第 7 周(美以袭击伊朗前)相比,第 35 周 MESA 始发货力仍下降近 9%,其中海湾地区下降 16%,而南亚、中亚及黎凡特与高加索地区分别增长 1%、2% 和 8%。

Source: WorldACD
END
Disclaimer: All information, content, and materials available in this article are for general informational purposes only, which may not constitute the most up-to-date information. The article contains contents that are legally obtainable from other third-party websites. None of the offical account 'FreightMarketInfo' or any of its management, operation team, or representatives shall have any legal liability whatsoever for any loss howsoever arising from any use of this document.