

期刊号:2026-33
01
市场快讯(2026 年第 36 周)
以色列政府推迟 30 天审批以星出售给赫伯罗特的决定,以便双方修改报价方案以化解反对意见。与此同时,赫伯罗特调整红海航线策略,将 14993TEU 的 AL JMELIYAH 轮投入亚洲 - 地中海 SE1/AE12 航线,取道苏伊士运河。马士基上周亦完成 10 次苏伊士运河过境。两大双子联盟伙伴正谋划全面重返红海航线。
舱位供给持续紧张。港口拥堵占用超 400 万 TEU 运力,上海与宁波港船舶待泊时间最长可达 12 天,班轮班次紊乱加剧华南及东南亚下游港口拥堵。荷兰港口罢工导致鹿特丹港延误显著。上海出口集装箱运价指数(SCFI)持续上行,港口拥堵为运价提供强力支撑。预计即便在中国国庆黄金周传统淡季期间,船舶仍将保持满负荷运营。

数据来源:Linerlytica
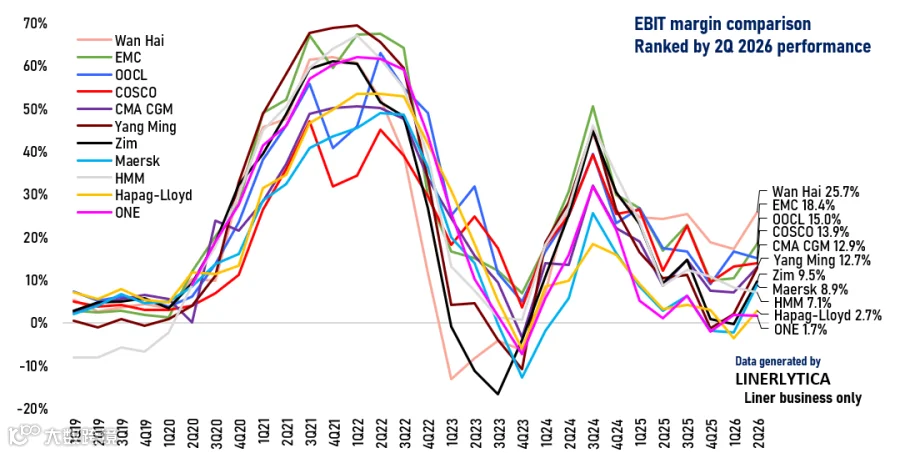
二季度息税前利润回暖,盈利有望继续上行
数据来源:Linerlytica
02
货运市场行情更新(2026 年 9 月 10 日)
关税进展
加拿大进口禁令:白宫依据 338 条款发布行政令,自 9 月 29 日起禁止多类加拿大商品入境,涉及货值近 10 亿美元。
禁止进口排量 800cc 以上的加拿大产摩托车。
禁止进口加拿大乳清、糖蜜及无醇啤酒。
禁止进口面向终端消费者的罐装、瓶装等包装类加拿大啤酒、白兰地、朗姆酒与葡萄酒;散装容器产品不受限。
338 条款关税清单扩容:除上述禁令外,新增大批征税产品于 9 月 15 日生效,铝制品叠加税率升至 100%。
第一项行政令纳入奶酪、兽皮、皮革、摩托艇及舷外机。
第二项行政令新增纸制品、电极、标识标牌、高尔夫球车、家具、床垫、LED 灯具,以及铝型材、铝棒、铝杆、铝管。
新增铝制品不享受 232 条款关税豁免,综合税率达 100%。
钢铁立柱、支柱、钢梁及部分无人机零部件同样适用叠加征税规则,部分无人机配件综合税率达 150%。
酒类相关调整:4 升以上包装的威士忌、利口酒移出 338 征税清单;食盐完全移出管控范围。
海运——跨太平洋东行航线(TPEB)
运力和需求:船公司全力投放运力,截至 9 月中旬空白航行占比低于 1%。但受黄金周档期磋商影响,假期及节后空班数量预计增多。主要制约来自港口拥堵,上海、宁波延误水平推高船期不稳定性。
巴拿马运河管理局因降雨好转推迟吃水限制收紧计划,暂时放宽载量限制,但每日通行配额维持 34 艘(后续拟降至 32 艘),且自 9 月 15 日起上调附加费。
运费:尽管港口拥堵,亚洲至美东西岸集装箱运价再度走高。
建议:发货人需在上海、宁波舟山港拥堵期间预留额外缓冲期,并尽早订舱。发往美东及墨西哥湾货物务必锁定巴拿马运河过闸配额,或考虑美西航线搭配内陆转运方案。
海运——远东西行航线(FEWB)
运力和需求:船公司保持全量投放,展望窗口内空白航行比例接近零。10 月中旬空白航行率预计回落至约 16%,但随订舱确认可能变化。中国港口扰动增加起运港船期风险。苏伊士航线调整缩短时效,覆盖网络份额扩大。北欧劳资行动给鹿特丹、阿姆斯特丹、汉堡及泽兰带来船期风险。
运费:北欧及地中海出发运价指数延续 7 月下旬以来的下跌趋势。主要驱动因素为苏伊士航线调整回流运力,而非单纯需求疲软。
建议:经由鹿特丹、阿姆斯特丹、汉堡及泽兰出货需预留罢工窗口期缓冲时间,堆场拥堵预计持续。
海运——跨大西洋西行航线(TAWB)
运力和需求:核心变量为需求。受欧洲出口增长拉动,近期订舱量创一年多新高。8 月撤出的约 9% 运力本周已全部恢复投放,后市仅见零星收缩。北欧枢纽港(鹿特丹、安特卫普、汉堡)堆场使用率高企,叠加劳资行动影响;美国一侧查尔斯顿与诺福克港待泊时间拉长,纽约/新泽西港作业顺畅。船司反馈舱满,并开放更多允许超出最低货量承诺 15% 的指定帐户合约(NAC)。
运费:受运力管控与需求回暖双重支撑,近两周运价企稳走强。但鉴于市场反转速度快,部分 9 月涨价计划或难完全落地。
建议:北欧及地中海门户港舱位紧张,需提前数周锁舱,并针对罢工影响港口预留缓冲时间。

数据来源:Flexport
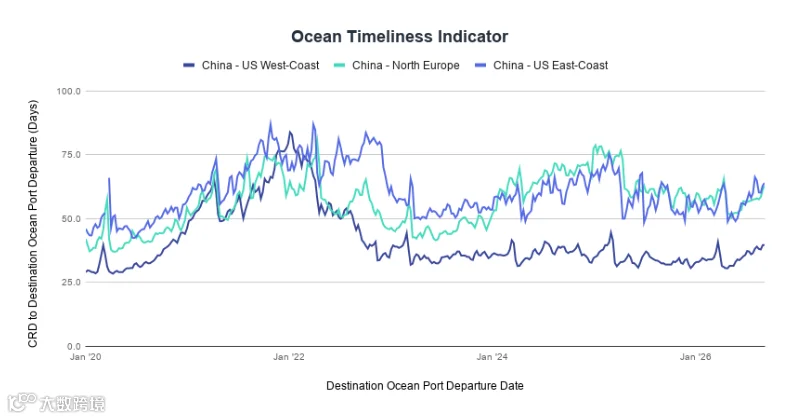
中国至美西、美东及北欧航线的航程时间均有所缩短。
截至 2026 年 9 月 6 日当周:
中国至美西航程由 40 天缩短至 32 天;中国至美东由 64 天缩短至 63 天;中国至北欧由 63 天缩短至 62.5 天。
数据来源:Flexport
03
世界集装箱指数(9 月 10 日)
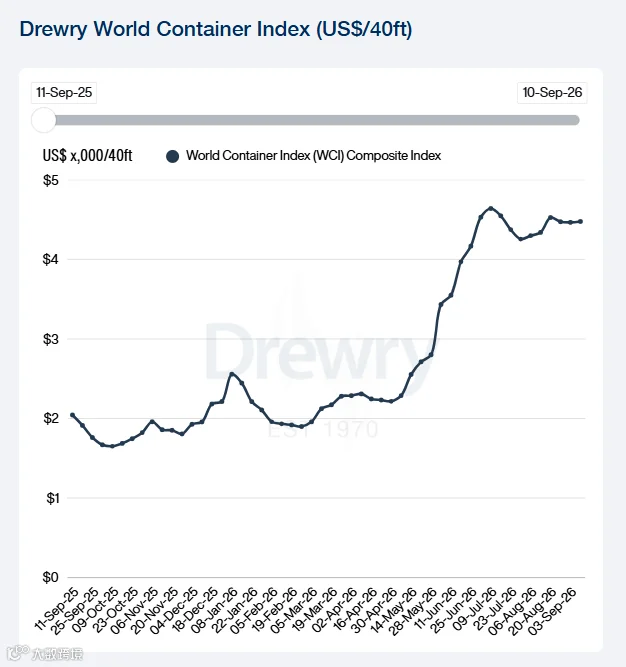
德鲁里世界集装箱指数(WCI)保持平稳,但跨太平洋与亚欧航线走势分化。

数据来源:Drewry
评估要点(2026 年 9 月 10 日)
德鲁里世界集装箱指数(WCI)连续第二周持稳,至每 40 尺柜 4476 美元。
跨太平洋航线:上海至洛杉矶运价上涨 2% 至 7352 美元,上海至纽约微升 1% 至 9726 美元。下周计划 8 个空白航行(本周 7 个),预示运力趋紧。受需求放缓及船公司运力调控影响,预计下周运价平稳。
亚欧航线:上海至热那亚运价下跌 3% 至 4216 美元,上海至鹿特丹下滑 2% 至 3997 美元。下周计划 3 个空白航行(本周 1 个),运力趋于紧张。上海港待泊时长由第 35 周的 94 小时降至第 36 周的 64 小时。受低迷需求、港口拥堵及运力管控共同作用,预计下周运价稳定。
伊美局势持续干扰霍尔木兹海峡航运。巴拿马运河通行管控仍在执行。部分航线恢复苏伊士运河通行,亚欧航线有效运力回升对运价形成下行压力。建议尽早订舱以应对随时可能的舱位收紧。
主要航线的现货运价评估:

数据来源:Drewry
04
2026 年 WorldACD 每周空运趋势(第 35 周)
日期:2026 年 9 月 7 日
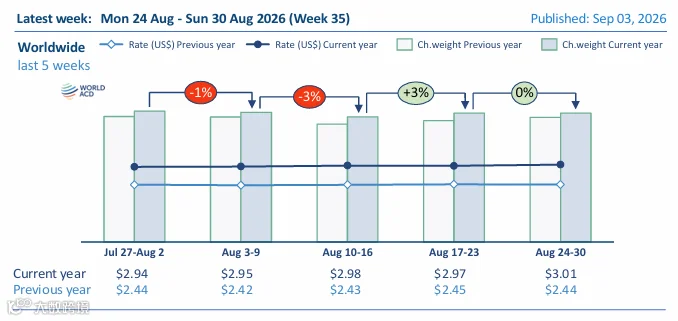
8 月概览:全球航空货运吨量同比增长 5%,香港至欧洲航线下跌 30%
WorldACD 数据显示,8 月全球航空货运吨量同比上升 5%。受欧盟 7 月 1 日取消小额免税政策影响,香港至欧洲货运量同比下滑 30%,较 6 月下降 24%。电商企业正重新调整低货值跨境货物的物流策略。
数据来源:WorldACD
尽管 8 月香港至欧洲航线货运量环比下降约 7%,但第 35 周数据显现触底反弹迹象,较前一周回升 3%,较低位反弹 6%。内地至欧洲航线受电商依赖度较低,在累计下跌约 15% 后已连续四周小幅回暖。第 35 周中国至欧洲货运量同比下降 6%,8 月整体降幅为 5%。中国内地和香港合计发往欧洲的货运量,7 月、8 月同比均下滑 14%。
欧美市场对比
货运量:8 月中国内地和香港至美国货运总量与 5-7 月持平,较去年 8 月同比上涨 13%(内地 +15%,香港 +9%)。但同比增速有所回落,从 5-6 月的 19%-20% 收窄至 8 月的 13%。
运价:中国内地和香港至欧洲航线现货均价由 5-6 月的 5.22 美元/公斤降至 8 月的 4.34 美元/公斤,跌幅约 17%;同比溢价从 30% 以上收窄至 11%。至美国航线现货均价从 6 月的 6.59 美元/公斤回落至 8 月的 5.89 美元/公斤,降幅约 11%;同比溢价从 50% 收窄至 26%。
全球市场表现
8 月全球航空货运吨量同比上涨约 5%,各大主要起运区域增幅均在 4%-5% 区间。2026 年前 8 个月累计,亚太起运货量同比上涨 8%,非洲基本持平。
全球平均运价(综合现货与合约)8 月同比上涨 22%,涨幅持续收窄。全球现货均价为 3.36 美元/公斤,同比上涨 28%,但较 7 月小幅回落 1%。中东和南亚航线波动显著,现货均价从 4 月的 4.75 美元/公斤降至 8 月的 3.92 美元/公斤,降幅约 17%。亚太起运地现货运价同期下跌约 10%。
运力动态
全球航空货运总运力最近两周环比增长 1%,其中亚太起运运力增幅达 2%。全球运力同比提升 2%。
尽管受地缘冲突扰动,8 月最后两周中东和南亚起运运力仍同比上涨 2%。但对比第 7 周(冲突前)水平,第 35 周该区域运力仍下跌近 9%,其中海湾地区下滑 16%,而南亚、中亚及周边次区域运力有所回升。

数据来源:WorldACD
(完)