

作者 | 中研普华产业研究院
推荐报告 | 《2026-2030 年中国染料行业市场深度调研及发展前景预测研究报告》

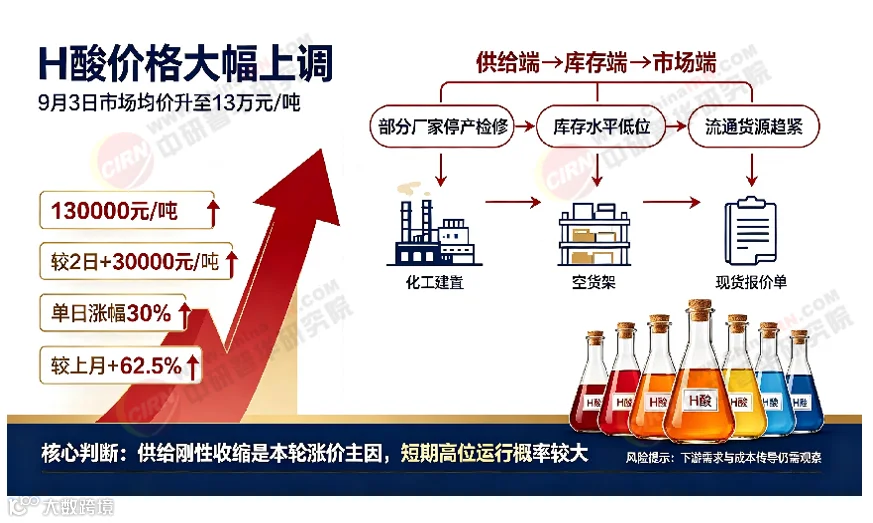
百川盈孚数据显示,9 月 3 日国内 H 酸市场均价大幅上调至 130,000 元/吨,单日涨幅达 30%,月度涨幅高达 62.5%。此轮价格飙升主要受前期部分厂家停产检修影响,导致库存低位运行,市场流通货源趋紧。
01 产业链发展分析
染料是能使纤维织物或其他物质染成鲜艳而坚固颜色的有机化合物。印染过程中,染料分子通过吸附、扩散及物理化学作用从染液转移至纤维上实现着色。
按来源分类,染料分为天然染料(如靛蓝、茜草等植物染料)和合成染料(主要由煤焦油或石化产品加工而成)。按化学结构分类,涵盖偶氮、蒽醌、芳甲烷、靛族、硫化、酞菁等多种类型。
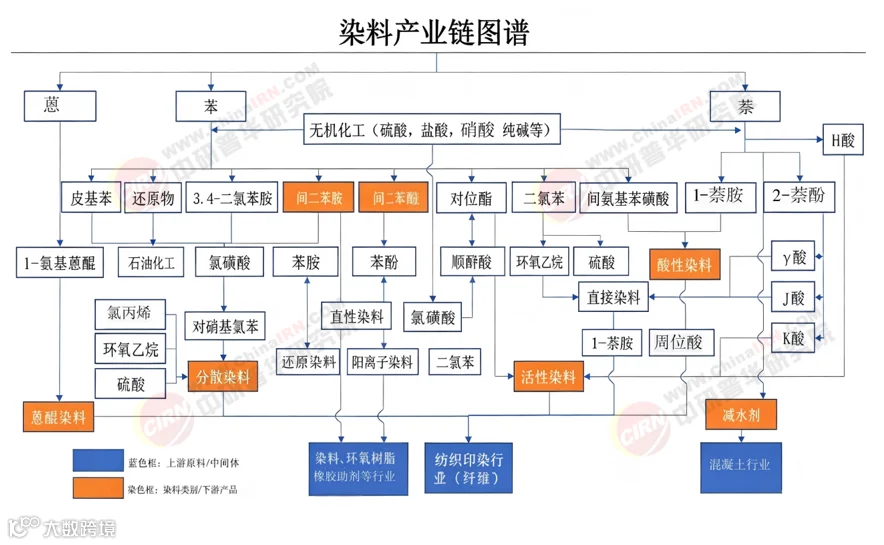
染料产业链上游以石油芳烃、无机化工品为原料,制备 H 酸、周位酸等关键中间体;中游利用中间体合成活性、分散、酸性等各类染料;下游主要供给纺织印染行业,少量应用于涂料、皮革等领域。
图表:染料产业链图谱
资料来源:中研普华产业研究院
分散染料和活性染料是国内产销量最大的两类,2025 年合计占比约 78%。其中,分散染料核心中间体为还原物,活性染料关键中间体为 H 酸。染料广泛应用于棉麻丝毛等天然纤维及涤纶锦纶等合成纤维的着色,并延伸至塑料、橡胶、食品、造纸等行业。
02 全球染料和颜料市场规模预测
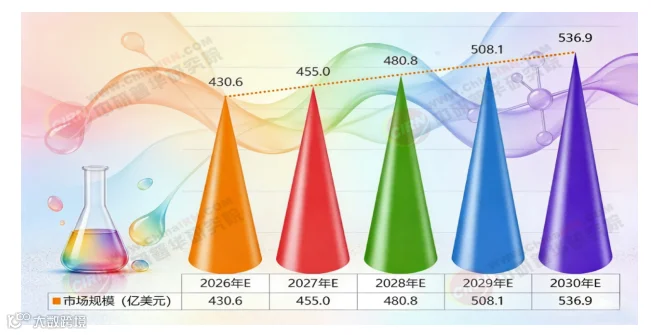
2025 年全球染料和颜料市场规模为 407.5 亿美元。预计在 2026 年至 2030 年期间,市场规模将从 430.6 亿美元增长至 536.9 亿美元,复合年增长率(CAGR)为 5.67%。
亚太地区占据主导地位,2025 年市场份额达 46.35%。这得益于该区域强劲的工业增长、快速城市化以及纺织建筑行业的蓬勃发展。中国作为全球最大的生产国和出口国,拥有完善的制造基础设施和丰富的原材料供应;印度和日本也在生产和消费方面处于领先地位。
图表:2026-2030 年全球染料和颜料市场规模预测
数据来源:Straits Research、中研普华产业研究院
纺织、油漆、涂料和包装等终端应用行业的需求增长是市场扩张的关键驱动力。同时,为满足日益严格的环境法规,可持续和高性能染料的使用量正显著增加。
03 染料行业供给规模分析
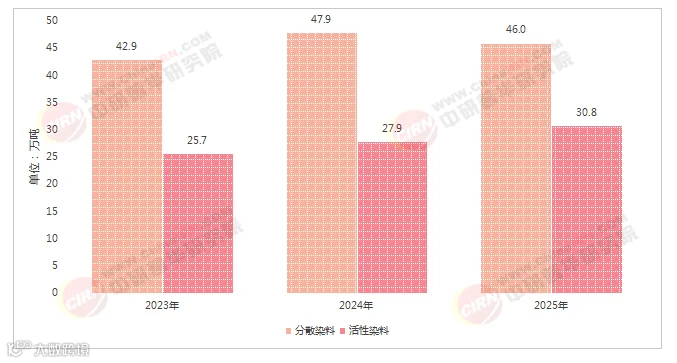
据中国染料工业协会统计,2023 年至 2025 年,国内染料产量分别为 88.3 万吨、94.0 万吨和 98.3 万吨。其中,分散染料产量分别为 42.9 万吨、47.9 万吨和 46.0 万吨;活性染料产量分别为 25.7 万吨、27.9 万吨和 30.8 万吨。两者合计占总产量的比例维持在 78%-81% 之间。
图表:2023-2025 年中国分散染料与活性染料产量统计
数据来源:中国染料工业协会、中研普华产业研究院
2021-2025 年,我国染料产量由 85.6 万吨增至 98.3 万吨,CAGR 为 3.5%。然而,行业总产值由 699.3 亿元降至 571.2 亿元(CAGR -4.9%),利润总额由 95.4 亿元降至 50.1 亿元(CAGR -14.9%)。“十四五”期间行业呈现“增产不增收不增利”特征,反映出阶段性供需失衡及产品结构中低端化矛盾。
图表:2021-2025 年中国染料行业产值规模走势图

数据来源:中国染料工业协会、中研普华产业研究院
04 竞争格局及重点企业分析
2020 年以来,全国染料生产企业净减少超 100 家,近九成为年产能不足 5000 吨的小厂。目前行业进入存量竞争阶段,结构性产能过剩与有效供给不足并存。浙江、江苏两省产能占比约 78.5%,仍是核心产区。
在安全环保政策趋严背景下,落后产能加速出清,市场集中度提升。2025 年,分散染料产能利用率升至 79.31%,CR3 达 60.34%;活性染料产能利用率升至 67.77%,CR3 达 50.61%。
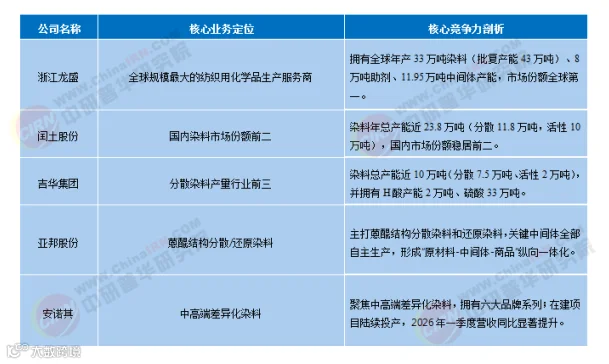
图表:我国染料行业部分重点上市企业核心竞争力一览
资料来源:中研普华产业研究院根据专业数据库整理
2025 年年报显示,8 家染料企业业绩分化显著。浙江龙盛营收 133.13 亿元、净利润 18.29 亿元,虽同比下滑但体量遥遥领先,并通过全资收购德司达巩固全球龙头地位。闰土股份净利润同比增长 213.54%,增速最高。万丰股份实现营收利润双增。而吉华集团、七彩化学等因市场竞争加剧及成本压力,利润大幅下滑。
图表:2025 年中国染料上市龙头企业营收及净利润比较

数据来源:相关企业财报、中研普华产业研究院
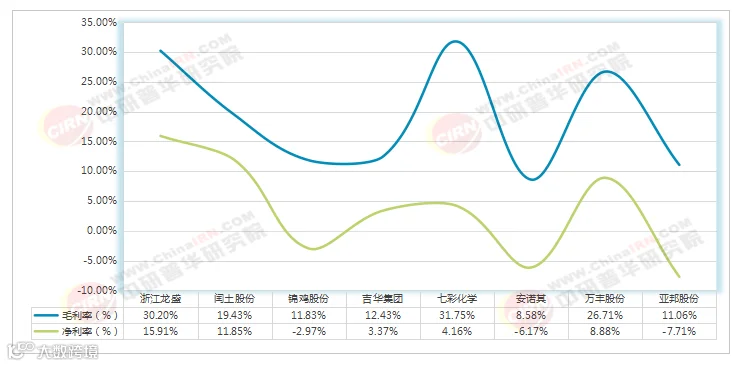
盈利能力方面,浙江龙盛毛利率(30.20%)和净利率(15.91%)均居首位。七彩化学毛利率虽高但净利率较低。锦鸡股份、安诺其、亚邦股份仍处于亏损状态。
图表:2025 年 8 家中国染料行业头部企业毛、净利率对比
数据来源:相关企业财报、中研普华产业研究院
2026 年上半年,行业景气度显著回升。除锦鸡股份外,其余 7 家企业均实现盈利或扭亏为盈。吉华集团利润暴增超 12 倍,闰土股份、安诺其、亚邦股份成功扭亏。浙江龙盛盈利质量进一步改善,毛利率提升至 34.88%;闰土股份净利润同比大增 318.68%,呈逐季加速态势。
图表:2026 年上半年中国重点染料企业关键指标对比

数据来源:相关企业财报、中研普华产业研究院
05 染料价格趋势研判及需求预测
短期来看,随着“金九银十”旺季临近,分散染料价格易涨难跌。当前全行业库存处于历史低位,下游原料储备普遍不足 15 天,中小厂商还原物库存见底。织机开工率回升至 63%-68%,补库需求正从织造端向印染端传导。
图:分散染料价格走势图
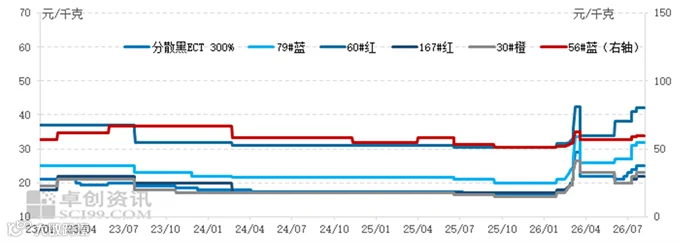
中长期看,中间体供给格局短期内难以根本改善,还原物仅 3 家企业生产、H 酸缺口超 10% 的结构性矛盾持续存在。在全球人口增长带动纺织服装需求平稳增长,而供给端受环保政策收紧影响的背景下,染料价格有望维持上行趋势。
06“十五五”时期的发展趋势预测
“十五五”规划建议将染料化工纳入国家现代化产业体系核心板块,聚焦“绿色化、智能化、高端化”。政策层面通过强化环保标准倒逼企业升级,明确要求环保染料使用比例超过 60%。
预计中国环保型染料占比将从 2025 年的 20% 跃升至 2030 年的 45%,功能性染料市场规模将达到 200 亿元,年增速超过 15%。