


文丨AI 搬砖工
公众号:Data4Finance
分享存量配置与增量定投计划,核心基于合理逻辑与客观数据。
周末休市,浅谈几件与市场走势无关但影响深远的事项。
行业合规收紧与投资风向调整
今年初白银 LOF 折溢价套利事件引发连锁反应。因沪市收盘后国际银价继续下跌,基金公司发布公告以保公平,导致部分投资者不满。受此及后续一系列事件影响,基金净值估算功能被强制下架,LOF 基金逐步清退,低风险套利路径基本终结。
此外,自 10 月起,财经内容发布将面临更严格的合规审查。受此影响,具体基金名称及组合名称将暂时隐去,预计持续至 11 月初。后续表述中,“指数基石”或"AI 指数增强”将统称为“指数组合”,“十年如一”或“十年优选”称为“主动组合”,“坚如磐石”系列称为“偏债组合”。
未来内容将聚焦于市场大方向分析,包括整体估值、行业估值、仓位管理及资产配置。具体标的需读者结合历史文章与公开信息自行研判。
微众银行新手福利与周末积分权益
LOF 套利机会消失后,关注点转向微众银行的新客福利。微众银行作为国内首家民营互联网银行,由腾讯控股,其存款受存款保险制度保护,理财产品多为代销其他银行(如华西、浦发、上海银行等)产品。
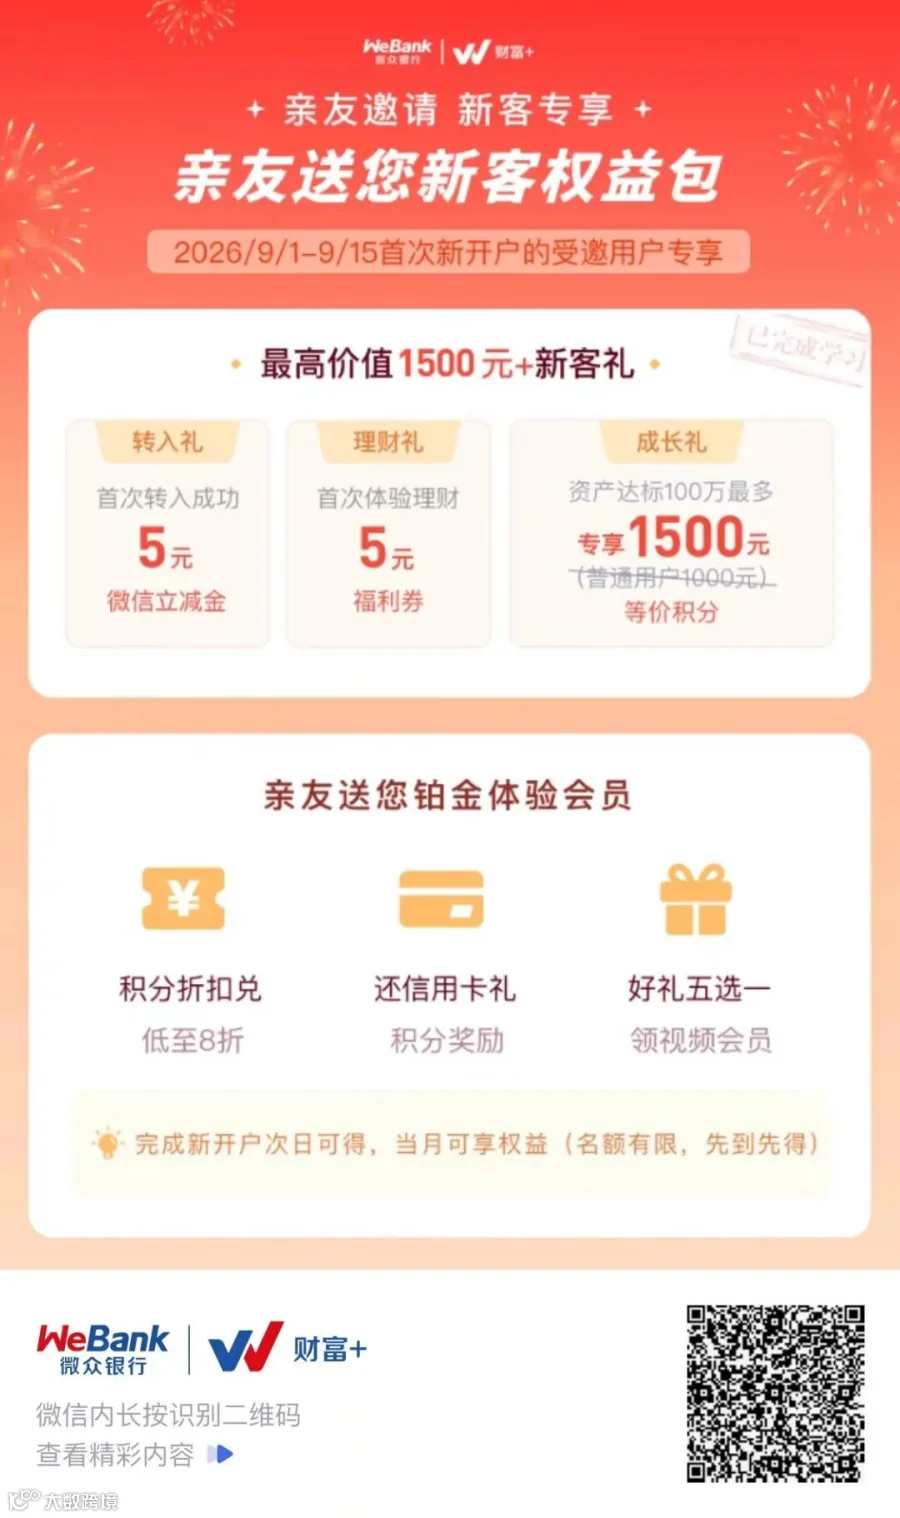
当前活动主要针对新客户(每人限一次),包含入金礼、理财礼及资产达标礼(财富节节高活动)。资产达标奖励随入金金额递增,从 1000 元至 100 万元不等,对应奖励为 5 元至 1800 元。
此外,微众银行推出“周末积分”权益。常规理财在周四 15:00 后买入无周末收益,而该平台规定周五 17:00 后入金,每 1 万元周末每天可获 0.5 元积分,折合年化收益率约 1.8%。
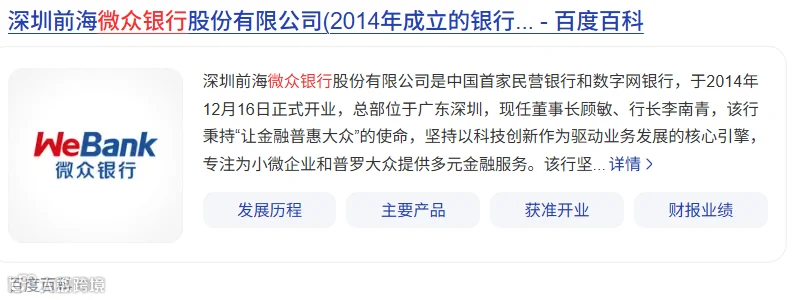

开户后可通过平台活动页面参与上述权益,具体规则以官方显示为准。
家庭保险配置策略与产品更新
继半年前的更新后,现重新梳理保险配置方案。2021 至 2023 年,受利率下行影响,储蓄险备受关注,但随着预定利率从 3.5% 降至 3.0% 乃至 2.5%,除分红险外,传统储蓄险吸引力下降。
保险配置的底层逻辑应回归保障本质:优先转移疾病与意外带来的经济损失,再考虑财富增值。社保是基础,商业健康险则是重要补充。
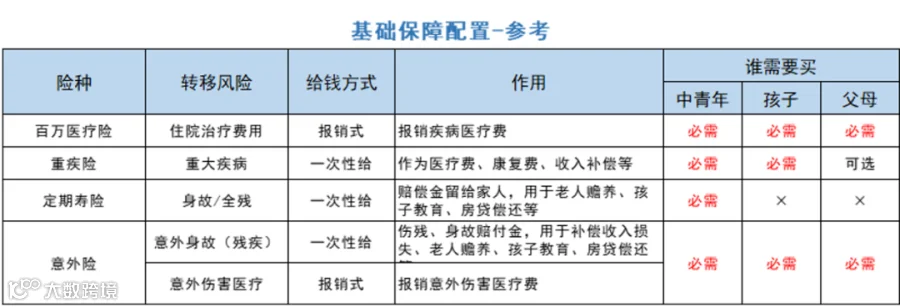
配置原则遵循“先大人后小孩”,优先保障家庭经济支柱,且宜早不宜迟。
重疾险配置建议
重疾保额建议覆盖 3 至 5 年收入,起步 50 万元。若预算有限,可剔除可选责任以降低保费,确保首次赔付额度充足;最低保额不应低于 30 万元。所有重疾险建议选择“不含身故”责任。
成人推荐:达尔文 12 号
该系列产品性价比高,涵盖重疾、中症、轻症基础保障。特色在于意外导致重疾额外赔付 35%(50 万保额可赔 67.5 万)。此外,赠送住院津贴:若 60 岁前未发生重疾理赔,60 岁后因疾病或意外住院,每日赔付 0.1% 基本保额(50 万保额即日赔 500 元),降低了理赔门槛。
参考价格:30 岁投保 50 万保额,保终身,30 年缴费,男性约 6710 元/年,女性约 6290 元/年。
少儿推荐:达尔文宝贝计划 15 号
基础保障涵盖 130 种重疾、30 种中症及 45 种轻症。特色保障包括:“卵圆孔未闭关爱金”(60 岁前因此导致首次重疾赔付 130%);意外导致理赔,首患重疾/中症/轻症分别额外赔付 50%/30%/15%;针对 20 种少儿高发疾病(含白血病等)额外赔付 100% 保额。
参考价格:0 岁男宝,50 万保额,保终身,30 年缴费,约 3049.5 元/年。
百万医疗险配置建议
首选推荐:星相守 2 号
保证续保 20 年,期间无论健康状况变化或理赔记录均可续保。自带住院期间外购药及外购器械责任,报销范围广,无清单限制。价格约为同类产品的 8 至 9 折,并提供住院垫付等增值服务。
备选方案:超越保无忧版
适用于因健康问题无法投保星相守 2 号的人群。无健康要求,既往症可保可赔,保证续保 10 年。
定期寿险配置建议
定期寿险旨在防范家庭经济支柱早逝风险,确保家人生活开支不受影响。老人与儿童无需配置。
产品推荐:定海柱 8 号
综合性价比高,核保宽松,免责条款仅 4 条。
购买策略:保额建议 100 万起步,保障至 60 或 70 岁,缴费年限越长越好。
意外险配置建议
成人推荐:小蜜蜂 6 号典藏版
年费 166 元,含 50 万意外身故保额。民航意外身故额外赔付 500 万,涵盖猝死责任(赔付 30 万)。意外医疗 0 元起赔,不限社保范围,100% 报销。
少儿推荐:小神童 7 号
年费 68 元,针对磕碰、烫伤等意外医疗,0 元起赔,社保内外 100% 报销。
以上为当前推荐产品清单,如有个性化需求,建议在投保页面预约专业顾问咨询。