


导读
一夜之间银行卡被锁、资金无法取出,且银行拒绝给出合理解释?近日,一名华人用户怒斥澳洲联邦银行(CBA)“莫名锁户”,引发评论区大量共鸣。从索赔成功案例到普遍存在的风控焦虑,本文为您梳理事件始末及应对策略。
#01:华人账户突遭封锁,沟通无果反获赔偿
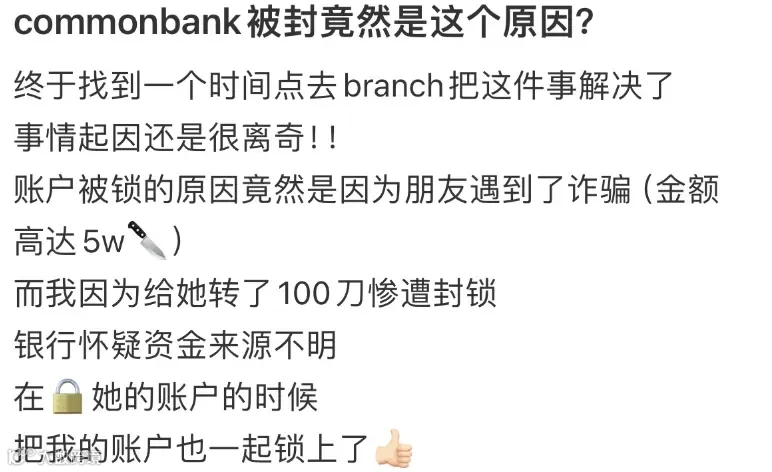
近日,一名华人在社交平台发帖控诉 CBA,称其账户在毫无预警的情况下被锁定,资金虽在账上却无法支取。更令人不满的是,银行方面未能提供令人信服的解释,且沟通渠道受阻。

图片来源:小红书@想揍小鼻嘎
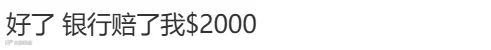
该用户起初情绪激动,直言“预祝 CBA 倒闭”,呼吁大家尽快换银行。然而剧情随后出现反转:该用户更新动态表示,银行已赔偿其 2000 澳元。
“好了,银行赔了我$2000。”
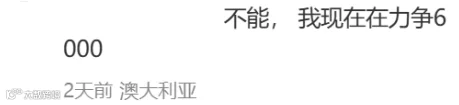
面对网友关于是否“原谅”银行的询问,该用户态度坚决:“不能,我现在在力争 6000。”这一回应迅速点燃了评论区的讨论热情。
图片来源:小红书
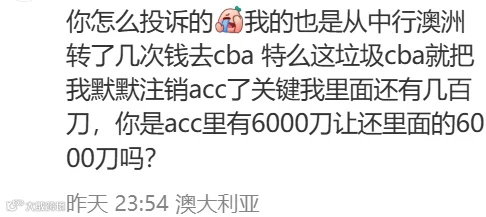
讨论中,另一位网友透露自己曾获得 3000 澳元赔偿。原本个人的吐槽贴迅速演变为华人分享类似遭遇的“互助区”。有用户反映,仅因从中行澳洲账户向 CBA 转账几次,账户便被默默注销,且当时账户内仍有余额。

图片来源:小红书
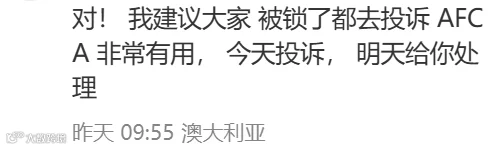
针对如何维权,原帖作者分享了关键经验:向澳洲金融投诉机构(AFCA)投诉。他评价该渠道“非常有用”,甚至能达到“今日投诉,明日处理”的效果。
图片来源:小红书
尽管个别案例不能代表银行存在系统性问题,但在风控审核中缺乏透明度、导致用户完全不知情的情况,才是引发公众焦虑的核心。对于早已将工资、房租、账单与银行账户深度绑定的在澳华人而言,账户冻结的影响远超“无法刷卡”本身。
#02:类似案例频发,跨境转账成风控触发点
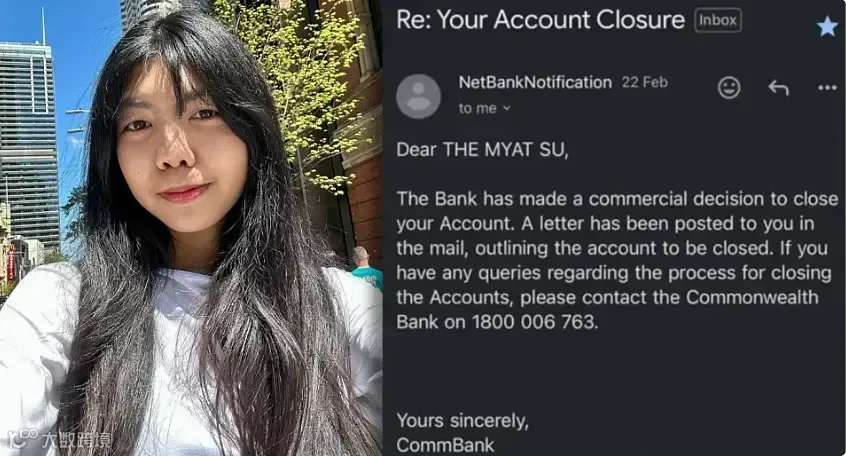
事实上,此类账户关闭争议并非孤例,也不局限于 CBA。去年便有一名使用 CBA 账户超过 7 年的华人,突然收到银行以“商业决定”为由关闭账户的通知,且未获更多解释。
图片来源:Yahoo News
该用户推测,账户被关闭的原因可能是其在海外的父母频繁汇款。这也是许多留学生和新移民的常态:父母从国内汇入生活费、学费及房租。然而,在银行风控系统中,跨境转账及频繁的资金流动极易触发核查机制。
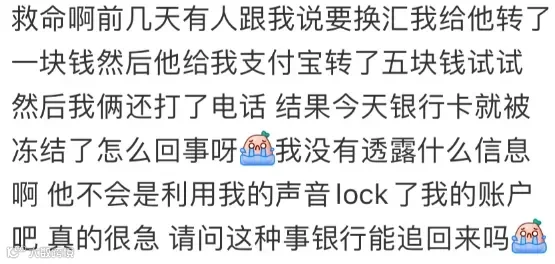
此外,还有用户因小额换汇转账、朋友账户涉诈牵连、甚至正常几百澳元的日常消费而遭遇冻结。Westpac、ANZ 等银行客户也曾反映类似问题,如取现需解释用途或提前预约。

图片来源:小红书
银行风控并非简单判定违法,而是基于交易行为、资金流向等多维度综合评估。系统触发警报不代表客户违法,但客户往往需先面对账户限制。这种“先斩后奏”的机制,让不少消费者担忧资金安全是否完全受制于银行。
#03:无现金社会加速,账户安全成新焦虑
随着澳洲加速迈向无现金社会,数字化支付已成主流,传统柜台服务逐渐缩减。然而,当所有生活收支集中于单一数字账户时,一旦账户异常,整个生活链条都将停摆。
图片来源:Daily Mail
对于留学生、新移民及有跨境需求的人群,这种焦虑尤为强烈。相比探究风控原因,他们更关心资金何时能恢复正常使用。

图片来源:Daily Mail
专家建议:未雨绸缪,理性维权
为避免陷入被动,建议用户提前做好以下准备:
- 分散风险:不要将所有资金集中在一个账户,保留备用银行账户。
- 留存凭证:妥善保存转账记录、资金来源证明及跨境汇款凭证,以便银行核查时及时说明。
- 正规途径:遇账户冻结或关闭,应先通过银行正式渠道投诉;若无果,再寻求 AFCA 等外部金融投诉机制帮助,而非仅在社交媒体抱怨。
银行履行反洗钱、反欺诈义务无可厚非,但消费者同样有权要求合理、透明的处理过程。普通人最难以接受的,往往是“钱出了问题,却无人告知解决方案”。
结语
支付日益便捷,但银行风控的不确定性也随之增加。对于在澳华人而言,了解规则、保留证据、准备备选方案以及掌握维权渠道,比单纯“换一家银行”更为重要。
Ref: Daily Mail