

8月底9月初,有些深圳出口企业收到税局的短信。我没有大范围去核实具体情况,目前已知有报9810的跨境电商卖家,和报0110的传统外贸公司收到了。按我说法去做的卖家,都没有遇到任何问题。

网图
触发短信的条件是“2026年以来的出口收入,涉嫌未足额申报增值税”。税局系统的出口收入比对数据,来源于海关报关单的推送。这条短信与跨境电商平台推送的数据无关。短信不只针对跨境电商,用0110、1039等其他代码的传统B2B出口企业、代理出口企业,只要增值税申报的出口收入,低于报关单FOB金额,都会收到这条短信。涉嫌未足额申报的金额,就是报关数比申报数多的那部分。
海关会推送报关金额给报关单发货人抬头对应的税局,全部买单出口的卖家(包括全托管)、外采外销/赛维模式的店铺主体,因为没有报关,没有属于自己的出口数据,都不会收到这条短信,报关且报出口增值税收入的,是归集主体。增值税申报出口收入高于报关单金额的,也不会收到短信。对于跨境电商平台推送的销售数据,里面非自主报关的部分,税局不会定性为短信中的出口收入。而买单抬头公司都没有做税务申报,被强制做了税务登记,也会收到这条短信,反正日抛的执照,都不会去处理税务短信。
这条短信是针对增值税,不涉及所得税。所得税之前也有比对报关单的预警。
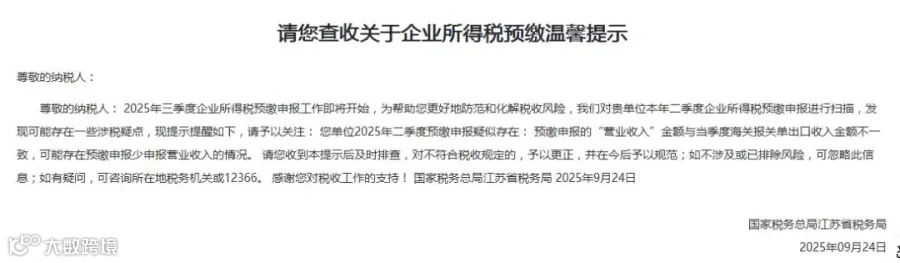
《增值税法实施条例》第四十一条:报关出口日期早于增值税法第二十八条第一款第一项、第二项规定的纳税义务发生时间的,纳税义务发生时间为货物报关出口的当日。意思是:收讫销售款项、取得销售款项索取凭据、开具发票、报关出口,这四个日期,哪一天最早,增值税纳税义务发生时间就是那一天。这条是旧规《增值税暂行条例实施细则》里没有的内容,之前很多地方已经实际执行,在26年的新规里明确下来。除了9810,其他报关方式都是报关当月确认收入,绝大部分都符合增值税最新法规的要求(全额预收款也极少会提前确认收入)。深圳这条短信是查26年以来,估计是落实增值税法新规。
传统B2B外贸企业(包括赛维模式0110的出口主体),都是报关当月开票报税,少数收到短信一般是因为月末出口跨月和汇率差之类的情况,其他小概率可能是退运、折让、预收款、EXW等。以前也很经常会有出口企业,缺进项发票去退税或交税的那个月,就不按报关金额报税,等有进项了再报。近几年税局按季度甚至按月,比对报关数和申报数之后,基本都是一致的了。

有报9810的跨境电商(单店合规或归集主体)大概率是增值税和所得税一致,对应平台数据,而没有按报关单去申报增值税。特别是季节性很强的品类,淡季卖得少只有100万,但未来旺季,现在大量备货500万,自然是出口报关金额500万,远高于平台销售数据的100万,然后增值税又按平台数据只申报了100万,最终结果就是,税局收到海关推送的500万,报关数大于增值税申报的100万,被系统认为可能存在少申报400万增值税收入的风险。

深圳某区首笔退税清单里面的要求
外综服等代理出口企业所属税局,也是收到海关数据推送,但代理公司只申报了代理费收入,当然是申报收入远低于报关数据。例如东莞卖家委托深圳代理公司双抬头报关出口,海关会把报关单数据传输给深圳税局,深圳代理公司就会收到这条短信,只有深圳代理公司开了代理证,深圳税局才可以把报关单数据传输给东莞卖家,东莞税局再拿代理证的报关数据,比对卖家申报的增值税收入。所以短信里提醒,“如属于代理出口,可通过电子税务局申请开具《代理出口证明》,并提醒委托方足额申报出口收入。”深圳代理公司还要同步做税总25年17号公告的《代理出口企业受托出口情况汇总表》。至于某些跨境电商服务商做的单抬头拼单代理模式,把卖家填在备注栏、只做17号公告不开代理证、只代理出口不代理收汇等等,肯定会出问题。
短信里只提及免税和代理出口的情况,按照2025年第8号出口应征税货物公告,零退税率视同内销产品,就算报9810,在报税的时候也会收到系统后台的提示,强制要求申报增值税。收到短信的原因和传统B2B类似。短信没提及退税的情况,估计是因为要退税的产品,不涉及免税进项转出,增值税申报并不影响税收,况且做退税的都要先确认收入。
短信中提到,其中符合出口免税优惠的,应将收入准确填报在《增值税及附加税费申报表(小规模纳税人适用)》的“出口免税销售额”或《增值税减免税申报明细表》(一般纳税人适用)的“出口免税”栏次中。
严格的出口免税,需要有报关数据(报关单、报关清单、代理证等),贸易型卖家要有进项凭证(只有特定9610、1039、工厂可以无票免税)。所以,买单出口、不走外采外销的卖家,是不符合出口免税的。

一般纳税人的出口收入:退税工厂填在免抵退出口销售额一栏,贸易公司和免税工厂都是填在免税栏。

少部分税局接受9810的增值税保持和所得税一致,那就提交情况说明;大部分税局都会要求按报关单更正申报增值税,消除系统风险疑点。正如我一直以来坚持的申报方式,增值税按报关单,所得税按平台数据。但是更正申报后,可能会收到两税比对不一致的预警。
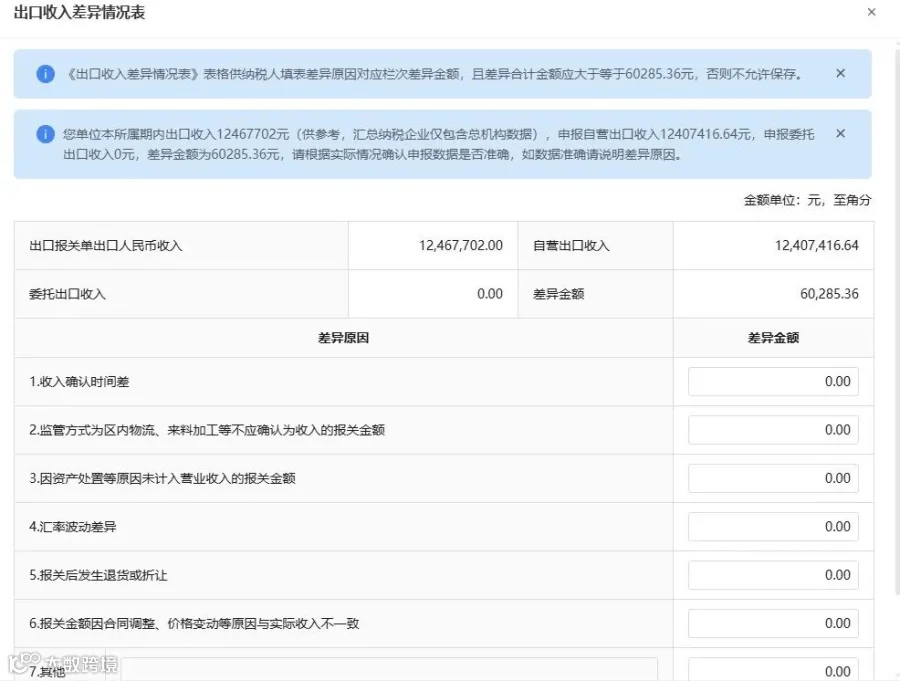
这个表是所得税申报时,和报关单数据有差异时会用到,增值税没有这个表格。如果增值税也有这种表,那9810的差额,基本都是填在收入确认时间差这栏,其他的汇率波动差异、退货折让等情况比较少。所得税比对报关单金额,对于季节性很强的产品,可能存在和短信类似的情况,淡季时出口备货报关的金额,远高于当时平台的销售收入,收到预警短信,说涉嫌未足额申报所得税(报关比报税多)。
只有少部分地区可以不开出口普票,其他地方可能会要求报关当月开出口普票确认增值税收入。很多人会觉得,9810出口时还没销售,增值税按报关单确认收入不合理。但按目前的增值税法规,就是要在报关出口当月确认收入,除非未来针对9810出专门的规定,增值税等销售后再确认收入;否则税局就要针对9810调整预警指标,不比对增值税和所得税的一致性。如果能再搭配出口即销售可退税,不用再走预退税和次年核算,那就皆大欢喜,绝大部分卖家都愿意按报关单确认增值税收入。9810要单独一套逻辑来做金四的预警管理,基层税局也提过相关的建议。

2026年3月19日,作者:陈正勋(商务部国际贸易经济合作研究院)彭 晨(福州市商务局)