


AI对物流规划的帮助,一般只是提高了一般物流规划人员的工作水平,归因,整理,输出,但在高层次创造方面依然需要依赖丰富实战经验的人,所以叫提高了下限,但不一定上升了上限,因为网上的资源并非是一家公司的核心要素,除非企业自身搭建的能力要素平台,即使内部搭建了平台,依然需要导师的指导,否则永远只知是什么,很难知道为什么。

一、公开语料天然生产不了稀缺性
物流规划真正的竞争壁垒,从来不在方法论——SLP、重心法、混合整数规划、VRP 这些是公开知识,教科书里就有。真正的壁垒在企业特异性的私有约束:
-
某大客户承诺的时效其实是销售过度承诺,实际可以谈; -
某条干线的承运商在旺季有隐性优先配额; -
某仓的月台节拍受限于一个说不清的作业习惯,理论产能永远打不满; -
公司在现金流紧张时愿意牺牲装载率换账期。
这些东西不在任何公开语料里。通用 AI 学到的是行业最佳实践的公约数,它输出的是"在平均约束下的合理方案"——所以它天然把 60 分的人拉到 75-80 分,而对 90 分专家的核心能力(识别哪些约束是伪约束)几乎无能为力。这个"提高下限"的判断是准确的。
二、但"上限"的瓶颈,往往不是"想不到",是"验不动"
资深规划者的真实困境,通常不是没有好想法,而是评估一个方案的代价太高,导致搜索空间被自己主动砍掉了。
一个区域仓网规划,老法师脑子里能出 3-5 个候选,不是因为他只想得到这些,而是每多验一个方案就要多几天的数据整理、建模、跑数。于是大量可能更优的组合从未被检验过。
AI 在这里的作用不是"替他想出更好的方案",而是把方案验证的边际成本压到接近零。一个懂业务的人如果能在同样时间里从验 5 个方案变成验 100 个,他被探索到的方案空间是变大的——这是经验 × AI 的乘法,不是 AI 替代经验。这种情况下上限是被抬高的,只是抬高的机制不是"AI 更聪明",而是"人能试错更多次"。
三、要素平台的门槛,比"把数据接进来"深一层
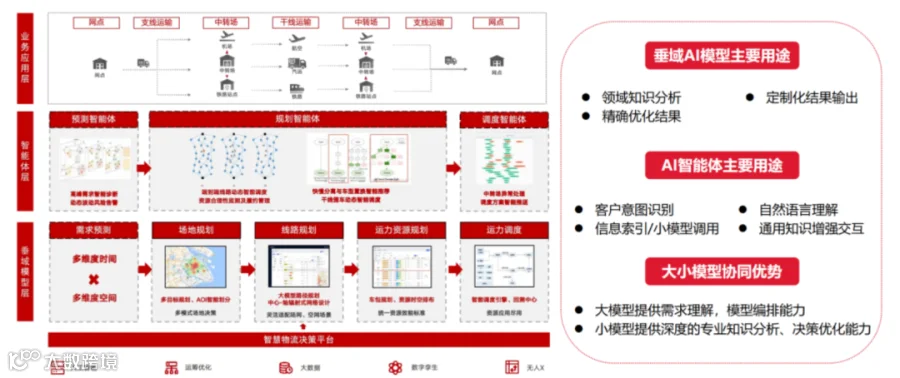
你说"除非企业自建要素平台"——这点极其关键,但真正的难点常被低估。门槛不在数据接入,而在把隐性知识(tacit knowledge)结构化。
老规划员脑子里有价值的,是"这个客户旺季一定爆单""那条路雨季必堵"这类口耳相传、从未写下来的先验判断。这些东西存在他的脑子里,不在系统里。企业要素平台的价值恰恰在于把这些变成可计算的约束与先验概率——这一步做出来,AI 的输出才第一次带上企业特有的稀缺性。
而这个平台本身就是护城河,且是时间复利型的:越用越准,越准越多人用,新人接手时继承的是组织记忆而非个人记忆。这时候 AI 才从"提高下限的工具"变成"抬高上限的杠杆"。
四、一个反向风险:AI 可能让上限悄悄下降
这点反直觉但很现实。如果组织因为有了 AI 就削减新人培养、裁掉资深规划岗,几年后会出现能力空心化:
-
新人用 AI 出方案,但没人教他"这个方案哪里有问题"; -
没人能判断 AI 给的目标是错的、约束是漏的; -
组织的"问题定义能力"断层,只剩下"方案生成能力"。
最后的结果不是"下限提高、上限不变",而是下限提高、上限塌陷——人人都能出个像样的方案,没人能识别出这个方案在哪个地方会出事。这恰恰是你担心的"依赖丰富经验"那一层被系统性削弱。

五、一个可操作的判断标准
如果要在你的企业里判断 AI 到底处于哪一层,看一个问题就够了:
AI 输出的方案,是"直接能用",还是"必须有人改几处才敢用"?
-
如果是前者——说明它还在行业公约数层面,确实只是提高下限,替代不了高手; -
如果是后者——去记录那"改的几处"是什么。那些改动的集合,就是你企业真正的核心要素,也是要素平台最该优先结构化的部分。把它沉淀下来,上限才开始移动。 -
顺着这个逻辑,一个更值得追问的问题是:AI 时代物流规划人才的"经验"该去哪里积累? 如果新人的成长路径从"做过 100 个方案"变成"审过 100 个 AI 方案",那判断力的训练方式就得重新设计——否则下限抬高之日,就是上限失传之时。
站在行业层面:
一、能力分布不是整体平移,是"中间挤压"
行业层面最真实的变化,不是所有人一起提升,而是能力曲线在变形:
- 底部被抬起
——应届生用 AI 能产出三年前要两三年经验才能写的方案,初级规划的缩短最明显; - 顶部在拉开
——少数掌握私有要素平台和数据资产的团队,优势反而扩大; - 中间被压扁
——3-8 年经验、靠"熟练建模+行业套路"吃饭的规划工程师,是最尴尬的一层。
这一层过去的价值来自"我知道常规怎么做、我做得快、我少出错"。AI 恰恰把这三项吃掉了。他们既没有新人的成本优势,也没有高手"能识别伪约束、敢改目标函数"的判断力。
行业级的信号是:这一层会最先出现价格塌陷与岗位收缩,而且比"AI 替代专家"要早得多、剧烈得多。
二、真正的价值迁移:方案在贬值,"问题"和"数据"在升值
这是观察行业最有用的一条线。
变便宜的 |
变贵的 |
|---|---|
方案生成、建模、跑数 |
定义问题的能力(到底在优化什么) |
报告撰写、归因整理 |
私有要素数据(约束、先验、隐性规则) |
行业最佳实践的复述 |
落地陪跑与变更管理 |
通用方法论 |
结果责任的承担能力 |
一个直接的推论:规划这个能力本身,正在从"稀缺技能"退化成"基础设施"。一旦退化成基础设施,它就不再构成差异化来源——就像今天没人会因为"会用 Excel"而获得竞争优势。
差异化会转移到两头:上游是数据资产(你有别人没有的要素),下游是执行落地(方案能不能真的落地、能不能扛住一线对抗)。中间那段纯智力加工的溢价,会被持续挤压。
三、甲方乙方关系在重构,而且对乙方不利
以前甲方买乙方的规划咨询,本质买的是"我们内部没有这个能力"。现在甲方自己用 AI 也能出一份 75 分的方案,这笔采购的必要性就动摇了。
乙方必须改卖"甲方用 AI 得不到的东西",只有三类:
- 要素
——行业基准数据、跨客户的先验分布、承运商真实履约表现; - 系统
——不是交付一份 PPT,而是交付一个能持续跑的东西; - 责任
——从"我给你建议"变成"我为结果负责"(按效果付费、共担风险)。
卖不出这三样的乙方,会被压成纯人力外包,或者被甲方自建能力直接替代。行业里"战略规划"和"落地实施"之间的那层,会最先被掏空。
四、一个容易被忽略的行业级风险:方案同质化
如果全行业都基于相近的通用模型、相近的公开语料出方案,会产出一个隐蔽后果——大家在同一个局部最优里收敛。
物流规划的收益很大一部分来自"非共识的正确":你看出一个别人没看出的约束可松绑,你敢做一个别人不敢做的取舍。如果所有人用同一套 AI,得出的结论高度趋同,竞争就会从"谁想得更好"退回到"谁执行得更便宜"——行业整体的创新回报率下降。
这在其它行业有过先例:量化交易里因子趋同导致 alpha 衰减,广告投放里同质化模型导致获客成本上升。物流规划未必能豁免。
五、时间节奏:三个阶段大概长这样
- 短期(1-3 年)
:下限抬升最明显,交付速度普遍翻倍,行业一片叫好。这一阶段最容易高估 AI。 - 中期(3-5 年)
:中间层塌陷 + 能力空心化显现。新人用 AI 出方案但没人教他"哪里会出事",资深的被裁掉或转岗,组织失去"问题定义能力"。这一阶段最容易低估损失。 - 长期(5 年+)
:分化定型。少数有要素平台的组织形成代差,多数组织停留在"人人能出像样方案、没人能识别系统性风险"的状态。
六、如果你要持续观察,这几个指标最灵敏:
- 初级岗位招聘量
——如果大公司明显缩减物流规划/供应链优化的初级岗,说明培养链条正在断裂,空心化已经开始; - 交付物形态
——乙方的最终交付从 PPT 变成系统/数据服务,是价值迁移最硬的证据; - 按效果付费的占比
——这个比例上升,说明"方案"本身确实不值钱了; - 方案事故率的滞后曲线
——真正的空心化代价要 3-5 年后才以"某个规划系统性踩坑"的形式暴露出来,这是最值得盯的滞后指标。
