


核心结论:这一轮“三港同堵”,本质是台风扰动叠加旺季前置的短期脉冲,而非长期格局的颠覆。海运溢出的最大赢家是南沙和太仓——前者吃深圳限流后的实体分流,后者吃“沪太通”的组合港制度红利。但空运这杯羹,接不住“泼天富贵”,只能接“救命急单”。运价太高、体量太小,空运只能分流高价值、时效敏感的货源,成不了港口拥堵的“泄洪道”。
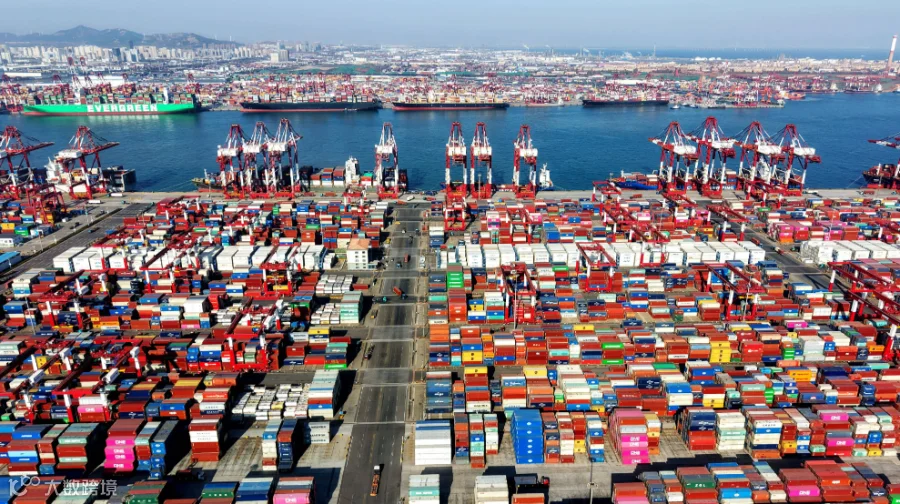
一、三港到底堵到什么程度?
这一轮拥堵的起点,是8月上旬台风“白海豚”正面冲击华东。8月7日至8日,上海港全面封港,宁波舟山港全域暂停船舶靠泊与集装箱作业,港口停摆约70小时,积压货物超40万标箱。
台风过后,拥堵没有缓解,反而进入了“消化积压+新货涌入”的恶性循环。到8月中下旬,洋山港船舶平均等待时间拉长到7至11天,部分非联盟船舶甚至面临更长的等泊。宁波舟山港虽然略好,但梅山堆场利用率一度逼近90%。华南的盐田港虽然没有遭遇华东级别的台风直击,但“幸福的烦恼”同样棘手——8月26日起继续执行“ETB-7”进闸管控,并对各航线实施超收限制,限额为基准装船量的120%。
三大港同时“踩坑”的直接后果,是全球有效运力被大量“冻住”。 行业监测显示,截至8月底,全球约431万TEU的集装箱船运力被困在各地港口无法正常周转,约170万TEU的有效运力从流通市场直接蒸发,全球船舶平均待泊时间几乎比疫情前翻了一倍。
运价的反应最诚实。上海至美东即期运价突破10046美元/FEU,达到正常水平的两到三倍。美西也站上了6940美元/FEU的高位。
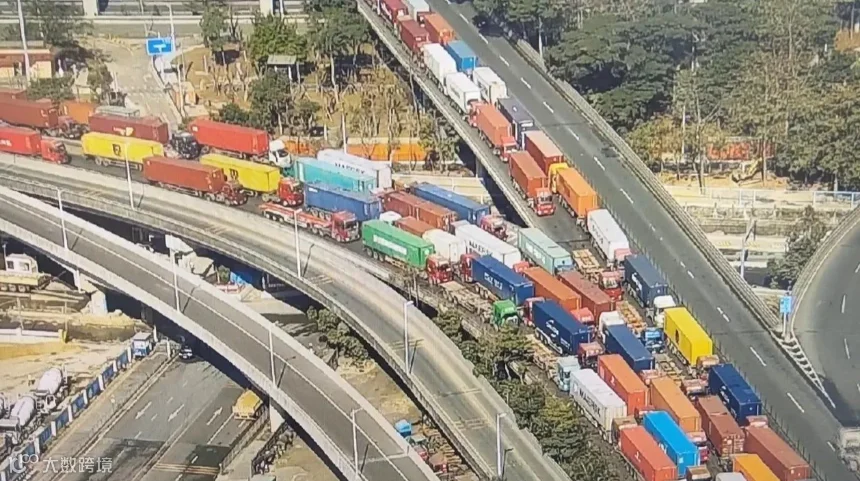
二、海运溢出:谁在真正“接货”?
华东溢出:太仓吃制度,南通吃政策,但体量是硬约束
洋山和宁波同时堵,长三角货源的溢出方向确实第一次明确转向了“上海北翼”。
太仓港是华东这一轮最实在的受益者。 苏州港(含太仓)上半年集装箱吞吐量达到554万标箱,在全球集装箱港口排名中跃居第17位,而且是前20名里唯一的内河港口。汽车出口是太仓的一张硬牌,上半年出口近65万台,同比增长超70%。“沪太通”模式(太仓报关、洋山放行)在这次拥堵中价值凸显——欧线货物改挂太仓走东南亚中转,绕开了东海大桥集卡的排队死结。
南通的价值在于“制度突破”,而非规模承接。 “洋山—南通联动接卸、视同一港”让南通的货物可以南通报关、驳船直送洋山,省掉芦潮港卸货转公路的环节。但南通上半年集装箱吞吐量只有123.3万标箱,和太仓的554万不在一个量级。它接住的是江北家纺、化工、户外用品等特定货源的“制度性出口”,属于精准分流,不是规模承接。
华南溢出:南沙吃相最猛,蛇口吃近洋,香港体量不够
南沙是这一轮实体分流的最大赢家。 监测数据显示,8月初南沙港预抵船舶数从此前日均一百余艘骤升至近两百七十艘。增量来源很清晰:一是深圳盐田、蛇口实施ETB-7进闸管控后,部分货源主动重新规划物流方案,向南沙转移;二是台风过境期间积压的船舶集中抵港,形成脉冲式到港高峰。船公司跳港盐田后,首选补挂南沙。南沙场地充裕、堆存压力小于深圳,美东线和海铁联运货源接得比较顺。
蛇口吃的是“就近溢出”,盐田卡ETB,近洋货和珠三角西岸的货源第一反应是走蛇口,路径更短。香港的角色依然边缘——上半年港口总吞吐量仅微增1%,体量摆在那里,捡漏可以,接不住大盘。
盐田的数据有“水分”。 截至8月15日那周,盐田港整体船舶等泊中位数只有1.35天,看起来不算严重。但拆开来看,船长不足300米的中小船平均等待仅约6小时,船长超过300米的大型远洋船平均要等近72小时。走美线、欧线的主力大船才是真正的“堵船”受害者,只是被大量中小船的数据拉平了。

三、空运能分一杯羹吗?能,但接不住“泼天富贵”
空运确实在这轮拥堵中吃到了一部分溢出需求,但体量和成本决定了它只能是“配角”。
空运确实在接“急单”
台风“白海豚”期间,上海两大机场8月9日取消了超过1300架次进出港航班,约占计划航班的60%。当集装箱船在锚地漂着、船期一改再改的时候,部分高价值、时效敏感的货物——消费电子、半导体、医疗物资、电商急件——开始转向空运。
行业通告也明确指出:“当集装箱船期变得不可靠时,紧急和时效敏感的货物可以迅速从海运转向空运。” 深圳方面,出口至中东的电子产品、汽车配件也在评估“香港或华南机场空运”的替代方案。
但空运有三个“接不住”的硬约束
第一,成本量级完全不在一个维度。 上海至北美空运8月平均运价维持在38至42元/公斤区间。一个普通20公斤的电商包裹,空运成本就要七八百元人民币。而美东海运即期虽然飙到了1万美元/FEU,但摊到每个标准箱的货物上,单公斤成本仍然远低于空运。空运的成本结构决定了它只能服务“货值足够高、时间足够敏感”的品类,不可能承接大宗普货的分流。
第二,空运自身也在“旺季收紧”。 2026年8月,全球航空货运需求同比增长6%,连续两月正增长,但运力规模与去年持平,运力利用率进一步抬升。亚洲至欧洲的航空货运量虽然因欧盟取消低值商品免税门槛而有所下滑(7月中国至欧洲低值电商货量跌幅达25%),但跨太平洋航线依靠AI相关货源持续托底,货机运力正在从欧洲线向太平洋线转移。空运没有“余粮”大规模接海运的漏。
第三,时间窗口对不上。 海运拥堵的溢出需求是“现在就要走”,但空运的旺季前置备货窗口也在同步启动。黑五、圣诞的电商备货从8月下旬就开始锁定舱位,9月运价上调的预期已经形成。空运和海运在争夺同一批“急货”,而不是空运在“接海运的盘”。
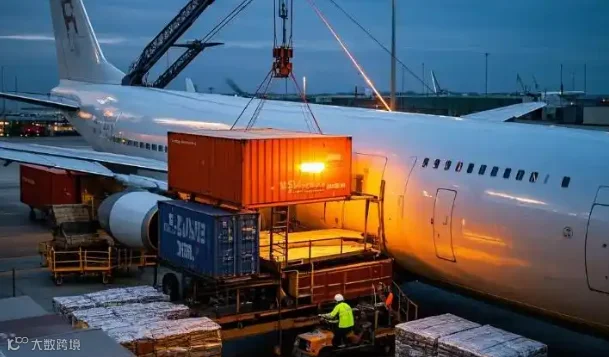
空运的真实角色:供应链的“保险丝”,不是“泄洪道”
空运在这轮拥堵中的实际角色,可以用一句话概括:它是在海运彻底不可靠时,为高价值货物提供的“最后通道”,而非大规模分流的选项。
真正值得关注的变化,是海空联运模式在特定航线上的活跃度上升。深圳至中东的货物已经在持续评估“海空联运+区域海外仓”的组合方案。这种方式用海运走一段、空运走一段,在成本和时效之间找一个折中点,比纯空运便宜,比纯海运快。但它同样只适用于货值较高、对时间有一定敏感度的品类,覆盖不了大盘。
